Beneficiario controlador en México: cómo identificarlo y documentarlo
Método para identificar al beneficiario controlador en México, recorrer cadenas societarias, probar el control y conservar un expediente reproducible.

Una sociedad puede entregar un organigrama correcto y, con él, ocultar a la persona que toma las decisiones. Pasa cuando la revisión se detiene en el primer accionista, acepta porcentajes sin reconstruir la cadena o confunde al representante legal con quien se queda con el beneficio final. El expediente parece completo y, sin embargo, no dice quién controla de verdad al cliente.
En México conviven marcos con conceptos parecidos y fines distintos. El Código Fiscal de la Federación regula al beneficiario controlador en sus artículos 32-B Ter, 32-B Quáter y 32-B Quinquies. Las disposiciones financieras de PLD/FT usan además el concepto de propietario real, con reglas que cambian según el sector supervisado. Mezclarlos es un error: una verificación fiscal no sustituye sin más la debida diligencia de una entidad financiera.
En un alta remota, esta investigación societaria se conecta con el expediente eKYC. Antes de atribuirle a alguien representación, propiedad o control, se verifica el documento y la identidad de la persona que actúa por la empresa.
En breve
La búsqueda tiene que terminar en una persona física. Si termina en otra sociedad, está incompleta.
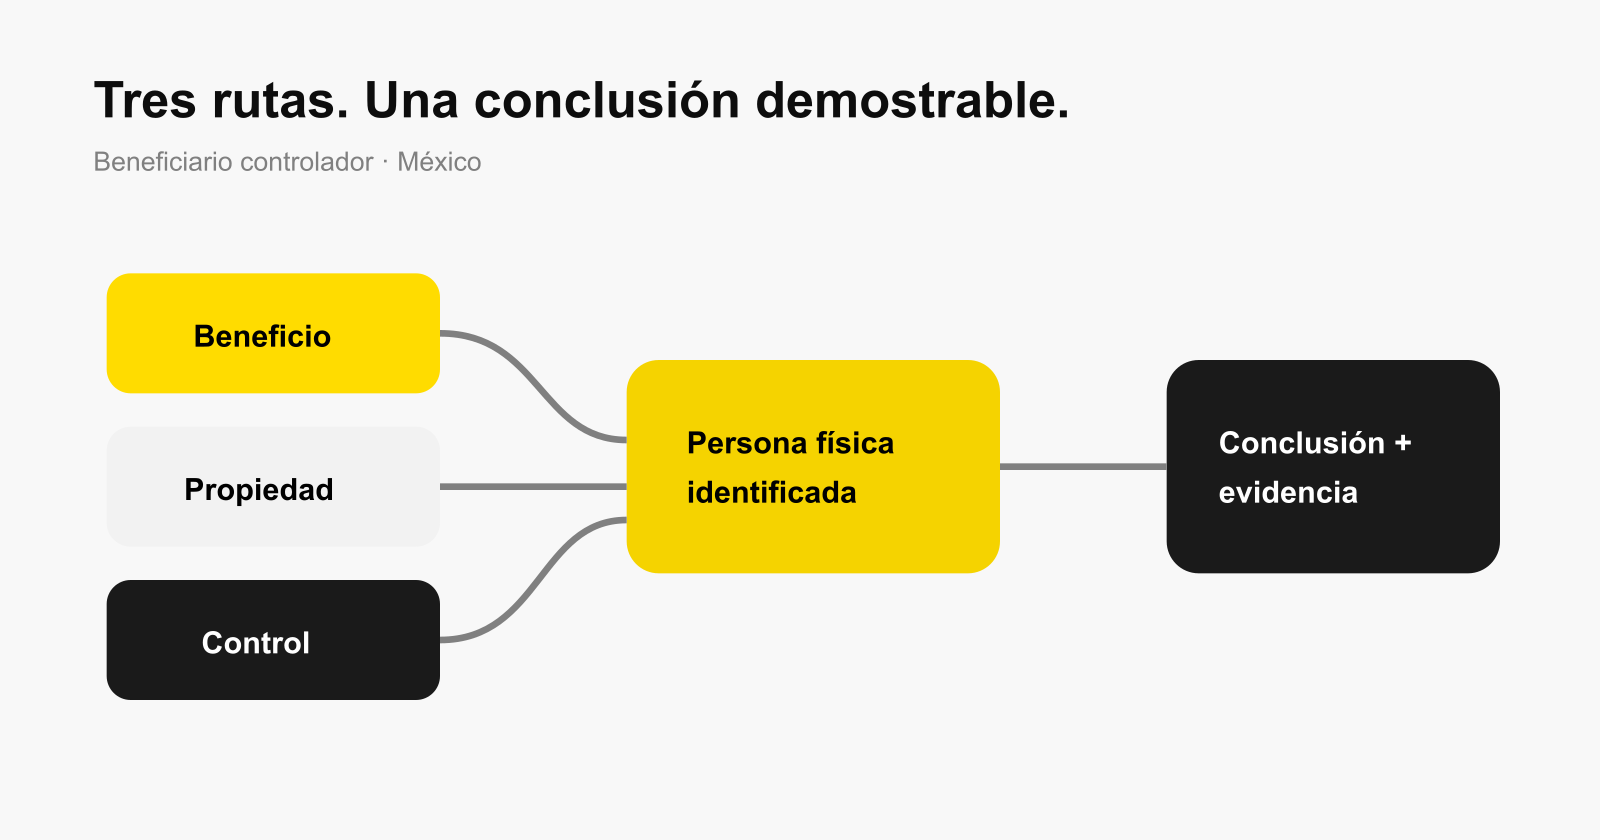
Propiedad, beneficio y control son rutas distintas, y basta con que una de ellas se cumpla para que haya que analizar el caso.
Los porcentajes deben calcularse a través de todos los niveles y complementarse con derechos de voto, veto y control de hecho.
Si nadie aparece por propiedad o control, la regla subsidiaria se aplica con motivos por escrito. No es un atajo.
Tres rutas para llegar a la persona física
Ruta | Pregunta | Evidencia útil | Error habitual |
|---|---|---|---|
Beneficio | ¿Quién obtiene el beneficio derivado de la participación o relación? | Distribuciones, pactos económicos, fideicomisos | Mirar solo al titular registral |
Propiedad | ¿Qué persona física posee directa o indirectamente la participación relevante? | Libros sociales, registros, cadena de accionistas | No multiplicar porcentajes entre niveles |
Control | ¿Quién impone decisiones aunque no tenga la mayor participación? | Votos, vetos, nombramientos, contratos y control de hecho | Confundir cargo administrativo con control final |
La Resolución Miscelánea Fiscal publicada por el SAT desarrolla cómo se aplican en secuencia los criterios del artículo 32-B Quáter. La regla subsidiaria asociada al administrador único o, en su caso, a los integrantes del consejo solo entra después de aplicar y documentar las rutas previstas. Con ella el administrador no pasa a ser beneficiario por definición; la regla dice qué hacer cuando la investigación anterior no encontró a otra persona.
Cómo recorrer una cadena societaria
cliente directo
→ socios del primer nivel
→ propietarios de cada socio persona moral
→ porcentajes indirectos y acuerdos de control
→ personas físicas candidatas
→ contraste con fuentes independientes
→ conclusión motivada y fecha de actualización
Supongamos que una persona tiene el 60 % de la sociedad A y que A tiene el 40 % del cliente. Su participación económica indirecta es del 24 %. El ejemplo aplica el cálculo a los criterios del Código Fiscal de la Federación, pero no dice quién controla: un pacto de voto, un derecho de veto o la facultad de nombrar administradores puede cambiar la conclusión.
El expediente tiene que guardar la estructura y también el razonamiento. Con una hoja que solo trae el nombre final nadie puede reconstruir qué sociedades se revisaron, qué fuente confirmó cada nivel ni qué discrepancias quedaron abiertas.
El expediente mínimo reproducible
Para cada nivel de la cadena, registre:
denominación, jurisdicción y número de registro;
socios, porcentajes y fecha de la fuente;
personas con voto, veto, nombramiento o control contractual;
documentos y registros independientes consultados;
cálculos de participación directa e indirecta;
discrepancias entre declaración, registro y evidencia corporativa;
criterio normativo aplicado y conclusión del analista;
evento que obliga a actualizar la revisión.
La CNBV publica lineamientos para identificar al propietario real, aunque aclara que son un apoyo para las políticas de cada entidad según las disposiciones de PLD/FT que le apliquen. El texto vinculante depende del sector, del tipo de entidad y de la relación, y una guía general no borra esas diferencias.
Declaración del cliente no equivale a verificación
La declaración del cliente es el punto de partida. Hay que contrastarla con fuentes corporativas, registros disponibles, estatutos, actas, pactos y otras evidencias independientes. Una divergencia no prueba por sí sola que alguien oculte algo; puede venir de una actualización pendiente o de una estructura mal entendida. Pero hay que resolverla antes de confiar en el resultado.
Estado | Tratamiento operativo |
|---|---|
Declaración coincide y la cadena es verificable | Documentar fuentes y concluir |
Falta un nivel o una jurisdicción no ofrece datos | Solicitar evidencia adicional y elevar el riesgo de opacidad |
Porcentajes coinciden, pero existen derechos especiales | Analizar control por otros medios |
Declaración contradice registros o documentos | Suspender la conclusión y resolver la discrepancia |
No surge persona por propiedad o control | Aplicar la regla subsidiaria solo con razonamiento documentado |
Screening después de resolver la identidad
Las búsquedas de sanciones y PEP se hacen sobre las personas físicas identificadas y sobre quien exija el régimen aplicable. Si solo se revisa el nombre comercial y no la cadena de control, se escapa justo el riesgo que la investigación buscaba.
Un candidato en una lista tampoco confirma una coincidencia. Hay que contrastar fecha de nacimiento, nacionalidad, cargos, relaciones y otros identificadores. AML Screening de Biometric.Vision puede ordenar candidatos y registrar el resultado. Establecer la identidad, resolver homónimos y decidir según su marco aplicable sigue siendo responsabilidad de la entidad.
Cinco pruebas de calidad
¿El diagrama llega a personas físicas en todas las ramas relevantes?
¿Los porcentajes indirectos se pueden recalcular desde las fuentes guardadas?
¿Se revisaron derechos de control además de capital?
¿La regla subsidiaria está motivada después de agotar las rutas previas?
¿Un segundo analista puede repetir la conclusión sin preguntar al primero?
Llenar un campo UBO no identifica al beneficiario controlador. El trabajo está en llevar una estructura jurídica a una conclusión que se pueda demostrar sobre personas físicas, control y evidencia vigente.
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones gratis al mes sin tarjeta, sin contrato, sin llamada comercial.