Beneficiario final en Túnez: cómo demostrar la cadena de control
Método práctico para verificar el UBO en Túnez: umbral del 20%, propiedad indirecta, control, criterio subsidiario y expediente KYC.

Un extracto registral puede listar bien a todos los socios inmediatos y aun así no decir quién controla la empresa en último término. Entre el cliente y la persona física puede haber sociedades holding, pactos de voto o control de hecho. El campo «beneficiario final» tiene que salir de un análisis que otro analista pueda repetir. Copiarlo del primer documento societario no basta.
La Ley tunecina n.º 2018-52 relativa al Registro Nacional de Empresas define al beneficiario efectivo mediante la propiedad última o el control efectivo, directo o indirecto. El Decreto Gubernamental n.º 2019-54 baja esa definición a una secuencia de pruebas. En el expediente KYC tienen que verse el orden en que se aplicaron y las evidencias de cada paso.
Resumen ejecutivo
El 20% del capital o de los derechos de voto es solo la primera de varias pruebas.
Las participaciones directas e indirectas se trazan hasta llegar a personas físicas.
Si la propiedad no ofrece una respuesta fiable, se examina el control por otros medios jurídicos o de hecho.
El principal directivo es un criterio subsidiario para cuando los anteriores no identifican a nadie; un administrador no es UBO por el mero cargo.
La declaración ante el RNE acredita lo declarado; verificarla es otro paso.
El screening AML va después de resolver la identidad y no encuentra por sí solo a un propietario oculto tras una cadena societaria.
Tres pruebas que no deben cambiarse de orden
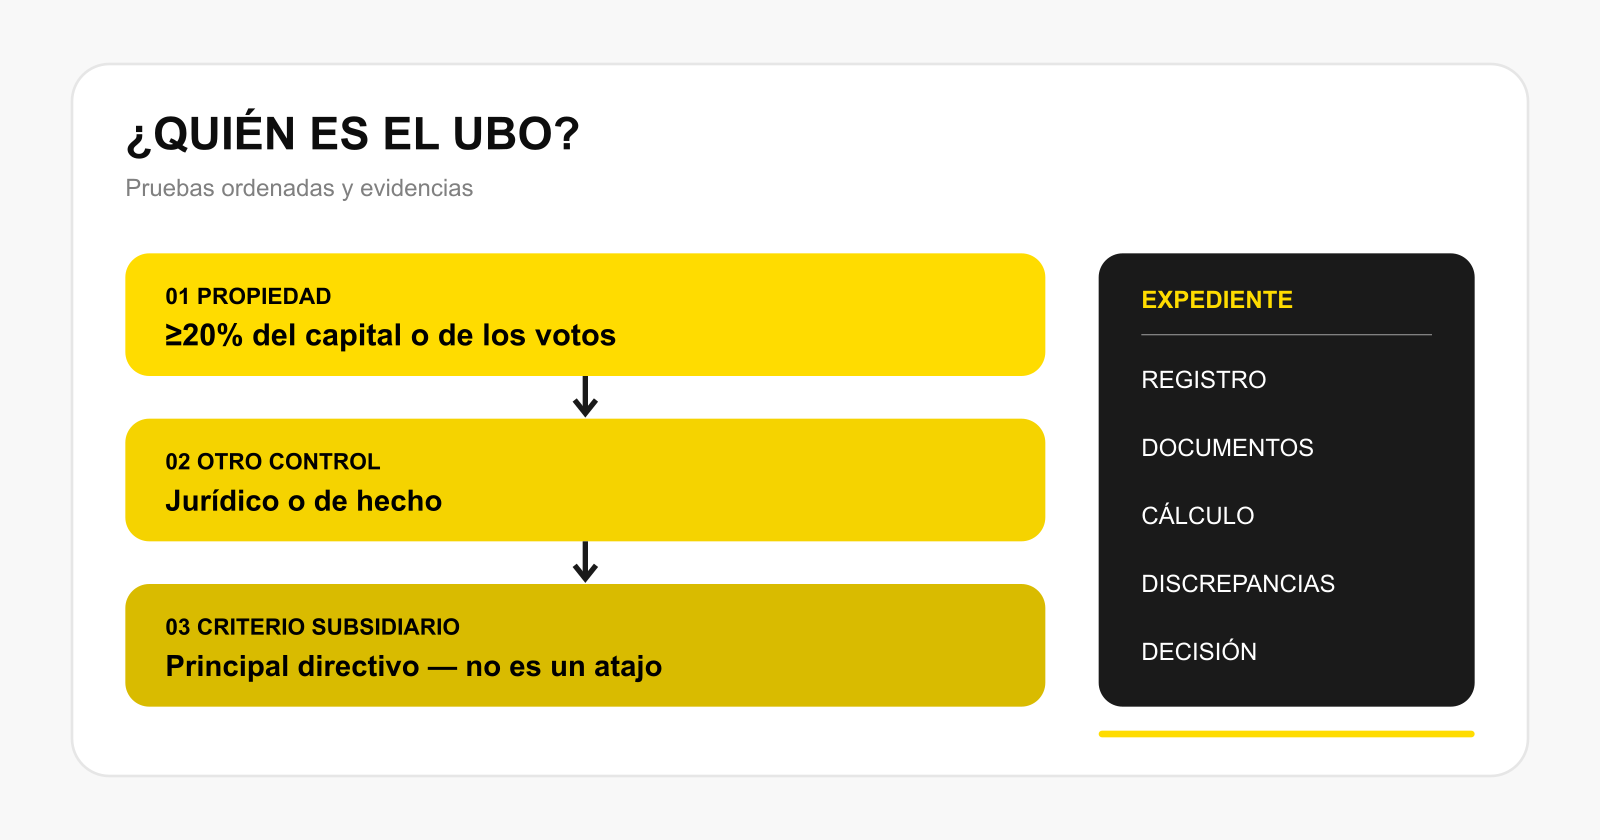
La primera prueba busca personas físicas que posean directa o indirectamente al menos el 20% del capital o de los derechos de voto. Si la participación es indirecta, hay que recorrer cada entidad intermedia y seguir más allá del nombre de la sociedad accionista.
Un ejemplo: una persona posee el 60% de HoldCo y HoldCo posee el 40% de la sociedad operativa. El cálculo editorial de la participación económica es 60% × 40% = 24%. Sirve para evaluar el umbral legal del 20%, pero el control puede estar en otra parte. Los derechos de voto reforzados, los pactos, las relaciones fiduciarias y los vetos se analizan por separado.
La segunda prueba entra cuando queda una duda tras la primera o cuando el umbral no identifica al UBO. Aquí se busca a la persona física que ejerce, de hecho o de derecho, control sobre la dirección, la administración, la junta general o el funcionamiento de la entidad. Quien tiene la mayor participación económica puede no ser quien ejerce el control efectivo.
La tercera prueba identifica a la persona física que ocupa la posición de principal directivo cuando los criterios anteriores no producen un beneficiario final. El expediente debe mostrar qué pruebas se hicieron, por qué no dieron resultado y por qué se eligió a esa persona. Sin esa motivación, el analista puede usar la excepción para no investigar la estructura.
Funciones que no son equivalentes por defecto
El representante legal firma por la sociedad. El socio posee una participación o votos. El administrador dirige dentro de sus competencias. El beneficiario final es la persona física última identificada mediante el criterio aplicable. Una misma persona puede reunir varias funciones, y aun así el cargo por sí solo no la convierte en UBO.
Para construcciones jurídicas, el decreto contempla al constituyente, fiduciario, protector cuando exista, beneficiarios y cualquier persona física que ejerza en último término el control efectivo. Esas figuras no caben en una tabla de socios convencional.
La declaración RNE es un punto de partida
La Ley n.º 2018-52 crea un subregistro de beneficiarios efectivos y vincula la inscripción de una persona jurídica con su lista de UBO. Los formularios recogen información de la empresa, socios, administradores y beneficiarios, y el declarante confirma la exactitud de los datos.
La lista de documentos y el formulario oficial del RNE solicitan datos de la empresa y de la persona física, además de copias de identidad del representante legal y del beneficiario final. Con eso queda acreditada una declaración ligada a identidades concretas. Lo que no queda demostrado es que no haya pactos ocultos ni que toda la cadena siga vigente en la fecha de revisión.
Separe los estados declarado y verificado. El primero registra lo que afirman el registro o el cliente. El segundo documenta qué fuentes independientes se revisaron, cómo se resolvieron las discrepancias y quién aprobó la conclusión.
Expediente mínimo de evidencias
Capa | Evidencia mínima | Pregunta que responde |
|---|---|---|
Registro | extracto actual y declaración UBO | ¿Qué entidad y personas se declararon y cuándo? |
Documentos societarios | estatutos, libro de socios, acuerdos, estructura | ¿Quién posee capital, votos y derechos especiales? |
Cadena | documentos de cada intermediario | ¿El recorrido llega hasta personas físicas? |
Control | pactos, vetos, poderes y documentos fiduciarios | ¿Quién controla al margen del porcentaje? |
Identidad | ID vigente, transliteraciones y fecha de nacimiento | ¿La persona está resuelta sin ambigüedad? |
Decisión | cálculo, prueba elegida, excepciones y revisor | ¿Puede otro analista reproducir el resultado? |
Cada documento se vincula al nodo o a la relación de la estructura que respalda, en lugar de acabar en una carpeta sin orden. Para cada relación se anotan el tipo de derecho, el porcentaje de capital, el porcentaje de voto, la fuente y la fecha. Así, cuando cambia un nodo, el sistema puede recalcular las conclusiones que dependen de él.
Las contradicciones son casos, no errores de formato
Una diferencia entre la declaración RNE, los estatutos y la explicación del cliente debe detener la aprobación automática. Hay que conservar las versiones, marcar la relación en disputa y pedir una explicación o un documento actualizado. Si alguien sobrescribe una fuente sin dejar rastro, se pierde la trazabilidad.
Los cambios de propiedad, voto, gobierno, vetos, funciones fiduciarias o documentos de identidad activan un nuevo análisis. La revisión periódica ayuda, pero suele importar más el evento que la fecha del calendario. Pedir un extracto reciente no actualiza un diagrama de control antiguo.
Qué puede apoyar la tecnología
Document Verification de Biometric.Vision puede apoyar la captura y el análisis de documentos de identidad o del expediente societario. Eso no incluye acceso directo al RNE, y un documento analizado sigue sin ser una estructura de control verificada. La integración y la cobertura documental se confirman en cada proyecto.
Una vez resueltas las personas físicas, AML Screening de Biometric.Vision puede contrastarlas con las listas de sanciones, PEP y otras declaradas, mantener monitorización y registrar el resultado. Un propietario desconocido escondido tras una cadena no aparece en el screening. Y una coincidencia de nombre sigue siendo solo un candidato hasta que la fecha de nacimiento, la nacionalidad y otros identificadores la confirmen o la descarten.
El análisis UBO es uno de los controles de la diligencia debida. La verificación de la empresa, la autoridad del representante, el propósito de la relación y las obligaciones sectoriales se revisan aparte.
Lista de control antes de decidir
la cadena llega a personas físicas, también a través de entidades extranjeras;
capital y derechos de voto se calculan por separado;
se examinan el control contractual y el control de hecho;
el criterio del principal directivo está motivado y no se aplica por defecto;
la declaración RNE se compara con documentos societarios independientes;
los identificadores UBO se normalizan antes del screening AML;
cada discrepancia tiene responsable, estado y prueba de cierre;
fecha de fuente y versión de estructura permiten reproducir la decisión.
Detrás del nombre que aparece en la casilla tiene que haber una estructura versionada, fuentes, cálculos y una elección de criterio motivada, de modo que otro analista llegue a la misma conclusión. Las normas AML sectoriales y la política interna pueden exigir controles adicionales; un especialista en derecho tunecino debe validar el procedimiento antes de publicarlo o desplegarlo.
Fuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones gratis al mes sin tarjeta, sin contrato, sin llamada comercial.