RUB de la DIAN: beneficiarios finales y debida diligencia
Quién reporta al RUB en Colombia, cómo aplicar los criterios de 5 %, control y representante, cuándo actualizar y qué soportes conservar.

Una sociedad con cuatro accionistas del 25 % no puede declarar que «no tiene beneficiario final» con el argumento de que nadie tiene la mayoría. En Colombia el criterio tributario arranca en el 5 % del capital, los votos o el beneficio, abarca el control por otros medios y solo lleva al representante legal, o a quien tenga mayor autoridad de gestión, cuando los dos primeros criterios no identifican a ninguna persona natural. Ese orden lo fija la regulación compilada por la DIAN, y la sociedad tiene que poder demostrar que lo siguió.
Si el trámite se hace a distancia, la búsqueda del beneficiario final se cruza con el eKYC. Verificar el documento y la identidad del representante evita que la declaración societaria quede asociada a la persona equivocada.
El Registro Único de Beneficiarios Finales (RUB) forma parte del RUT y lo administra la DIAN. La Resolución 000164 de 2021 quedó compilada en la Resolución 000227 de 2025, con modificaciones posteriores. El cargue inicial es solo una parte: también hay que resolver la determinación, los datos, la actualización y la conservación.
En breve
El beneficiario final siempre es una persona natural. Si aparece una sociedad intermedia, hay que seguir la cadena.
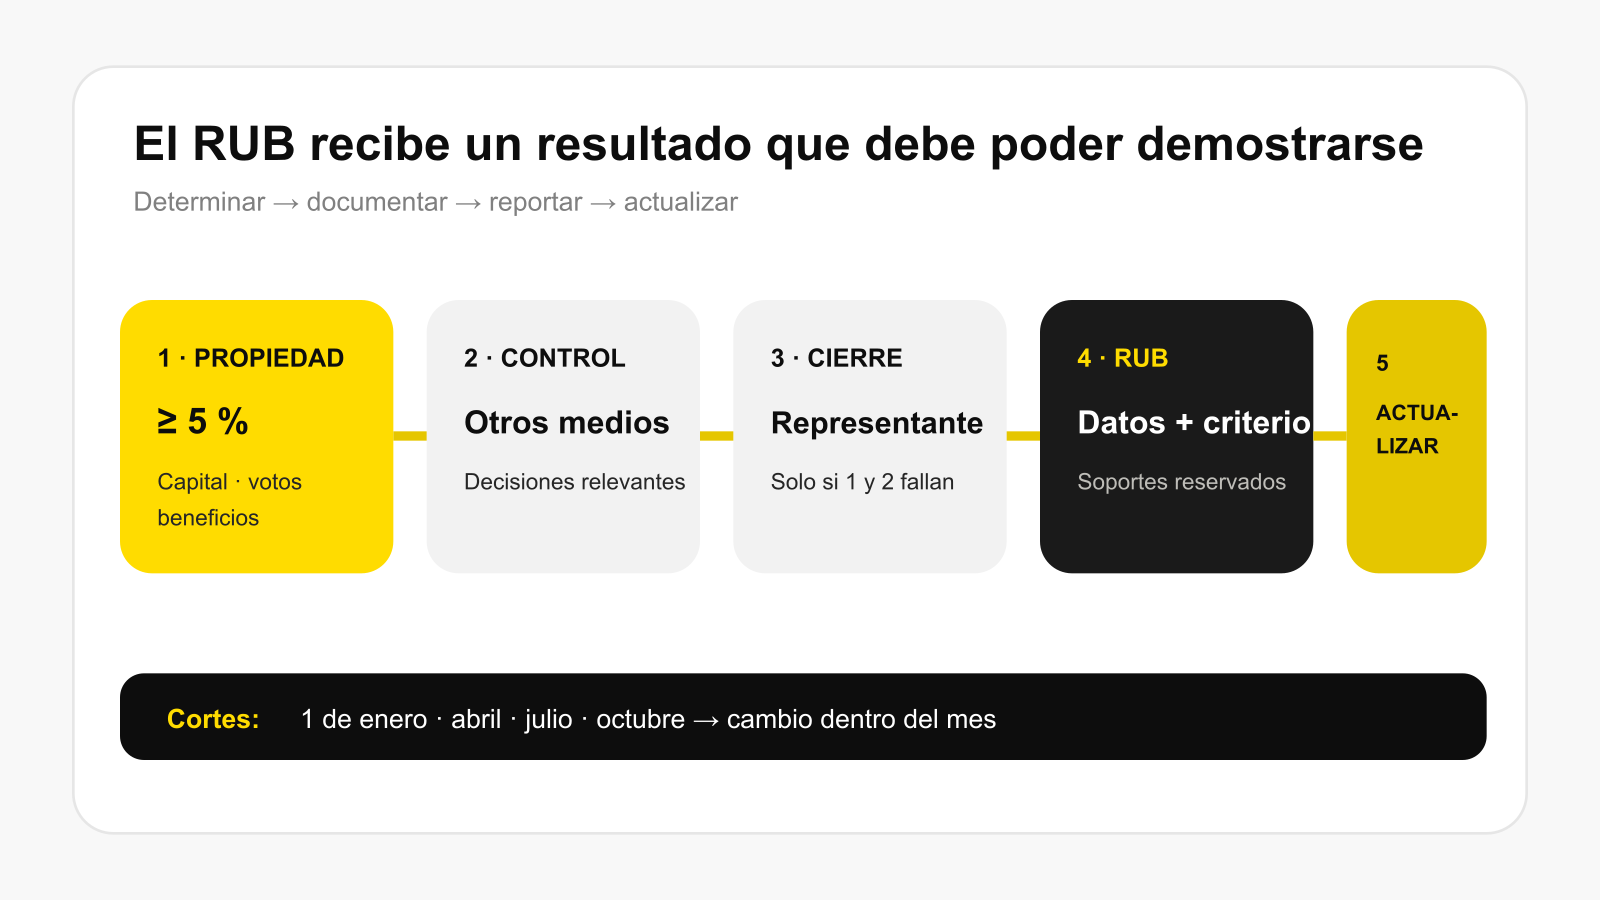
El primer criterio de la DIAN cubre 5 % o más de capital, votos, activos, rendimientos o utilidades, de forma directa o indirecta.
Si ese criterio no resuelve el caso, se analiza el control por otros medios. El representante es el último recurso y no sirve de atajo.
Los cambios se revisan al 1 de enero, abril, julio y octubre y, si existen, se actualizan dentro del mes siguiente.
Los soportes se conservan mientras la persona sea beneficiario final y al menos cinco años después de perder esa condición.
Primero se determina; después se reporta
Reportar en el RUB no reemplaza el análisis de la estructura. La persona jurídica o estructura obligada tiene que identificar, obtener, conservar, suministrar y actualizar la información. El artículo 17 de la regulación compilada define la debida diligencia como todos los actos necesarios para identificar a los beneficiarios finales y conocer la cadena de propiedad y control.
Primer criterio: participación relevante
Según la regulación de la DIAN, se identifica a la persona natural que, individual o conjuntamente, posee directa o indirectamente 5 % o más del capital o derechos de voto, o se beneficia en 5 % o más de activos, rendimientos o utilidades.
Con la titularidad indirecta hay que bajar nivel por nivel. Si una persona tiene el 60 % de una holding que a su vez tiene el 20 % de la reportante, su participación económica por esa cadena es del 12 %. El cálculo muestra cómo se aplica el criterio regulado por la DIAN, pero hay que guardarlo junto con los documentos y los derechos reales, porque por sí solo no prueba todo el control.
Segundo criterio: control por otro medio
Una persona que no llega al porcentaje puede, aun así, imponer decisiones relevantes de administración, dirección o gestión. Un derecho de veto, un acuerdo, la facultad de nombrar o la actuación conjunta pueden cambiar el resultado. El análisis tiene que explicar cuál es el mecanismo; marcar una casilla no basta.
Criterio 3: representante o mayor autoridad
Solo si ni la propiedad ni el control identifican a una persona natural se reporta al representante legal, salvo que otra persona natural tenga mayor autoridad en la gestión o la dirección. Si se registra al representante sin documentar las búsquedas anteriores, el criterio de cierre se convierte en una salida automática.
Las estructuras sin personería tienen otra matriz
A las fiducias y estructuras similares no se les aplica sin más la tabla de accionistas. Según la estructura, la norma incluye al fiduciante o constituyente, al fiduciario, a los comités, a los fideicomisarios o beneficiarios (también los condicionados) y a cualquier persona natural con control final o derecho a los activos y beneficios.
Si una persona jurídica ocupa alguna de esas posiciones, la cadena sigue hasta sus beneficiarios finales. Para acciones al portador, accionistas nominales y beneficiarios condicionados, la resolución pide información adicional.
Qué información se suministra
El artículo sobre datos requeridos exige, según corresponda:
tipo y número de documento, país de expedición y NIT o equivalente;
nombres, apellidos, fecha y país de nacimiento;
nacionalidad y ubicación, incluido correo electrónico;
criterio por el que fue determinado;
porcentaje individual de participación o beneficio;
fecha desde la cual tiene y deja de tener la calidad.
Los porcentajes se reportan por cada beneficiario de forma individual. En el expediente interno conviene guardar también la fórmula y las fuentes que permiten reproducirlos.
Calendario de actualización sin confundir el hecho con el corte
La regulación exige actualizar ante cualquier modificación y revisar si hubo cambios al primer día de enero, abril, julio y octubre. Si los hubo, la actualización se hace dentro del mes siguiente, contado desde ese primer día. Si no hubo ninguna modificación a la fecha de corte, no se presenta actualización.
Para no llegar tarde, registre el cambio el día que ocurre y programe una tarea automática para el siguiente corte. Esperar al cierre trimestral es la manera de descubrir una venta de acciones que pasó meses antes.
Las entidades constituidas u obligadas desde el 1 de junio de 2023 hacen el suministro inicial dentro de los dos meses siguientes al evento aplicable que describe la resolución compilada por la DIAN. Hay reglas particulares, entre ellas modificaciones posteriores para organismos de acción comunal, y cada tipo de reportante tiene que revisar las suyas.
Qué pasa si no fue posible identificar
Si después de agotar los actos necesarios no es posible identificar a uno o más beneficiarios finales, el obligado tiene que informar la situación y explicar los motivos. Con eso la obligación no se extingue: debe seguir intentando conseguir la información y actualizar el registro cuando la obtenga.
Internamente, conviene distinguir estos estados:
confirmed: cadena, criterio e identidad sustentados;conflict: fuentes incompatibles;incomplete: falta un nivel o documento;reported_unidentified: imposibilidad informada con motivos y plan de seguimiento.
Estos nombres son una propuesta para el sistema interno. La DIAN no los usa como categorías.
Conservación y acceso no son lo mismo
Los soportes se guardan mientras la persona natural sea beneficiaria final y al menos cinco años desde el cambio por el que deja de serlo. Si la entidad se liquida, el liquidador conserva la información al menos cinco años contados desde el primero de enero del año siguiente a la liquidación.
La información del RUB es reservada. Que una empresa la reporte a la DIAN no significa que cualquier contraparte pueda consultar el registro ni que un proveedor pueda ofrecer acceso directo a sus clientes. Para las verificaciones privadas hay que usar fuentes a las que se tenga derecho de acceso.
Reportar no sustituye el AML de una contraparte
La obligación tributaria del RUB es de la entidad reportante. Una entidad financiera o una empresa sujeta a un régimen AML hace su propia debida diligencia: entiende la estructura, identifica al UBO, verifica su identidad, resuelve inconsistencias y evalúa el riesgo.
AML Screening de Biometric.Vision puede revisar a las personas naturales identificadas contra fuentes declaradas de sanciones, PEP y otros riesgos, y repetir la revisión. No determina la cadena jurídica ni garantiza consultas al RUB. Document Verification puede ayudar a validar el documento del UBO, pero tampoco prueba la relación de propiedad.
Un expediente que resiste una revisión junta cinco piezas: el gráfico de propiedad, las fuentes con fecha, el cálculo de participación, la explicación del control y la verificación de cada persona natural. Al RUB llega el resultado. La debida diligencia es la que muestra cómo se llegó a él.
Fuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones gratis al mes sin tarjeta, sin contrato, sin llamada comercial.