KYC en Uzbekistán: cómo construir un expediente que explique la decisión
Mapa práctico de identificación, verificación, titular real, riesgo y monitoreo continuo en el KYC de Uzbekistán.

Un pasaporte auténtico y una comparación facial satisfactoria dejan el KYC a medias. Al banco o a la organización de pagos le queda por resolver quién actúa, quién controla en última instancia a una sociedad, para qué se abre el producto y si la actividad posterior encaja con el perfil declarado. Si todo eso se reduce a un único campo identity_verified, las decisiones se mezclan y se pierde la trazabilidad.
El glosario del Banco Central de Uzbekistán incluye en la debida diligencia la identidad y las facultades, la identificación del beneficiario final y el monitoreo continuo de relaciones y operaciones. En la práctica, el KYC es un registro de decisiones que se mantiene durante toda la relación, mucho más que subir unos documentos.
Cinco decisiones que no deben fusionarse
Decisión | Pregunta de control | Evidencia mínima |
|---|---|---|
Identificación | ¿Qué datos declaró el cliente? | Formulario original, documento y valores recibidos |
Verificación | ¿Qué fuente independiente los confirmó? | Fuente, hora, respuesta y resolución de discrepancias |
Facultades y control | ¿Quién actúa y quién controla finalmente? | Poderes, cadena de propiedad y razonamiento |
Riesgo | ¿Qué profundidad de revisión corresponde? | Factores, clasificación, aprobación y medidas reforzadas |
Monitoreo | ¿La actividad sigue siendo coherente? | Evento, análisis, actualización y responsable |
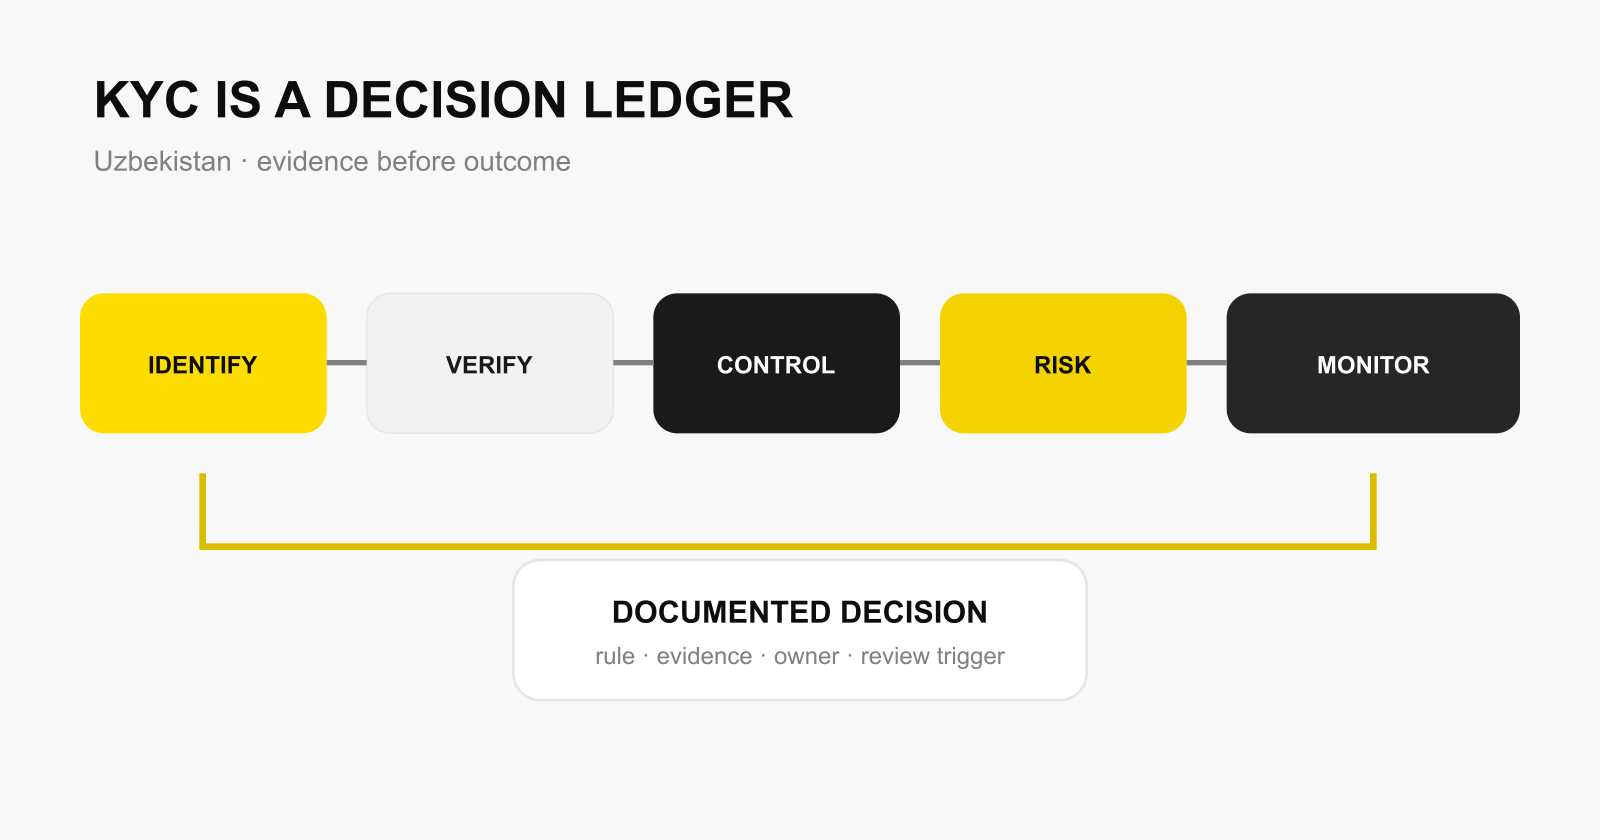
Con esta separación se entiende un caso frecuente: la persona supera el documento, la prueba de vida y la comparación facial, y aun así la relación sigue en revisión por las facultades, el titular real, el origen de fondos o el riesgo.
No existe un checklist único para todos los sectores
La base nacional es la Ley n.º 660-II, que las reglas sectoriales desarrollan. Los bancos comerciales aplican las Reglas n.º 2886 y sus modificaciones. Los operadores de sistemas de pago, dinero electrónico y organizaciones de pago tienen las Reglas n.º 3266. Para los participantes profesionales del mercado de valores se registraron en 2026 las Reglas n.º 3877.
El diseño empieza por la entidad, el producto, el canal y el supuesto normativo. Un umbral o una excepción válidos en un sector no se trasladan sin más a otro.
Lo que sí comparten todos es la estructura básica:
registrar la identidad declarada y, cuando corresponda, las facultades del representante;
verificar datos materiales con fuentes fiables;
identificar al beneficiario final y tomar medidas razonables para verificarlo;
entender el propósito y la naturaleza prevista de la relación;
clasificar el riesgo y aplicar medidas ordinarias o reforzadas;
monitorear operaciones y mantener el expediente actualizado.
La guía qué es KYC explica la terminología general. En Uzbekistán hay que sumar la norma sectorial exacta, su edición y la versión de la política interna.
Representante, director y beneficiario final no son la misma función
La firma del director muestra quién obliga a la sociedad, pero no quién la controla en última instancia. Un poder acredita qué actos puede realizar el representante y no lo convierte en beneficiario final. Por eso el expediente de una persona jurídica necesita tres cadenas separadas: la existencia de la entidad, la facultad de quien la presenta y una conclusión reproducible sobre la propiedad o el control.
El análisis arranca de los registros y documentos societarios vigentes, recorre los propietarios directos e intermedios y llega a la persona física pertinente. Si la titularidad formal no explica el control efectivo, el analista guarda las fuentes adicionales, las discrepancias y su razonamiento. Un umbral tomado de otro país o sector no reemplaza el criterio de la regla vigente aplicable.
El riesgo debe cambiar la profundidad de la diligencia
«Abrir una cuenta» describe un producto y dice poco del comportamiento esperado. Un perfil útil relaciona la finalidad, la actividad, la geografía, las contrapartes y las operaciones previstas (y, si el riesgo lo exige, el origen de fondos o del patrimonio) con una fuente y con una consecuencia de control.
La diligencia reforzada tiene poco que ver con alargar la encuesta o rechazar por defecto. Debe indicar qué factor la activó, qué evidencia puede despejar la duda, quién acepta el riesgo residual y qué resultado obliga a rechazar, restringir o escalar a revisión manual.
AML Screening de Biometric.Vision genera candidatos de coincidencia en las fuentes de sanciones, PEP y otras declaradas, y sirve también para el monitoreo repetido. Un candidato todavía no es una conclusión jurídica: la organización resuelve la identidad, valora el contexto y documenta su propia decisión.
Lo que aporta la biometría y lo que queda fuera
La verificación documental extrae los campos y analiza los indicios que ofrece el soporte. Face Match devuelve una puntuación de similitud entre la imagen actual y un retrato de referencia. Liveness evalúa si la presentación tiene las propiedades de una captura en vivo frente a los ataques que contempla el método.
Estas señales vinculan a quien se presenta con el documento. Las facultades de representación, la estructura de propiedad, la resolución de una coincidencia PEP, el origen de fondos y la admisibilidad jurídica de la relación quedan fuera de su alcance.
En una comunicación oficial de 2025, el Banco Central describió controles Face ID en aplicaciones de bancos y organizaciones de pago para el alta, la recuperación de contraseña y el acceso desde un dispositivo nuevo. Son escenarios concretos; el Banco Central no afirma que una comprobación biométrica complete todo el KYC.
Los datos deben mapearse por finalidad
La Ley de Datos Personales n.º ZRU-547, en la edición consultada el 17 de septiembre de 2026, define los datos biométricos y fija reglas de consentimiento, protección y almacenamiento. Las modificaciones de 2026 cambiaron el régimen de localización y regulan de forma expresa los datos biométricos y genéticos.
El artículo 3 de la misma ley contiene además una exclusión para las relaciones que surgen del tratamiento de datos obtenidos en el marco AML. Esa exclusión no se puede extender sin análisis a todo el onboarding. La misma selfie puede servir para verificación, autenticación, antifraude y controles AML, y para cada finalidad hay que documentar la base, los objetos, la ubicación, el acceso, la conservación y la evidencia de borrado.
KYC continúa después del alta
La revisión periódica y la revisión por evento cubren problemas distintos. La periódica evita que el expediente envejezca sin que nadie lo note. La revisión por evento acorta la reacción cuando cambia la propiedad o la dirección, aparece una geografía nueva, la operativa cambia de forma material o el screening arroja un candidato nuevo.
El rastro de auditoría guarda algo más que el valor actual. El revisor necesita la versión anterior, el evento, la fuente nueva, quién hizo el cambio, la clasificación revisada y la versión de la política. Sin ese historial, la organización puede enseñar el estado de hoy, pero no demostrar cuándo ni por qué cambió la decisión.
El expediente debe poder reproducirse
Un revisor que no conozca el caso tiene que poder reconstruir:
entidad, producto, canal y versión de la regla aplicable;
datos originales y normalizados;
fuente, hora, versión, respuesta y error de cada consulta;
resultados separados de documento, liveness, comparación facial y screening;
facultades y cadena de titularidad real;
factores de riesgo, excepciones y aprobaciones;
decisión final, responsable y próximo evento de revisión.
Orchestrator de Biometric.Vision conecta la verificación documental, el rostro, el liveness, el screening AML y la revisión manual en un flujo versionado. La norma, los umbrales, las excepciones y la decisión final siguen siendo responsabilidad de la organización regulada.
Fuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones gratis al mes sin tarjeta, sin contrato, sin llamada comercial.