Las 3 etapas del lavado de dinero explicadas
Las 3 etapas del lavado de dinero son colocación, estratificación u ocultamiento e integración. Qué pasa en cada una, ejemplos y cómo se detecta en México.

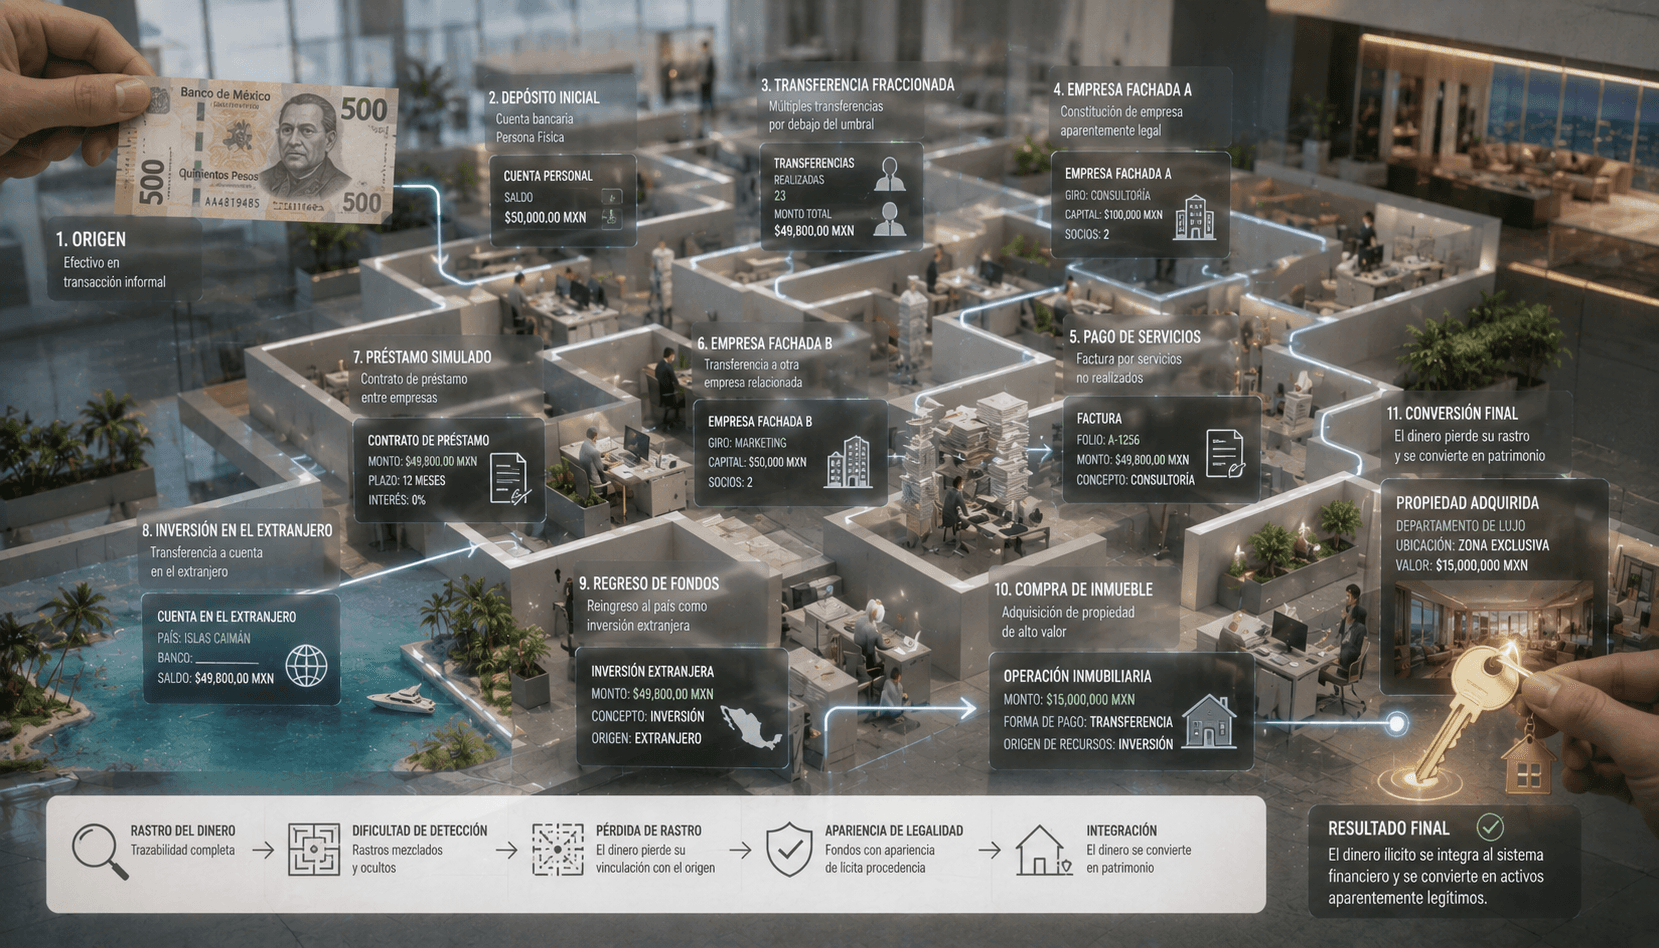
Las 3 etapas del lavado de dinero son la colocación, cuando el dinero ilícito entra al sistema financiero; la estratificación u ocultamiento, cuando se mueve entre cuentas, empresas y bienes para borrar su origen, y la integración, cuando regresa a la economía como patrimonio en apariencia legítimo. Así las describe la CNBV en sus materiales de prevención.
En 2017, Animal Político y Mexicanos Contra la Corrupción documentaron cómo 7,670 millones de pesos en contratos ilegales salieron de 11 dependencias federales, pasaron por universidades públicas y aterrizaron en 186 empresas. De ellas, 128 «no debían recibir recursos públicos, porque no tienen ni la infraestructura ni personalidad jurídica para dar los servicios para los que fueron contratadas». La llamaron La Estafa Maestra. El auditor superior de la federación, Juan Manuel Portal, la calificó de «un claro acto de corrupción». Lo sofisticado era el mecanismo: triangular los recursos a través de universidades públicas.
Ese enredo deliberado tiene nombre técnico: es la segunda de las tres etapas del lavado de dinero. Si conoces las tres, entiendes por qué el dinero sucio casi nunca se recupera cuando el ciclo termina.
De dónde viene el modelo de las tres etapas
La CNBV define el lavado de dinero como el proceso por el que se encubre el origen de fondos obtenidos con actividades ilegales, para que parezcan fruto de actividades legítimas y circulen sin problema en el sistema financiero. Qué es AML, quién vigila el lavado en México y cómo se comprueba a un cliente se explica en la guía qué es AML y cómo funciona la prevención del lavado de dinero.
El modelo canónico lo usan el GAFI y la ONUDD: colocación, estratificación e integración. La CNBV lo emplea en sus propios materiales de supervisión desde hace más de una década. La propia ONUDD advierte que en la práctica las etapas se funden, y la colocación y la estratificación pueden ocurrir en un solo paso. Los esquemas reales rara vez son tan ordenados como el diagrama.
Lo que sí se mantiene es el problema de fondo. El dinero ilícito tiene que entrar al sistema, perder su historia y volver con otra. Cada etapa resuelve una de esas necesidades, y por eso el modelo aguantó tres décadas de cambios técnicos. Ayer el instrumento era el efectivo y hoy son los criptoactivos, pero el delincuente sigue teniendo que resolver lo mismo.
Etapa 1. Colocación: el dinero entra al sistema
La colocación es el momento en que el efectivo de origen ilícito toca por primera vez el sistema financiero: depósitos en cuentas, compra de instrumentos monetarios, ingresos inflados de un negocio que maneja mucha caja, como un restaurante, una estética o una casa de cambio.
Para el delincuente, es la etapa más peligrosa. El dinero todavía huele a su origen y los controles se diseñaron justo para esta puerta. En México, los bancos reportan como operaciones relevantes todas las de efectivo desde 10,000 dólares. Los negocios de las llamadas actividades vulnerables, entre ellos notarías, inmobiliarias y joyerías, presentan avisos bajo la ley antilavado. La reforma de 2025 obliga a las plataformas de activos virtuales a avisar desde umbrales más bajos y a guardar los datos del ordenante y el receptor de cada transferencia, con exigibilidad escalonada.
El pitufeo: muchas manos, montos pequeños
La respuesta criminal a los umbrales se llama pitufeo (smurfing o estructuración, según el manual que se lea). La operación grande se fracciona en decenas de depósitos pequeños, cada uno por debajo del monto reportable, repartidos entre cuentas, sucursales y personas contratadas justo para eso.
Lo que delata al pitufeo es el patrón de los depósitos: muchas operaciones apenas bajo el umbral, en fechas cercanas y con un destino común. Un cajero mirando cada depósito por separado no lo ve. Hace falta monitoreo transaccional.
Etapa 2. Estratificación u ocultamiento: el rastro se rompe
La estratificación, que la CNBV también llama ocultamiento, es la segunda etapa del lavado de dinero: la separación de los fondos ilícitos de su fuente mediante «capas» de transacciones financieras, para disimular el rastro, la fuente y la propiedad del dinero.
La estratificación apila capas de operaciones entre el dinero y su origen: transferencias en cadena, empresas de fachada, facturas por servicios que nadie prestó, triangulaciones internacionales, conversión a criptoactivos y de regreso. Mover el dinero es el medio; el objetivo es romper la línea que une el peso depositado con el delito que lo produjo.
Dos figuras de esta etapa se confunden a menudo. La empresa fachada opera de verdad, sea un restaurante o una constructora, y mezcla los flujos ilícitos con ingresos reales. La empresa fantasma existe solo en papel. No tiene empleados ni oficinas ni capacidad de prestar el servicio que factura, y lo único que produce son comprobantes.
Ejemplos de estratificación
La CNBV resume la estratificación como el envío de dinero a través de diversas transacciones financieras «para cambiar su forma, dificultando su rastreo», y pone como ejemplos las transferencias bancarias y la compra de bienes raíces o bienes de lujo. En la práctica se ve así:
Transferencias en cadena. El dinero pasa por varias cuentas, a menudo en otros países, y cada salto agrega un titular y un banco más entre el depósito y el delito. La ONUDD en México describe transferencias a cuentas «que pueden estar en cualquier lugar del mundo», incluidos paraísos fiscales.
Compra y venta de bienes. Con el dinero se compra una casa, un auto o un bien de lujo, que luego se vende. Lo que entra por la venta ya tiene un contrato detrás.
Instrumentos de inversión. La compra y venta de instrumentos de inversión convierte el efectivo en saldos y títulos, y cada operación deja un registro nuevo que tapa el anterior.
Pagos a una empresa fantasma. Varias personas depositan efectivo en montos pequeños y después lo transfieren como pago de servicios a una empresa fantasma. La ONUDD usa este caso para mostrar que la colocación y la estratificación pueden ocurrir en un solo paso.
La Estafa Maestra es el manual ilustrado de esta etapa. Los recursos públicos no fueron directo a las empresas: pasaron primero por universidades públicas y de ahí se dispersaron entre las 186 empresas; 3,433 millones de pesos acabaron en empresas fantasma. Con cada capa institucional aparecía otra factura de aspecto legítimo, y el auditor quedaba un paso más lejos del destino final del dinero.
En esta etapa, los controles se fijan en las rutas del dinero más que en los montos. Hay reportes de operaciones inusuales cuando el movimiento no encaja con el perfil del cliente y análisis de la UIF sobre redes de cuentas. Y está la obligación, introducida por la reforma de 2025, con exigibilidad escalonada, de identificar al beneficiario controlador de cada empresa con umbral de más del 25 % del capital. Una empresa de papel pierde casi toda su utilidad cuando hay que declarar qué persona física está detrás.
Etapa 3. Integración: el dinero vuelve con historia nueva
En la integración, el dinero regresa a su dueño como patrimonio explicable: un edificio que genera rentas, una empresa que factura, un préstamo que uno mismo se otorgó desde el extranjero. Este último, el préstamo de regreso, es el clásico del género. El beneficiario se presta su propio dinero desde una jurisdicción opaca y lo recibe como deuda documentada, con contrato y calendario de pagos. El material de la CNBV lo ilustra con un ejemplo de una sola línea: «la venta de un yate que se adquirió en la etapa de estratificación». El yate se compró con dinero que ya pasó por varias capas, y al venderlo el dueño obtiene dinero respaldado por un contrato.
A esta altura, cada activo tiene papeles en regla. Para encontrar el origen hace falta una investigación patrimonial retrospectiva, y los números mexicanos muestran cuánto rinde: una investigación de MCCI publicada en 2020 contó 44 personas condenadas por lavado en 13 años a nivel federal, con el delito castigado con 5 a 15 años de prisión por el artículo 400 Bis. Compara eso con la entrada del embudo: solo en enero y febrero de 2024 se reportaron a la UIF casi tres millones de operaciones relevantes, que son avisos rutinarios por umbral y no sospechas. Las condenas federales por lavado se cuentan con los dedos. Los periodos de ambas cifras no coinciden, pero la diferencia de escala es evidente.
El dinero que completa la integración casi nunca se recupera.
Lavado de activos y blanqueo de capitales: las mismas tres etapas
El modelo es el mismo en toda la región, pero el nombre del delito cambia al cruzar la frontera. En México se dice «lavado de dinero», y el Código Penal habla de «operaciones con recursos de procedencia ilícita». Colombia, Perú y Chile hablan de «lavado de activos»; España, de «blanqueo de capitales». Las etapas del lavado de activos son idénticas: colocación, estratificación e integración. Si tu operación abarca varios países hispanohablantes, tu equipo de cumplimiento encontrará los tres términos en un mismo expediente.
Las tres etapas en una tabla
| Etapa | Esquemas típicos | Señales de alerta | Qué control la detecta |
|---|---|---|---|
| Colocación | Pitufeo, negocios intensivos en efectivo, instrumentos monetarios | Depósitos bajo el umbral, efectivo ajeno al perfil del cliente | Verificación de identidad en el alta, reportes de operaciones relevantes, avisos LFPIORPI |
| Estratificación | Transferencias en cadena, empresas fachada y fantasma, triangulación, criptoactivos | Rutas sin lógica comercial, beneficiarios opacos, facturas sin servicio real | Reportes de operaciones inusuales, beneficiario controlador, análisis de redes de la UIF |
| Integración | Inmuebles, facturación simulada, préstamos de regreso | Patrimonio sin origen demostrable | Investigación patrimonial; a esta altura, casi ninguno |
La detección temprana es la única que funciona
Cada etapa cuesta menos detectarla que la siguiente. En la colocación basta con saber quién abre la cuenta y contra qué listas cruzarlo. En la estratificación ya hacen falta análisis de redes y meses de trabajo. En la integración queda la investigación patrimonial, y la tasa de éxito del sistema completo es de 44 condenas federales en 13 años, según el conteo de MCCI de 2020.
El costo de fallar en ese filtro quedó a la vista en junio de 2025, cuando el Tesoro de EE. UU. señaló a tres instituciones financieras mexicanas como fuentes de preocupación principal en materia de lavado de dinero: un año después, CIBanco estaba en liquidación y Vector había cerrado.
La normativa, por eso, pone el peso en la puerta de entrada. El filtro operativo es el onboarding: verificar la identidad, cruzar a la persona o a la empresa contra listas de sanciones y de personas expuestas políticamente, y repetir el cruce cuando las listas cambian. Hay que admitir un límite. El screening del alta no atrapa el dinero ya integrado; un patrimonio con papeles en regla es trabajo de fiscales, no de software. Ese cruce es el screening AML, y funciona mejor dentro de la misma solicitud que la verificación de identidad que en un sistema aparte. Reguladores, reportes y sanciones del régimen se explican en nuestra guía sobre prevención de lavado en México: PLD, CNBV y ley fintech.
El filtro está en la puerta
Las tres etapas comparten un punto débil: todas necesitan cuentas, y cada cuenta la abrió alguien. Biometric.Vision verifica a esa persona en una sola solicitud con documento, prueba de vida y comparación de rostros, y la cruza contra listas de sanciones, bases de PEP y menciones negativas, con monitorización continua que avisa cuando una lista cambia. Los primeros 500 chequeos del mes son gratis.
Solicita una demo y revisa cómo se ve el screening dentro de tu flujo de alta.
Preguntas frecuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones al mes gratis durante un año, sin tarjeta, sin contrato, sin llamada comercial.