Qué es AML y cómo funciona la prevención del lavado de dinero
El lavado de dinero oculta el origen ilícito de recursos para que parezcan legales. AML, o PLD en México, son las leyes y controles que lo previenen.

El lavado de dinero es el delito de ocultar el origen ilícito de bienes y recursos obtenidos con actividades ilegales para que parezcan fruto de actividades legítimas; en México lo tipifica el artículo 400 Bis del Código Penal Federal. AML (Anti-Money Laundering) es el conjunto de leyes y controles que obligan a bancos y otros negocios a impedirlo; en México se llama PLD, prevención de lavado de dinero.
El 25 de junio de 2025, el Departamento del Tesoro de Estados Unidos señaló a tres instituciones financieras mexicanas, CIBanco, Intercam y Vector Casa de Bolsa, como fuentes de «preocupación principal en materia de lavado de dinero» por su relación con el tráfico ilícito de opioides. Un año después, dos de las tres ya no existen como negocio: CIBanco entró en liquidación y Vector entregó a sus clientes a Finamex antes de que la CNBV revocara su licencia.
No hubo condena de por medio, solo una orden administrativa de otra jurisdicción. El riesgo AML funciona así hoy: el señalamiento cuesta caro antes de que exista cualquier sentencia.
Qué es AML
AML son las siglas de Anti-Money Laundering, el conjunto de leyes, reglamentos y procedimientos que obligan a bancos, fintech y otros negocios a impedir que el dinero de origen ilícito entre al sistema financiero con apariencia legal. En México el regulador usa su propio acrónimo, PLD/FT: Prevención de Lavado de Dinero y Financiamiento al Terrorismo. AML y PLD designan lo mismo, cada uno desde su tradición regulatoria.
En el día a día, AML significa cuatro obligaciones: identificar al cliente antes de operar con él, cotejarlo contra listas de sanciones y de personas expuestas políticamente, reportar las operaciones que se salen de su perfil y guardar la evidencia para el regulador.
Qué es el lavado de dinero
El lavado de dinero consiste en dar apariencia lícita a recursos que vienen de un delito. El Código Penal Federal no usa ese nombre: lo tipifica como operaciones con recursos de procedencia ilícita en el artículo 400 Bis y lo castiga con «cinco a quince años de prisión y de mil a cinco mil días multa». Desde la reforma de julio de 2025, el Ministerio Público puede investigarlo sin esperar la denuncia previa de Hacienda, aunque esa denuncia sigue siendo requisito para ejercer la acción penal.
Lavado de dinero, lavado de activos y blanqueo de capitales nombran el mismo fenómeno: «lavado» es el término más usado en Latinoamérica y «blanqueo», en Europa. Según la CNBV, el dinero que se lava suele venir del tráfico de drogas, el contrabando de armas, la corrupción, el fraude, la trata de personas, la extorsión, la piratería, la evasión fiscal y el terrorismo.
Sobre la escala global solo hay estimaciones. La ONUDD cita un rango de 2 a 5 % del PIB mundial, entre 800,000 millones y 2 billones de dólares, y recuerda que ese rango lo estableció originalmente el FMI. Su propia medición de 2011 estimó 1.6 billones de dólares lavados en 2009, el 2.7 % del PIB de ese año. Una cifra más precisa que circule sin fuente no merece crédito.
Las autoridades mexicanas y el GAFI describen el lavado en tres etapas. En la colocación, el dinero ilícito entra al sistema financiero, por ejemplo con depósitos en efectivo. En la estratificación, pasa por transferencias y compras sucesivas hasta que se pierde su rastro. En la integración, vuelve a la economía como inversión, inmueble o bien de lujo con apariencia legal. Los ejemplos y las señales de cada etapa están en las 3 etapas del lavado de dinero explicadas.
Quién vigila el lavado en México
La vigilancia en México se organiza en tres niveles.
La ley antilavado. La LFPIORPI, vigente desde 2013, cubre a los negocios no financieros: notarios, inmobiliarias, joyerías, desarrolladores y plataformas de activos virtuales. Su reforma del 16 de julio de 2025 endureció el régimen. Definió al beneficiario controlador con un umbral de más del 25 % del capital, amplió el alcance sobre activos virtuales (incluidas las operaciones con mexicanos desde otras jurisdicciones) y exigió políticas internas con enfoque de riesgos. Las nuevas obligaciones operativas todavía no rigen. Las reglas publicadas el 7 de agosto de 2026 las escalonan: entrada general el 30 de noviembre de 2026, evaluación de riesgos y manual hacia marzo de 2027, monitoreo automatizado hacia junio de 2027 y primer periodo auditable en 2028.
Los bancos. Las disposiciones del artículo 115 de la Ley de Instituciones de Crédito obligan a cada banco a tener una política de identificación del cliente, a integrar su expediente antes de abrir la cuenta y a reportar por tres vías: operaciones relevantes (efectivo desde 10,000 dólares), operaciones inusuales, con un plazo de hasta sesenta días naturales, y el «reporte de 24 horas» cuando hay indicios de vínculo con delitos graves. Las obligaciones de bancos y fintech ante la CNBV, con detalle: prevención de lavado en México: PLD, CNBV y ley fintech.
La UIF. La Unidad de Inteligencia Financiera recibe esos reportes y administra la Lista de Personas Bloqueadas. Entre octubre de 2024 y agosto de 2026 bloqueó más de 24 mil cuentas por unos 8,670 millones de pesos; según su titular, casi una de cada tres está ligada a la delincuencia organizada. En abril de 2026 la Suprema Corte validó el bloqueo de cuentas sin orden judicial como medida cautelar administrativa, así que la UIF conserva su herramienta principal.
Cómo denunciar el lavado de dinero en México
Cualquier persona puede denunciar un posible caso de lavado ante el Ministerio Público más cercano o en línea, en el sitio web de la fiscalía de su estado. La ONUDD y el Consejo Ciudadano para la Seguridad y Justicia de la Ciudad de México habilitaron además una línea de reporte para la prevención del lavado de dinero en el 55 5533 5533: es gratuita, funciona las 24 horas y protege el anonimato de quien reporta.
Antes de denunciar conviene reunir los documentos o indicios disponibles y anotar cuándo, dónde y cómo ocurrieron los hechos, y quién los presenció.
El caso que lo cambió todo: CIBanco, Intercam y Vector
Las órdenes del 25 de junio de 2025 fueron las primeras emitidas bajo la FEND Off Fentanyl Act. No se trata de multas ni de sanciones de la OFAC: prohíben a las instituciones financieras de EE. UU. ciertas transferencias de fondos que involucren a las entidades señaladas. Las órdenes, una por institución, se publicaron en el Federal Register. Un banco que queda fuera del sistema de pagos en dólares pierde, en la práctica, su negocio.
Lo que siguió se resume rápido. Al día siguiente, la CNBV intervino gerencialmente las tres instituciones. El negocio fiduciario de CIBanco pasó a Multiva y buena parte de Intercam, a Kapital. En octubre de 2025, CIBanco pidió la revocación de su propia licencia y entró en liquidación a través del IPAB. Vector transfirió sus cuentas a Finamex y cerró en diciembre.
Del lado mexicano hay un dato que conviene citar completo: en noviembre de 2025, la presidenta Sheinbaum afirmó que la investigación local no encontró pruebas de lavado en las tres instituciones. Para entonces, las consecuencias comerciales ya se habían producido.
Cuánto atrapa el sistema
Las cifras de la persecución penal son bajas. Una investigación de Mexicanos Contra la Corrupción y la Impunidad, publicada en 2020, contó 44 personas condenadas por lavado en 13 años a nivel federal. El GAFI, en su evaluación mutua de México de 2018, calificó de «muy baja» la cantidad de acciones penales y condenas, y colocó la efectividad en investigación y persecución del lavado en el nivel más bajo de su escala.
Para un negocio regulado, la conclusión es práctica: el sistema se apoya en la prevención. El filtro útil está en el onboarding, antes de que entre el dinero.
AML, KYC y eKYC: tres siglas que se confunden
| Sigla | Pregunta que responde | Qué incluye |
|---|---|---|
| KYC | ¿Quién es mi cliente? | Documento, biometría, prueba de vida |
| AML | ¿Está en listas y de dónde viene su dinero? | Sanciones, PEP, monitoreo, reportes |
| eKYC | ¿Cómo hago el KYC a distancia? | La verificación eKYC remota, sin sucursal |
KYC identifica al cliente; AML evalúa el riesgo y vigila sus operaciones. El eKYC es la forma actual de hacer lo primero y el punto de entrada lógico para integrar lo segundo. Cómo se verifica a un cliente paso a paso: qué es KYC y cómo funciona.
Cómo se comprueba a un cliente en la práctica
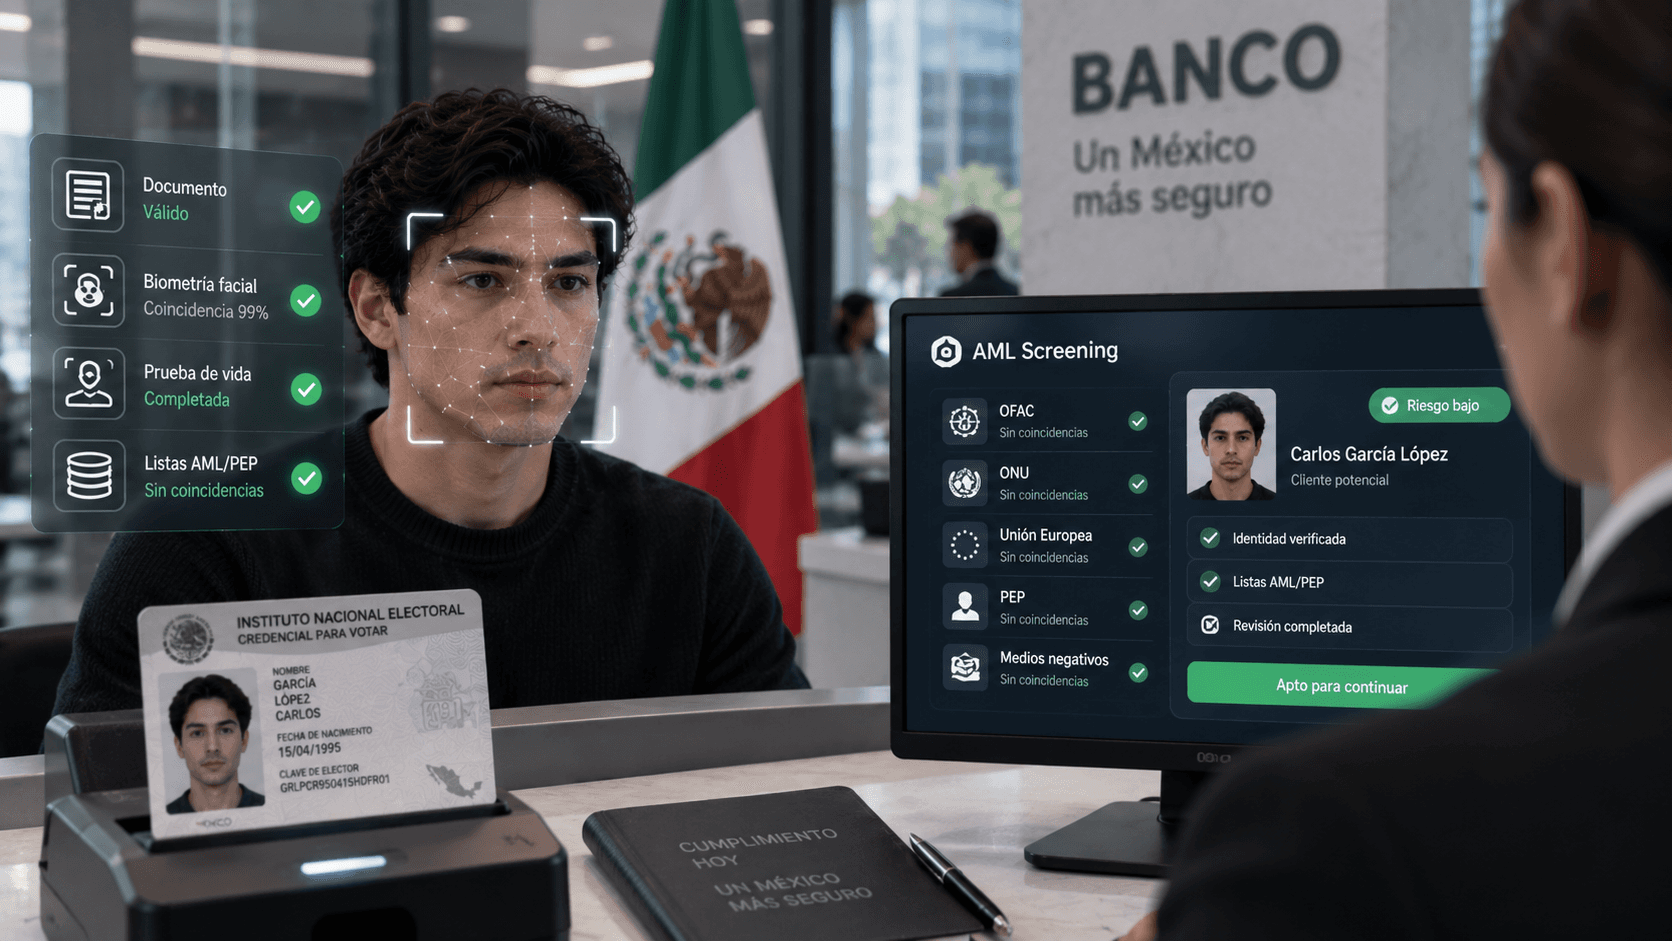
Hoy el screening AML se hace en la misma solicitud que verifica la identidad. Después del documento y la prueba de vida, el sistema coteja a la persona o a la empresa contra listas de sanciones de OFAC, la UE, la ONU y el HMT, bases de personas expuestas políticamente con sus asociados y niveles de riesgo, listas de terroristas y menciones negativas en medios. También puede sumar las listas de bloqueo del regulador o del propio cliente.
Cada coincidencia recibe una puntuación de relevancia; los falsos positivos evidentes se descartan y los casos dudosos pasan a revisión manual. Todas las comprobaciones quedan registradas, así que el historial ya está listo cuando llega el requerimiento del regulador. Como las listas cambian, la monitorización continua vuelve a cotejar la base y avisa por webhook si aparece una coincidencia nueva.
Hay un límite que ningún proveedor debería ocultar. El screening entrega coincidencias y evidencia, pero decidir si se acepta o se rechaza al cliente, y reportar a la UIF, sigue siendo obligación del sujeto obligado. La herramienta prepara el expediente; la responsabilidad regulatoria no se puede subcontratar.
La norma exige comprobar; nosotros lo hacemos en la misma solicitud
Las disposiciones mexicanas exigen identificar al cliente, cotejarlo contra listas y conservar evidencia. Biometric.Vision lo hace en un solo flujo: verificación de identidad (documento, prueba de vida y comparación de rostros) y screening AML contra sanciones, PEP y menciones negativas, con monitorización continua y registro de auditoría. Es una solicitud en lugar de cuatro, y para empezar hay 500 verificaciones gratis al mes.
Solicita una demo y revisa el flujo completo con tus propios casos de riesgo.
Preguntas frecuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones al mes gratis durante un año, sin tarjeta, sin contrato, sin llamada comercial.