Кредит на ваше имя по удостоверению личности: как узнать и как защититься
Что делать, если кредит по удостоверению личности оформили на ваше имя: как проверить кредитную историю по ИИН, увидеть чужой заем и защититься.

Дата проверки: 17 ноября 2026 года.
Вы получили SMS с номера 1414 о микрокредите, который не оформляли, или увидели в кредитном отчете договор без своей подписи. Чтобы узнать, кто взял кредит на мое имя, запросите кредитный отчет в кредитном бюро: в нем перечислены договоры по вашему ИИН, с кредитором и датой. Дальше записи нужно сверить, понять, как чужой заем прошел идентификацию, и пройти маршрут от заявления кредитору до полиции.
Если пришло SMS о займе, которого вы не брали
Кредитное бюро с государственным участием вправе бесплатно отправлять уведомления о выдаче банковского займа или микрокредита через SMS с номера 1414 — такое сообщение относят к проактивным услугам бюро (Закон «О кредитных бюро и формировании кредитных историй в Республике Казахстан»). По этому закону уведомление о выдаче займа входит в перечень проактивных услуг.
Мониторинг истории устроен иначе: бюро анализирует изменения кредитной истории и информирует о них. Сверить, какой договор породил сообщение, можно по отчету.
Сигнал | Что проверить | Чего сигнал не доказывает |
|---|---|---|
SMS 1414 о займе, которого вы не оформляли | Есть ли в отчете договор этого кредитора | Что заем чужой: сообщение говорит о выдаче, а не о том, кто ее получил |
Договор в отчете, которого вы не подписывали | Кредитора и дату записи | Кто получил деньги: в записи этого не видно |
Получатель отчета, которого вы не знаете | Дату и название организации | Что запрос стал договором |
Где в кредитном отчете по ИИН увидеть все договоры на ваше имя
Отчет выдают Государственное кредитное бюро и Первое кредитное бюро, а еще онлайн на портале электронного правительства. Услуга персональная: отчет приходит только о вас (Получение персонального кредитного отчета). Один раз в год его дают бесплатно; вместо отчета может прийти справка об отсутствии информации.
Бюро формирует историю, а отчет — форма выдачи из нее, полной или частичной (Закон о кредитных бюро). В отчете смотрите на кредитора, дату договора и статус. Бюро обязано указать в отчете всех поставщиков сведений и дату, когда информация к нему поступила: по этим реквизитам видно, откуда пришла запись.
Регулятор советует брать отчет регулярно, даже когда кредитов нет (Fingramota.kz). Бюро хранят историю не меньше десяти лет с последнего обновления. Незнакомый договор превращает подозрение в факт, с которым идут к кредитору.
Зачем кредитор запрашивает вашу кредитную историю и как читать запросы
Кредитору история нужна для оценки риска: как вы платили раньше и сколько обязательств на вас висит. Выдать ваш отчет другой организации можно только с вашего согласия (Закон о кредитных бюро). Тот же закон требует, чтобы в отчете для вас стояли все случаи выдачи отчета за календарный год: дата, название и реквизиты получателя.
Список получателей работает как журнал доступа. Организация, которой вы согласия не давали, — повод спросить у кредитора и бюро, на каком основании они получили отчет.
Как чужой заем попадает в вашу историю: ИИН, согласие и проверка лица
Чужой заем оформляют, например, по утерянному удостоверению личности или после разговора, где мошенник выведал данные и записал ваш голос (Fingramota.kz). Во втором варианте вы назвали звонящему имя и другие личные данные, а мошенник записал голос и оформил заем.
Закон относит к персональным данным сведения о человеке, дополненные идентификаторами: ФИО, ИИН, изображение лица, биометрический вектор лица (Закон «О персональных данных и их защите»). Собирать и обрабатывать их можно с согласия человека, кроме случаев, указанных в законе. Согласие дают письменно, через государственный или негосударственный сервис либо иным способом, по которому получение согласия можно подтвердить. Бумажные копии удостоверения собирать запрещено, кроме случаев отсутствия интеграции с цифровыми объектами госорганов, невозможности провести идентификацию техническими средствами и иных случаев, указанных в законах.
По одному ИИН кредит не оформляют: номер опознает вас в базе, а договор появляется там, где кто-то прошел идентификацию и дал согласие. С 20 августа 2024 онлайн-займы и микрокредиты без биометрической идентификации клиента не выдают (АРРФР).
Сервис сверки лиц face-match получает селфи и фото документа, распознает удостоверение личности РК или паспорт, проверяет живость и сверяет селфи с фото в документе; один API закрывает онбординг банка, МФО и платежной организации без бумажных анкет и визита в отделение. Компания — вендор Централизованной системы идентификации Национального банка Казахстана; алгоритм сравнения лиц занимает 37-е место из 570+ в рейтинге NIST FRVT, liveness протестирован по ISO/IEC 30107-3. Кредитную историю сервис не ведет и функций кредитного бюро не выполняет; проверку согласия и решение о займе проводит кредитор.
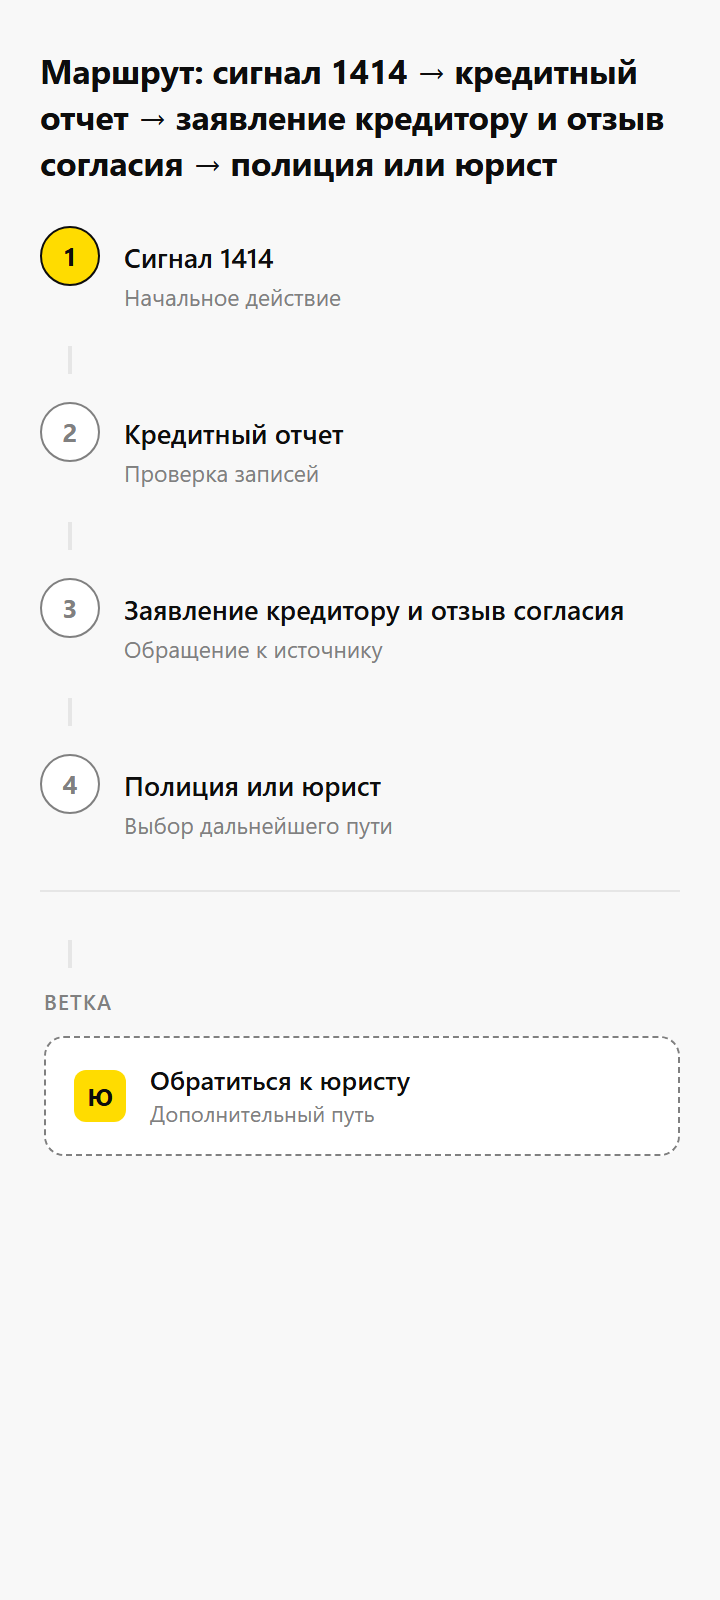
Если вы нашли чужой кредит — маршрут действий от отчета до полиции
Начните с заявления кредитору и отзыва согласия на обработку данных, если вы его давали. Затем подайте заявление в полицию (Fingramota.kz (проект АРРФР)).
Зафиксируйте сигнал: скриншот SMS 1414 и страницы отчета с чужим договором.
Посмотрите получателей отчета — там видно, кто интересовался вашей историей.
Напишите заявление кредитору: попросите копии договора, приложений, документов, реквизиты счета, куда ушли деньги, и данные сотрудника, оформившего договор. Потребуйте служебного расследования и поставьте номер с датой на своей копии.
Отзовите согласие на обработку персональных данных, если давали его: уведомьте оператора (Закон о персональных данных).
Подайте заявление в полицию. Если кредитор не дает документы, жалуйтесь в Агентство по регулированию и развитию финансового рынка.
Суд — только с юристом: иск о признании сделки недействительной подают по месту жительства. После решения в вашу пользу кредитор списывает долг и направляет в бюро письмо об исключении записи.
Как запретить выдавать займы на ваше имя: Стоп-кредит и его ограничения
Заявление подают на egov.kz или в eGov mobile, услуга бесплатная: форму подписывают ЭЦП, результат виден в «Истории получения услуг» (АРРФР). После активации финансовые организации отказывают в выдаче, а заем, оформленный вопреки запрету, подлежит списанию; с 1 сентября 2024 кредиторы обязаны списать долг по кредитам, незаконно оформленным в период самозапрета (АРРФР о заявках в реальном времени).
Отключить запрет можно в любое время. Ограничение не распространяется на ломбарды и организации, которые не работают с кредитными бюро. Банки и МФО передают в бюро данные о заявках в режиме реального времени, а бюро показывает в отчете установку и снятие отказа. К 16 марта 2026 сервисом воспользовались 5,1 млн граждан.
Запрет закрывает новые выдачи, но не отвечает на вопрос, что уже записано в вашей истории: для этого нужен отчет из раздела про договоры по ИИН.
Подбор банка или МФО здесь не разбирается: условия у кредиторов меняются, а речь про проверку и защиту. Если отчет чист, а подозрительные звонки продолжаются, обращайтесь в полицию и к юристу: в истории проверять нечего, разбираться нужно с самими звонками.
Частые вопросы
Готовы усилить проверку клиентов?
500 проверок в месяц бесплатно целый год · без карты · без контракта · без звонка от менеджера.