Антифрод-система в банке: что это и как работает
Что обязана уметь антифрод-система банка по Правилам АРРФР № 86, как перевод сверяют с базами антифрод-центра, где антифрод слеп и почему банк блокирует…

Дата проверки: 29 октября 2026 года.
Антифрод-система банка — это комплекс технических и аналитических мер, направленных на предотвращение и обнаружение операций с признаками мошенничества или противоправных инцидентов и на выявление дропперов. Так ее определяют Правила № 86 АРРФР. На практике это несколько слоев проверки: банк оценивает сессию клиента еще до операции, сверяет реквизиты перевода до его исполнения и разбирает уже прошедшие операции.
Дальше этот путь разобран на условном примере: ночью клиент входит в мобильное приложение с нового устройства и переводит почти весь остаток новому получателю.
Что такое антифрод в банке и что антифрод-система обязана уметь
Правила № 86 перечисляют, что должна делать антифрод-система (пункт 138). Главное для понимания механики:
Связывает данные. Система автоматически объединяет подозрительные операции и инциденты, связанные с одним клиентом, устройством, IP-адресом, номером телефона или картой, с учетом данных за 12 месяцев.
Работает по сценариям, моделям и правилам. Подозрительную активность она выявляет по заданным алгоритмам.
Сверяет со списками. Банк ведет внутренние списки лиц, совершавших подозрительные операции, и автоматически сверяет с ними все транзакции, включая списки антифрод-центра Национального Банка.
Может остановить операцию. В системе должна быть возможность приостановить или отклонить транзакцию.
Работает круглосуточно во всех каналах: личный кабинет на сайте, мобильное приложение, банкоматы, терминалы самообслуживания и POS-терминалы. Система также интегрирована с антифрод-центром НБРК и с внутренними системами банка.
Отдельно Правила № 86 требуют, чтобы системы обнаружения искали аномалии и в транзакционных, и в нетранзакционных данных, а также в поведении клиентов и работников, и проверяли их в автоматическом режиме (пункт 140). Систему управления рисками мошенничества, в которую входит и антифрод-система, обеспечивает совет директоров банка (пункт 134).
Путь одной операции: где антифрод-система ставит проверки
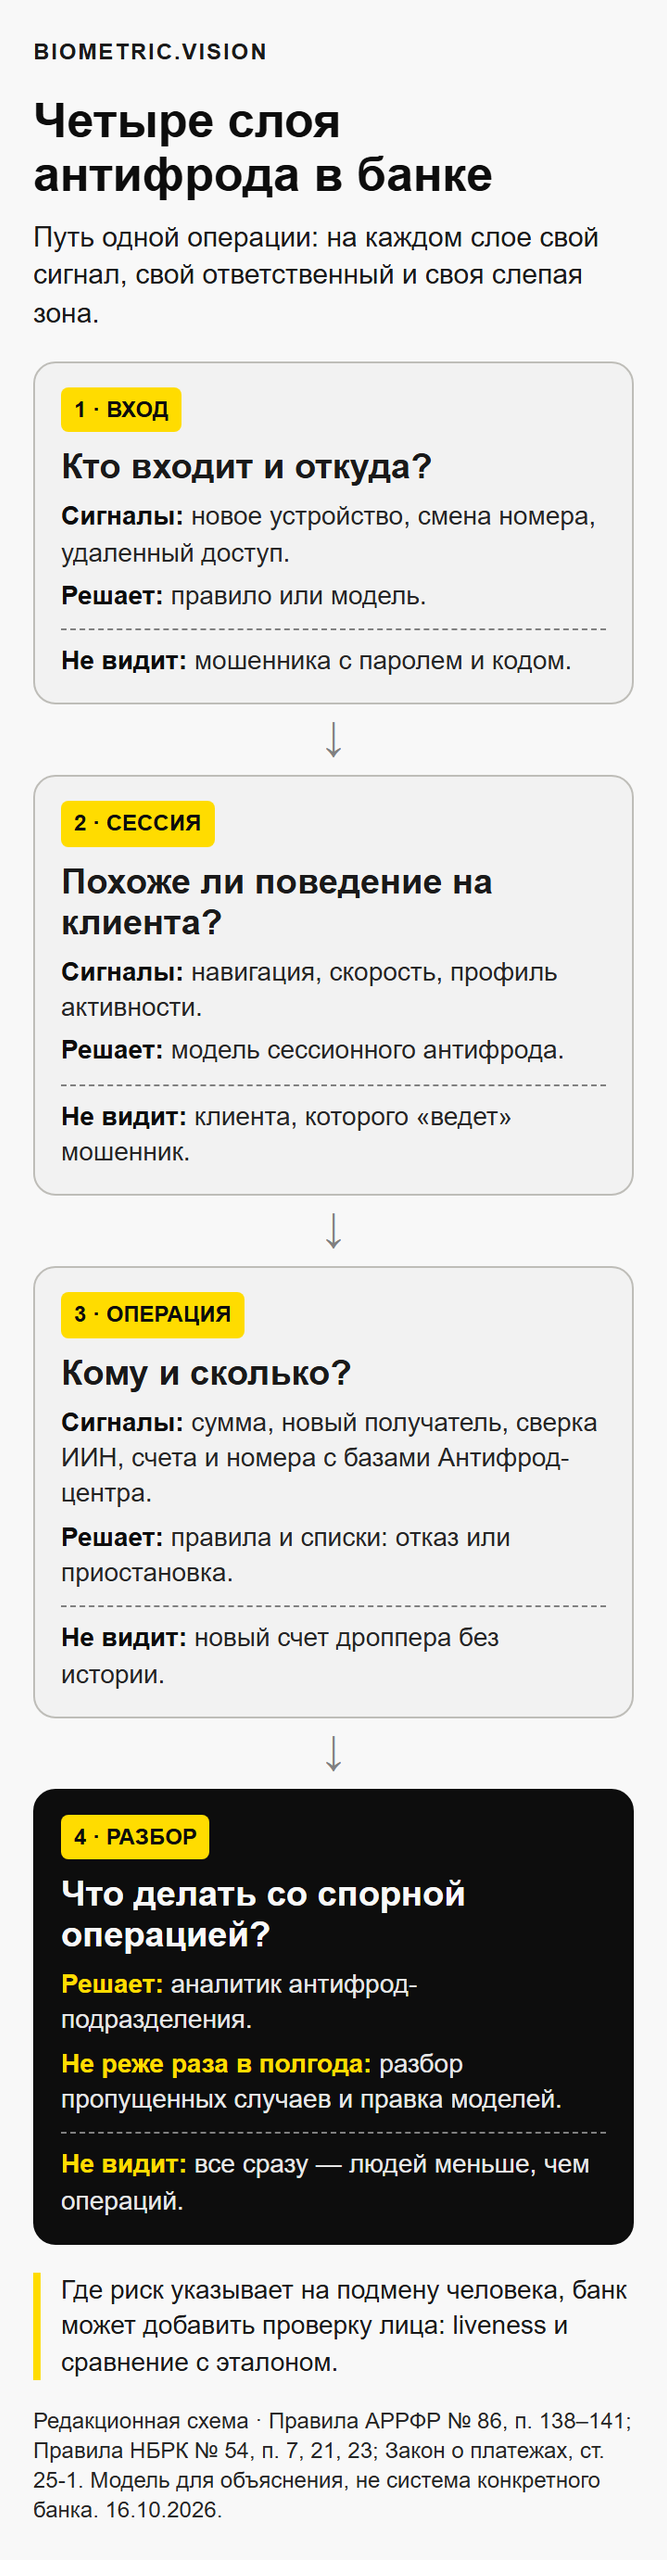
Как работает антифрод, проще всего увидеть на пути одной операции: алгоритмы, проверка по базам и мониторинг включаются на разных шагах.
Вход и сессия. Первая проверка начинается до перевода. Банковское приложение и интернет-банкинг обязаны включать сессионный антифрод: он в реальном времени оценивает сессию, анализирует поведение клиента, строит профиль его активности и ищет аномалии до совершения операции (пункт 139 Правил № 86). По профилю банк относит клиентов к высокому, среднему или низкому уровню риска. В примере новое устройство, ночной вход и перевод почти всего остатка — как раз такая аномалия.
Перевод до исполнения. Получив указание о переводе, банк до его исполнения сверяет ИИН или БИН, номер счета и номер телефона отправителя и получателя с базами о попытках и событиях мошенничества и с базой скомпрометированных средств платежа (Правила № 54 НБРК, пункт 7). Эти базы ведет антифрод-центр. В них также собраны сведения о скомпрометированных номерах, множественных кредитных заявках, потенциальных пострадавших и лицах, связанных с противоправными инцидентами (пункт 10).
Остановка. Если найдены признаки мошенничества, по Закону о платежах (статья 25-1) банк приостанавливает исполнение указания или расходные операции либо блокирует сумму перевода на срок не более пяти рабочих дней и сообщает клиенту причины. За эти пять рабочих дней банк анализирует операцию и может запросить у клиента пояснения. Если операцию не признают мошеннической, банк проводит перевод и возобновляет расходные операции. Если клиент не дал запрошенных пояснений, банк блокирует счет до их получения. Если получатель есть в базе о попытках, банк сообщает клиенту причину и инициатора включения в базу. Отправитель может подтвердить, что хочет совершить перевод, и тогда банк его возобновит. Без подтверждения перевод не проводится (пункт 23 Правил № 54).
Банк получателя. При переводе между физлицами в Казахстане банк отправителя передает банку получателя оценку риска операции (пункт 142 Правил № 86). Это делается, когда операция подходит под внутренние критерии подозрительности, не соответствует профилю клиента или есть признаки вовлечения клиента в мошенническую схему. В сообщении указываются дата, время, идентификатор и сумма операции, а также факт совпадения признаков риска. Банк получателя сам оценивает риск операции и при необходимости приостанавливает исполнение указания.
Кто решает. Решение по конкретной операции принимает банк, а не алгоритм сам по себе. Система должна поддерживать анализ и настройку своих параметров, а подразделения банка — антифрод-подразделение, или отдел антифрода, — проводят внутренние расследования подозрительных операций (пункты 137 и 138 Правил № 86). Порядок решений по клиентам с разным уровнем риска банк закрепляет в инструкции, а антифрод-специалисты и другие работники проходят обучение и аттестацию (пункты 140 и 141).
Дропперы и пропущенные операции: что банк ищет после перевода
Не каждую мошенническую операцию удается остановить вовремя, поэтому у антифрода есть слой после перевода. Его главная цель — дропперы: люди, через счета которых выводят похищенные деньги.
Правила № 86 (пункт 141) называют признаки, по которым банк ищет дропперов:
клиент есть в списках антифрод-центра либо умышленно участвовал в подозрительных операциях с лицами из этих списков или из внутренних списков банка;
один номер телефона используют несколько клиентов банка;
одно устройство используется для входа в банк несколькими клиентами или раньше использовалось лицами из этих списков;
операции клиента не соответствуют его обычной практике или профилю активности.
Общий номер или устройство с супругом или близким родственником признаком не считается. Выявив дроппера, банк сразу приостанавливает ему электронные банковские услуги и блокирует подозрительные транзакции.
Банки и платежные организации обязаны сообщать в антифрод-центр обо всех событиях и попытках мошеннических транзакций (статья 25-1 Закона о платежах). Не реже раза в полугодие антифрод-подразделение разбирает мошеннические операции, которые не удалось выявить в момент совершения: оценивает причины, корректирует антифрод-модели и отчитывается перед комитетом по рискам (пункт 138 Правил № 86).
Для самого дроппера это уголовная статья. По статье 232-1 Уголовного кодекса за передачу доступа к своему счету, платежному инструменту или идентификационному средству третьему лицу за вознаграждение грозит штраф до ста шестидесяти МРП, исправительные работы или арест до пятидесяти суток с конфискацией имущества. Если вознаграждение получено в значительном или крупном размере, наказание доходит до ограничения или лишения свободы на срок до двух и до трех лет. Отдельно наказываются платежи и переводы через свой счет в интересах третьего лица за вознаграждение: до двух лет ограничения или лишения свободы. За приобретение доступа к управлению счетом для незаконных платежей — от трех до семи лет. От ответственности освобождают того, кто совершил такое правонарушение впервые, добровольно заявил об этом и помог его раскрыть или пресечь, если в его действиях нет состава другого преступления.
Где антифрод слеп и зачем ему проверка личности
Транзакционный антифрод видит операцию, устройство и поведение в сессии, но не видит, кто держит телефон. Поэтому для займов через интернет регулятор требует еще и проверить, что перед камерой владелец счета.
По Требованиям № 91 АРРФР банк не может заключить договор займа с физлицом через интернет без биометрической аутентификации (пункт 79). Если беззалоговый заем составляет 150 МРП и больше, аутентификация проходит через ЦОИД, кроме случаев, когда клиент уже проходил биометрию через ЦОИД и банк хранит эти данные. При высоком риске мошенничества банк принимает решение о проверке через ЦОИД независимо от суммы (пункт 81). Услуги ЦОИД банк использует и при первичной регистрации клиента в мобильном приложении или на сайте банка (Правила биометрической аутентификации, пункт 24). Сама проверка защищает от подмены изображения: человеку отправляют не менее трех сигналов или команд (пункт 8).
Есть граница, которую биометрия не закрывает. Когда клиентом управляет мошенник по телефону, проверку лица проходит сам клиент. Поэтому перед беззалоговым займом через интернет банк проводит анкетирование. Если ответы указывают на мошенничество или на действия под давлением третьих лиц, банк проводит дополнительную проверку обстоятельств займа (пункт 83 Требований № 91). Еще одна защита — самозапрет. Человек может бесплатно установить отказ от займов и микрокредитов через кредитное бюро, eGov или приложение банка (Закон о кредитных бюро, статья 22). Если отказ есть в кредитном отчете, банк в займе отказывает (пункт 60 Требований № 91).
Поэтому антифрод-решения для банков включают не только программу антифрод с правилами, моделями и списками, но и сервис проверки личности для рискованных сценариев. Liveness проверяет, что перед камерой живой человек, а не фотография, запись, маска или подмененный видеопоток. Biometric Authentication сравнивает селфи с эталоном при выводе денег, смене пароля или входе с нового устройства. Подключить оба сервиса можно через API и SDK. Антифрод-систему банка они не заменяют: это слой проверки личности рядом с ней.
Почему банк блокирует честного клиента
Если операция похожа на мошенническую или клиент попал в базу о событиях или попытках, ограничения вводит банк, а не антифрод-центр. Нацбанк отдельно напоминает, что антифрод-центр не решает, кого включать в базы и исключать из них, и не блокирует счета и карты. При включении клиента в базы банк по своим внутренним правилам решает, отказать в услугах или оставить ограниченный перечень. В этот перечень входят, в частности, зачисление зарплаты, пенсий и пособий, выдача этих денег наличными и обязательные платежи (пункт 26 Правил № 54).
Если расходные операции приостановлены, клиент может обратиться в банк в порядке, установленном договором. Банк должен принять решение об отказе или о предоставлении ограниченного перечня услуг не позднее 7 календарных дней с даты обращения (пункт 25 Правил № 54).
Если деньги ушли мошеннику, их возвращает банк получателя, и только в пределах суммы, которую успели заблокировать. Для этого нужно постановление органа уголовного преследования, согласованное прокурором (пункт 27). Если банк перевел деньги получателю, который на момент перевода уже был в базе событий антифрод-центра, банк отвечает перед клиентом и возмещает ему деньги (статья 25-1 Закона о платежах).
Блокировкой пользуются и мошенники. По данным Нацбанка, сотрудники антифрод-центра никогда не звонят людям, чтобы собрать информацию или провести операции, а работники банков не запрашивают пароли и коды из SMS и не просят установить приложения для удаленного доступа. В схемах с фальшивыми инвестиционными платформами, которые описывает Нацбанк, за «вывод прибыли» требуют оплатить налоги, комиссии или страховку. От редакции: требование заплатить за вывод денег или за «снятие блокировки» — повод прекратить разговор. Решение по ограничениям принимает банк по обращению клиента.
Масштаб работы виден по статистике НБРК: на 1 января 2026 года антифрод-центр зарегистрировал 80 871 инцидент по транзакциям с признаками мошенничества. Благодаря его работе своевременно заблокировано 2,8 млрд тенге, более полумиллиарда тенге возвращено пострадавшим. Как устроен сам центр, подробно разобрано в статье «Антифрод-центр НБРК: как устроена защита, кто решает и где грань между блокировкой и возвратом».
Материал информационный и не заменяет консультацию юриста.
Готовы усилить проверку клиентов?
500 проверок в месяц бесплатно целый год · без карты · без контракта · без звонка от менеджера.