Постановление №91 АРРФР: когда банку нужна биометрия и когда — ЦОИД
Разбираем постановление №91 АРРФР: когда банку нужна биометрия, как действует порог 150 МРП и почему одного селфи недостаточно для проверки интернет-займа.

Дата проверки: 18 октября 2026 года.
Постановление 91 АРРФР от 15 мая 2026 года устанавливает требования к условиям осуществления банковской деятельности. Для команды, которая выдает займы через интернет, важны пункты 79–82: биометрическая аутентификация, способ ее проведения и хранение материалов. Однако заказывать «биометрию по №91» без описания клиентского пути рано: обязанность проверить лицо, техническая процедура и обязательное использование ЦОИД раскрываются в разных положениях и документах. Постановление №91.
Практическая ошибка выглядит так: приложение получает селфи, сервис возвращает положительный ответ, и команда считает требование выполненным. Между тем нужно установить, с каким изображением сравнили лицо, как проверили присутствие человека, требовался ли именно Центр обмена идентификационными данными и какие документы сохранились. Эта статья помогает разделить такие вопросы на примере банковского интернет-займа физическому лицу.
Как найти именно нужное постановление №91
Если вы ищете «91 постановление АРРФР», сверяйте дату 15 мая 2026 года и регистрационный номер 38748. Полное название — «Об утверждении Требований к условиям осуществления банковской деятельности». Номер без даты недостаточен для ссылки в техническом задании: он не раскрывает ни предмет акта, ни его редакцию.
Документ шире биометрии. Пункт 1 описывает требования к условиям банковской деятельности, включая защиту интересов потребителей и предоставление информации. Поэтому называть его отдельным «постановлением о liveness» неточно. Адресаты определяются самим актом: в понятие банка здесь входят, в частности, банки второго уровня, исламские банки, филиалы банков-нерезидентов и организации, осуществляющие отдельные виды банковских операций. Переносить банковское условие на любую компанию, проверяющую пользователей, нельзя. №91, пункт 1.
В сохраненной официальной версии отражено изменение от 24 июля 2026 года №105. Пункт 5 постановления устанавливает общий порядок введения в действие через шестьдесят календарных дней после первого официального опубликования и отдельно перечисляет положения, вступающие с 1 октября 2026 года. Это не означает, что вся биометрия «началась 1 октября»: специальная дата относится к названным положениям, среди которых пункт 83 об анкетировании. В рабочей спецификации фиксируйте редакцию и конкретный пункт, а не общую дату из новости. №91, пункт 5 и примечания к редакции.
Три разных вопроса: обязанность, процедура, ЦОИД
Первый вопрос — нужна ли биометрическая аутентификация для операции. Для рассматриваемого случая пункт 79 №91 прямо запрещает заключать с физическим лицом договор банковского займа посредством интернета без нее. В тексте нормы есть формулировка «без проведения биометрической аутентификации физического лица». Одноразовый пароль не подменяет этот этап: пункт 80 предусматривает направление пароля через push или SMS и проведение биометрической аутентификации. В нем названы два способа: услуги ЦОИД либо использование биометрических данных, полученных посредством устройств банка; условия пункта 81 нужно учитывать отдельно. №91, пункты 79–80.
Второй вопрос — из каких проверок состоит процедура. Пункт 79 отсылает к постановлению АРРФР от 3 апреля 2026 года №54. Его правила разделяют получение текущего изображения, идентификационных данных, эталонного изображения и сличение. Есть также совместное постановление АРРФР №99 от 26 июня и Национального Банка №72 от 29 июня 2026 года: оно регулирует биометрическую аутентификацию финансовых и платежных организаций и случаи использования ЦОИД. Для актуального процесса нужно учитывать оба применимых документа, а не объявлять июньский акт автоматической заменой апрельского. №54, пункты 1, 6; №99/72, пункты 1, 6, совместные правила.
Третий вопрос — когда нужен определенный маршрут через ЦОИД. Пункт 81 №91 связывает его с суммой необеспеченного потребительского банковского займа, риском мошенничества и условиями ранее проведенной проверки. Пункт 24 совместных правил дополнительно перечисляет банковские события: дистанционное открытие счета, первичную регистрацию в приложении или на сайте и другие случаи. Поэтому ответ «сумма ниже порога» еще не завершает анализ клиентского пути. №91, пункт 81, №99/72, пункт 24.
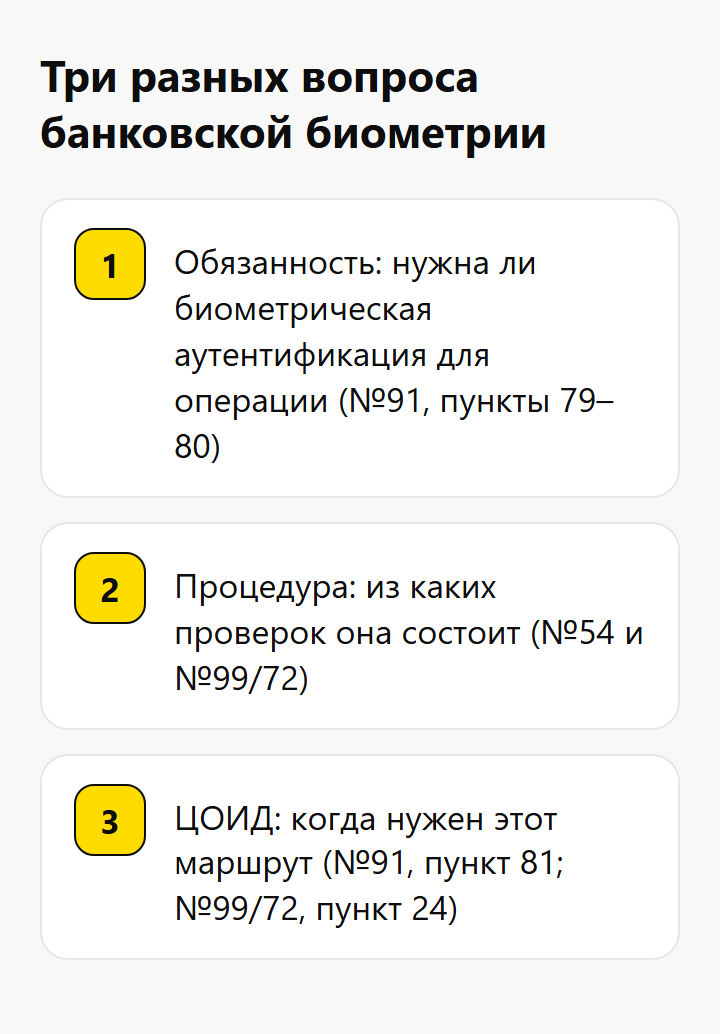
Такое разделение дает проверяемую постановку задачи. Сначала банк определяет событие и обязательный маршрут. Затем проверяет, как технически выполняется аутентификация. После этого оценивает документы и решение. Обратный порядок — сначала купить модуль сравнения лиц, затем искать ему правовое основание — оставляет самый важный вопрос открытым.
Что меняет порог в 150 МРП
В пункте 81 №91 речь идет о потребительском банковском займе, не обеспеченном залогом имущества. Первая часть устанавливает проведение предусмотренной пунктом 80 аутентификации через ЦОИД при сумме 150 МРП и более. МРП — месячный расчетный показатель на соответствующий финансовый год. Здесь удобнее оставить порог в МРП: перевод в тенге требует отдельно проверить показатель нужного года. №91, пункт 81.
Сравним учебные ситуации. Это объяснение условий нормы, а не реальные заявки или разрешение на выдачу кредита.
Ситуация | Что можно заключить из пункта 81 | Что проверить дополнительно |
|---|---|---|
Необеспеченный потребительский интернет-заем на 149 МРП | Сам порог первой части еще не достигнут | Высокий риск мошенничества, первичная регистрация, открытие счета и другие основания ЦОИД |
Такой же заем ровно на 150 МРП | Формулировка «150 МРП и более» включает равенство | Применимость исключения для ранее проверенного клиента и остальных оснований |
Такой же заем выше 150 МРП; клиент уже проверялся через ЦОИД | Есть пороговое основание и потенциально значимое исключение | Выполняются ли одновременно все три условия: хранение соответствующих данных, актуальность и собственное сличение |
Здесь есть существенная деталь формулировок. Подпункт 3 пункта 24 №99/72 говорит о превышении суммы размера, установленного №91; сам №91 включает равенство порогу. Для случая ровно 150 МРП нельзя обосновывать отказ от ЦОИД только словом «превышение» из отсылочной нормы, игнорируя прямое «и более». При согласовании процесса эту точку нужно явно отразить в правовом разборе. Статья не устраняет различие текстов новым выдуманным правилом. Оба первоисточника: №91, №99/72.
Следующая часть пункта 81 предусматривает решение банка о проведении аутентификации посредством ЦОИД при высоком риске мошенничества независимо от суммы. Значит, ветка «меньше 150» не должна автоматически вести к результату «ЦОИД не требуется». Сумма — одно условие, риск — другое.
Наконец, третья часть предусматривает исключение из требования первой части для клиента, ранее идентифицированного с применением биометрической аутентификации через ЦОИД. Условия названы вместе: хранение соответствующих биометрических данных, их актуальность и сличение личности собственными системами банка. Статус «давний клиент» или наличие старого селфи сами по себе не доказывают выполнение этого набора. Исключение не сформулировано как отмена всех других оснований использования ЦОИД. №91, пункт 81.
Когда селфи не завершает проверку
Селфи отвечает на вопрос, какое изображение получено сейчас. Liveness Detection, или проверка достоверности изображения, помогает установить присутствие живого человека при получении данных. Сличение отвечает на другой вопрос: соответствует ли текущее лицо эталонному или верифицированному изображению. Положительный результат одной операции не является результатом другой. Это следует из раздельных этапов и документов в правилах. №99/72, пункты 2, 6, 9–13.
Для описанной правилами проверки достоверности предусмотрено направление не менее трех сигналов и/или команд, создающих визуальные изменения в кадре, с анализом видеопотока. Несоответствие приводит к повторению процедуры; три неуспешных повтора означают отрицательный результат. Это не универсальный рецепт «попросить клиента трижды моргнуть»: правила описывают связь сигналов, изменений и анализа. Конкретный сценарий поставщика нужно сопоставить с этими требованиями. №54, пункт 8, №99/72, пункт 8.
Есть и границы применимости. Пункт 1 №54 исключает из своих правил процессы, проводимые организациями посредством собственных аппаратных устройств. Нельзя без оговорки переносить требования к мобильной проверке на любой аппаратный сценарий; нельзя и считать смартфон клиента «устройством банка» только потому, что на нем работает банковское приложение. Последнее — вопрос фактической архитектуры и правовой квалификации, а не названия кнопки.
Результат сервиса также не следует превращать в обещание отсутствия мошенничества. В совместных правилах решение об успешности аутентификации принимает заказчик на основании результатов проверок и утвержденных критериев. Успешное сличение лица не означает, что клиент понимает условия займа или действует без постороннего воздействия. Поэтому биометрический ответ и решение по финансовой операции должны быть различимы в описании процесса. №99/72, пункты 4, 15.
Что запросить у команды и поставщика
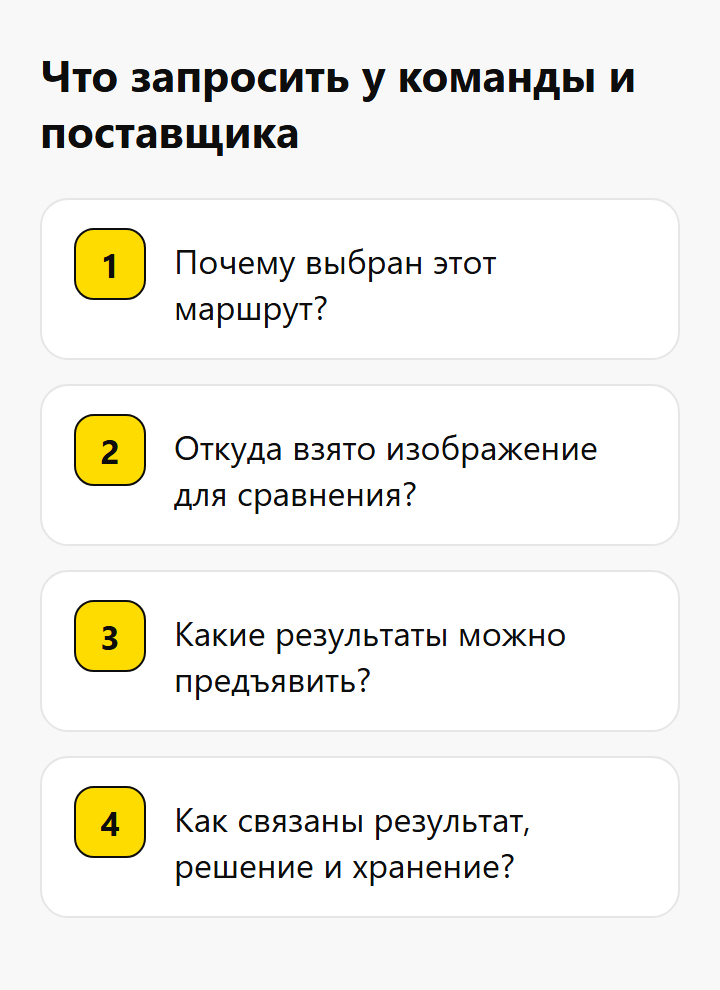
Полезный результат обсуждения — связное описание одного клиентского сценария. Возьмите путь от регистрации до заключения договора и задайте четыре предметных вопроса.
Почему выбран этот маршрут? Укажите вид займа, сумму относительно МРП, оценку риска, наличие предыдущей проверки через ЦОИД и другие события из пункта 24. Ответ «так настроен SDK» не объясняет правовое основание.
Откуда взято изображение для сравнения? Зафиксируйте источник эталона или верифицированного изображения и исполнителя каждой проверки. №99/72 различает текущее, эталонное и верифицированное изображения; произвольная фотография из профиля не становится эталоном от переименования поля.
Какие результаты можно предъявить? Правила предусматривают электронные документы по проверке достоверности и по сличению независимо от успешности. Документы удостоверяются ЭЦП провайдера и хранятся у заказчика. Документ по сличению также сохраняется в базе верифицированных изображений провайдера при наличии такой базы. Простого флага
passed=trueнедостаточно для описания предусмотренного комплектования результатов. №99/72, пункты 9–13.Как связаны результат, решение и хранение? Пункт 82 №91 требует хранить материалы интернет-договора не менее пяти лет после прекращения обязательств сторон. По пункту 27 №99/72 согласия, полученные посредством ЦОИД, и результаты его аутентификации хранятся в ЦОИД не менее пяти лет с получения и обработки. Пункт 28 устанавливает для перечисленной там информации у банка другой отсчет — не менее пяти лет со дня прекращения деловых отношений. Пункт 16 отдельно отсылает к правилам хранения документов по финансовой услуге. Нельзя объединить эти положения в правило «все удалить через пять лет после селфи». №91, пункт 82, №99/72, пункты 16, 27–28.
Это вопросы для приемки процесса, а не полный перечень всех обязанностей банка. Согласия, информационная безопасность и иные требования остаются самостоятельными условиями. Например, глава 3 совместных правил отдельно регулирует согласия при работе через ЦОИД. Схема маршрута не заменяет проверку этих условий.
Почему «закон о верификации» ведет к нескольким документам
Запрос «закон о верификации» не определяет конкретный нормативный акт: для банковского сценария нужно установить операцию, адресата и применимые правила. В рассмотренном случае №91 устанавливает банковские условия, №54 раскрывает процедуру, к которой прямо отсылает №91, а №99/72 регулирует аутентификацию финансовых и платежных организаций и случаи использования ЦОИД. Для МФО пункт 29 совместных правил ссылается уже на отдельные требования №92. Банковский порог нельзя переносить на микрокредит по сходству экранов приложения. №99/72, пункты 24, 29.
Начать стоит с одной реальной операции вашей организации: указать норму, основание выбора ЦОИД, источник сравнения и сохраняемые документы. Тогда обсуждение с поставщиком биометрии становится конкретным: можно проверить покрытие этапов, границы интеграции и недостающие доказательства. Формулировка «соответствуем постановлению №91» без этих деталей остается непроверяемым общим обещанием.
Первоисточники
Официальные страницы открыты 15.10.2026; отображаемая дата состояния базы — 12.10.2026. Перед внедрением проверьте последующие изменения.
АРРФР №91 от 15 мая 2026 года: условия банковской деятельности — прежде всего пункты 79–82.
АРРФР №54 от 3 апреля 2026 года: биометрическая аутентификация — область применения и порядок проверок.
АРРФР №99 / Национальный Банк №72: совместные правила — механизм, документы, случаи ЦОИД. Общая дата введения — 12 июля 2026 года, отдельные положения, перечисленные в пункте 4 постановления, — 19 июля 2026 года.
Материал информационный и не заменяет консультацию юриста.
Готовы усилить проверку клиентов?
500 проверок в месяц бесплатно целый год · без карты · без контракта · без звонка от менеджера.