ГСФР и ФАТФ: кто за что отвечает в Кыргызстане
Чем ГСФР отличается от ФАТФ и ЕАГ, кто проверяет бизнес по ПОД/ФТ в Кыргызстане, куда уходит сообщение о подозрительной операции и что компания делает сама.

Дата проверки: 29 октября 2026 года.
Материал информационный и не заменяет консультацию юриста.
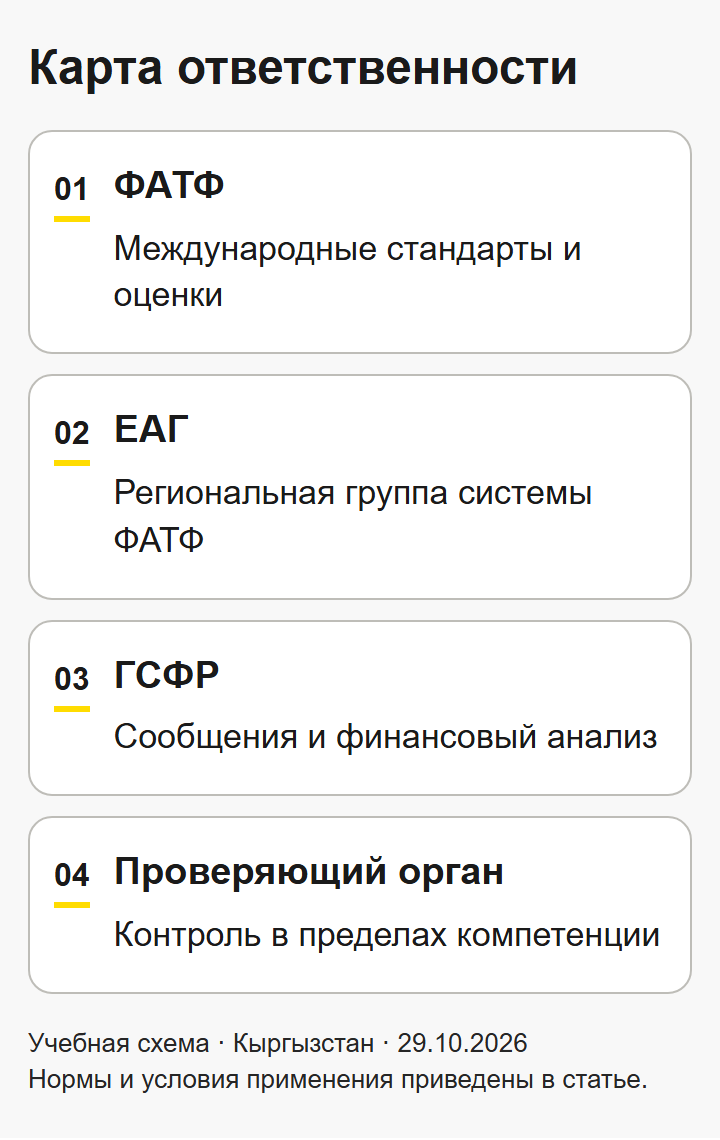
ГСФР и ФАТФ работают на разных уровнях. Государственная служба финансовой разведки при Министерстве финансов Кыргызской Республики (ГСФР КР) — национальный орган. ФАТФ разрабатывает международные стандарты и оценивает их внедрение странами. Для финансового учреждения это различие имеет практический смысл: стандарты, проверка бизнеса, анализ информации и собственная проверка клиентов относятся к разным задачам.
Чем ГСФР отличается от ФАТФ
Участник | Уровень работы | Предмет и результат работы |
|---|---|---|
ФАТФ (Группа разработки финансовых мер борьбы с отмыванием денег) | Международный | Разрабатывает международные стандарты, исследует способы отмывания и финансирования терроризма, оценивает внедрение странами. Роль ФАТФ |
ЕАГ (Евразийская группа) | Региональный | Региональная группа по модели ФАТФ и ассоциированный член ФАТФ. Кыргызстан входит в ЕАГ. Евразийская группа |
ГСФР КР (Государственная служба финансовой разведки при Министерстве финансов Кыргызской Республики) | Национальный (Кыргызская Республика) | Получает и хранит сообщения о подозрительных операциях, проводит оперативный и стратегический анализ, передает материалы компетентным органам, применяет санкционные меры по закону и взаимодействует с иностранными подразделениями финразведки. Закон №87 |
Проверяющий орган (определяется Кабинетом Министров) | Национальный | Контролирует исполнение требований ПОД/ФТ организациями в пределах своей компетенции. Перечень органов и подконтрольных категорий устанавливает Кабмин. |
Кто устанавливает требования и проверяет бизнес
Для компании основание обязательных действий нужно искать в применимом законодательстве Кыргызстана. Рекомендации ФАТФ задают международный ориентир; конкретные адресаты, процедуры и полномочия определяются национальными нормами. Основной акт в рассматриваемой области — Закон №87 «О противодействии финансированию преступной деятельности и легализации (отмыванию) преступных доходов».
Статья 6 устанавливает, что перечень проверяющих органов с подконтрольными им финансовыми учреждениями и нефинансовыми категориями лиц определяет Кабинет Министров. Задачи, функции и полномочия этих органов устанавливаются Кабмином и Национальным банком в пределах их компетенции. Поэтому состав требований к конкретному виду деятельности нужно сопоставлять с его отраслевым регулированием.
Здесь полезно разделять два вопроса: кто контролирует соблюдение требований вашей организацией и кто получает сообщение об определенной операции. Из названия «финансовая разведка» нельзя вывести, что один орган выполняет все надзорные функции. Равным образом принадлежность к отраслевому надзору не меняет адресата сообщения, прямо установленного законом.
Куда попадает сообщение о подозрительной операции
Рассмотрим условный случай: финансовое учреждение в установленном порядке признало операцию клиента подозрительной. По статье 23 Закона №87 сообщение направляется в орган финансовой разведки — ГСФР — в течение пяти часов с момента такого признания. Обязанность не зависит от суммы и распространяется также на попытки совершить подозрительную операцию.
Далее служба рассматривает сведения вместе с другой имеющейся и доступной информацией. Статья 7 предусматривает подготовку обобщенных материалов и их направление соответствующим государственным органам по инициативе службы или по запросу, в пределах компетенции получателей. Финансовое расследование, описанное в статье 8, относится к работе правоохранительных органов и органов национальной безопасности.
Результат этого маршрута — информация для компетентного органа. Само направление сообщения не устанавливает виновность клиента. Учреждению важно сохранить обстоятельства и основания своего решения, чтобы было понятно, как оно пришло к выводу о подозрительности и когда возникла обязанность сообщения.
После этого клиентское досье продолжает использоваться в текущей работе. Поступление новых сведений, изменение деятельности клиента и последующие операции оцениваются по применимым процедурам. Передача одного сообщения не завершает постоянную проверку, которую закон возлагает на само учреждение.
Что организация должна делать самостоятельно
Закон №87 возлагает на финансовые учреждения и нефинансовые категории лиц собственные обязанности, с учетом установленных для них условий. По статье 19 они применяют программу внутреннего контроля, соответствующую общим требованиям Кабинета Министров. Программу нужно использовать в работе: наличие документа само по себе не показывает, как принимаются решения по конкретным клиентам.
Статья 20 требует оценивать, документально фиксировать и обновлять риски, классифицировать клиентов с учетом критериев, применять соразмерные меры. Так, первоначальные сведения о компании служат основой для оценки ее последующих операций. Если деятельность или финансовое положение изменились, прежнее досье может уже не объяснять происходящее — постоянная проверка по статье 21 требует актуализации информации и анализа соответствия операций известному профилю.
В проверке отдельно рассматриваются клиент, его представитель при наличии и бенефициарный владелец. Полномочия директора отвечают на вопрос, кто действует от имени компании. Сведения о конечном собственнике или контролирующем лице нужны для другого вопроса — в чьих интересах она действует. Бенефициара идентифицируют и принимают доступные разумные меры его верификации. Полученные сведения фиксируют, хранят и обновляют.
Где может остановиться внутренний процесс
Предположим, сотрудники собрали документы и зафиксировали вопросы к операции, но внутри учреждения не определен путь дальнейшего решения. Один отдел ждет другого, а материалы остаются без движения. Это организационный сбой, который внешний контроль не устраняет вместо самой компании.
Один из способов предупредить такой сбой — определить во внутренних процедурах, кто собирает сведения, кто оценивает вопросы по клиенту, кому передает материалы и где фиксируется решение. Конкретное распределение работ здесь предложено как вариант организации процесса, а не как обязательная для всех штатная структура. Его полезно проверить на условном случае: сможет ли сотрудник пройти весь путь без неформальных договоренностей между отделами.
В таком разборе можно использовать обезличенный учебный комплект документов и проверить, доступны ли подтверждения сотруднику, который принимает решение. Если необходимые сведения остаются в личной переписке одного менеджера, процесс зависит от его присутствия. Согласованное место хранения и понятный путь передачи материалов помогают связать внутренние правила с повседневной работой.
Готовы усилить проверку клиентов?
500 проверок в месяц бесплатно целый год · без карты · без контракта · без звонка от менеджера.