Cuentas mula en México: qué son y por qué no prestar una cuenta
Qué es una cuenta mula y cómo se utiliza para mover dinero de terceros. Qué señales revisar y qué límites tienen los controles de identidad del titular.

Fecha de revisión: 30.10.2026.
Recibir dinero de terceros a cambio de una comisión puede hacer que la persona sea utilizada como mula bancaria. Una cuenta mula es una cuenta que recibe fondos de origen ajeno y los transfiere por orden de un tercero, normalmente a cambio de una comisión. La función principal de la cuenta es romper la trazabilidad del dinero: los fondos ilícitos entran al sistema financiero y enseguida se desvían hacia otro destino. Así se emplea este mecanismo y por qué prestar una cuenta expone al titular a consecuencias legales.
Cómo se utiliza una cuenta mula
Las mulas bancarias son personas que, conscientemente o sin saberlo, ayudan a las organizaciones delictivas a blanquear sus beneficios facilitando sus propias cuentas para recibir y transferir fondos fraudulentos, de manera que estos «se legitimen» INTERPOL, campaña #YourAccountYourCrime.
Quien facilita la cuenta recibe transferencias, retiene una comisión y transfiere el resto a otra cuenta indicada por quien la reclutó. El destinatario final vuelve a mover el dinero, lo que complica el rastreo. Las organizaciones delictivas utilizan estas cuentas para ocultar el origen ilícito de sus fondos y dificultar el seguimiento del dinero por parte de las autoridades. Este mecanismo corresponde a la etapa de estratificación del lavado de dinero.
A este esquema no le hace falta una cuenta vulnerada ni una identidad falsa —basta con un titular que coopere—. Por eso la detección de cuentas mula requiere controles que van más allá de comprobar quién está frente a la cámara (ver «Cuenta ajena y titular que colabora: controles distintos»).
Ofertas de trabajo y comisiones por recibir dinero
Los reclutadores no se presentan como tales. Ofrecen un ingreso rápido mediante una propuesta que aparenta ser legítima. La campaña #YourAccountYourCrime de INTERPOL identificó cuatro modos de captación de mulas de dinero:
Falsa propuesta de trabajo: un supuesto empleador contacta a la persona sin que esta haya solicitado el puesto, sin darle información alguna sobre la empresa INTERPOL. Le pide recibir pagos de clientes en su cuenta personal y quedarse con una parte.
Estafas sentimentales: en redes sociales o plataformas de citas alguien construye una relación de confianza y luego pide el favor de recibir su dinero en la cuenta de la víctima para «resolver un problema».
Estafas de inversión: un mensaje promete beneficios altos con poca actividad. Para cobrar, la persona debe abrir su cuenta a transferencias que deben reenviarse a otra cuenta.
Estafa de usurpación de identidad: llamadas o mensajes que imitan empresas de paquetería u organismos oficiales solicitan los datos bancarios y después usan la cuenta como punto de paso.
En cualquiera de estas formas el reclutador oculta el origen del dinero. INTERPOL advierte que «utilizar la cuenta puede hacer de usted un delincuente» y que la persona puede ser llevada a juicio aunque ignore cómo se empleó su cuenta.
Cuenta ajena y titular que colabora: controles distintos
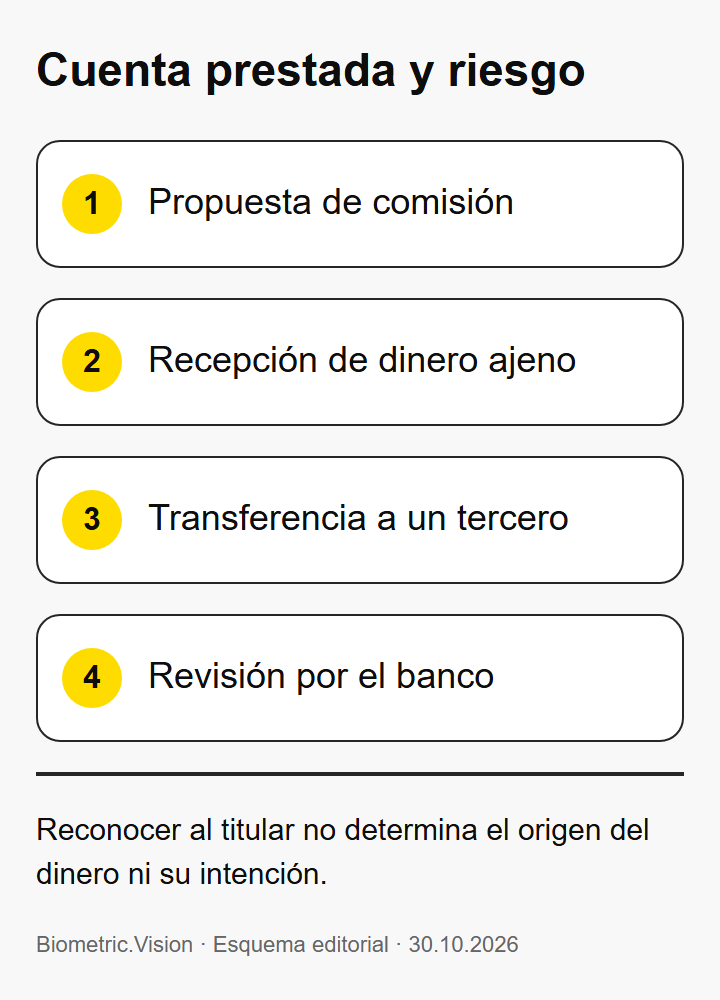
Conviene separar dos situaciones que los sistemas de seguridad tratan de manera distinta: el acceso no consentido y la colaboración del titular.
Un atacante toma el control de la cuenta sin permiso: roba las credenciales, duplica la SIM o usa documentos falsos. Quien opera no es el titular, como ocurre en algunos casos de fraude de identidad en México. Las entidades financieras combaten este escenario con autenticación reforzada: una selfie en vivo comparada con una referencia biométrica creada durante el registro.
El titular real acepta prestar su cuenta de forma voluntaria: introduce sus propias credenciales, supera una verificación facial si el sistema la pide y autoriza las transferencias. La cuenta no fue vulnerada; el dueño es quien mueve el dinero.
Biometric.Vision ofrece un módulo de autenticación biométrica que toma una selfie actual y la compara con la referencia del titular. Si la comparación y la prueba de vida son satisfactorias, confirma que la misma persona que creó la referencia está frente a la cámara. Esta verificación no determina el origen de los fondos ni la intención del titular; la decisión de reportar una operación como sospechosa corresponde a la entidad obligada. Cuando el titular coopera con un tercero, la verificación facial solo indica que es él —justo lo que espera el esquema de mula—, por lo que no basta para detectar la actividad ilícita.
Ejemplo hipotético de entrada, verificación y salida. Supongamos que a usted, titular de una cuenta, le contactan con la promesa de una comisión por recibir un monto elevado y transferir la mayor parte a una cuenta en el extranjero.
Entrada: un desconocido le envía un mensaje con una oferta que consiste en recibir transferencias y reenviarlas, quedándose con un porcentaje. Usted acepta y recibe el depósito.
Verificación: al intentar transferir el grueso del dinero al destino indicado, el banco le solicita una selfie. La plataforma biométrica compara su rostro con la referencia creada durante el registro de la cuenta. El sistema confirma la coincidencia con la referencia del titular y supera la prueba de vida.
Salida: la transferencia se ejecuta. Para la herramienta biométrica, la operación es legítima porque la realiza el titular. Pero la transacción en sí —recepción de un monto elevado de un desconocido y envío inmediato al exterior— sigue un patrón típico de estratificación que debe alertar al sistema de monitoreo transaccional del banco. La autenticación biométrica no sustituye ese análisis.
Quienes realizan Actividades Vulnerables conforme a la LFPIORPI deben cumplir obligaciones que van más allá de la identificación del cliente. La reforma de julio de 2025 a esa ley, en su artículo 18, prevé verificar la identidad con documentos oficiales (fracción I), conservar la documentación por al menos diez años (fracción IV) y contar con mecanismos automatizados de monitoreo permanente para detectar operaciones fuera del perfil transaccional del cliente (fracción X, sujeta a las reglas generales y plazos aplicables) DOF. Ese monitoreo es el que puede capturar las señales de una cuenta mula, no la simple verificación facial.
Qué debe revisar una entidad en las operaciones
El artículo 18 de la LFPIORPI prevé un monitoreo permanente para identificar operaciones fuera del perfil del cliente. Algunas señales que ayudan a delimitar una cuenta mula son:
Transferencias de alto monto recibidas de varios ordenantes sin relación aparente y retransmitidas el mismo día a un único destino en el extranjero.
Cuentas abiertas recientemente que de inmediato registran movimientos significativos, sobre todo si la actividad no coincide con la ocupación declarada.
Reiteración de depósitos desde distintos estados o países, seguida de retiros o transferencias que dejan una comisión residual fija.
Ninguna de estas señales se revela en una selfie. La tabla siguiente muestra qué cubre cada tipo de control y cómo se complementan.
Dimensión | Verificación de identidad | Monitoreo transaccional |
|---|---|---|
Lo que confirma | Que la persona que opera coincide con el titular registrado. | Que el comportamiento transaccional es consistente con el perfil del cliente. |
Lo que no cubre | El motivo de la operación, la procedencia de los fondos ni la intención del titular. | No detecta al operador cuando el titular ejecuta la operación voluntariamente. |
Herramienta | Comparación biométrica de selfie contra una referencia. | Análisis automatizado de patrones, reglas de riesgo y segmentación de clientes. |
Base en LFPIORPI (Art. 18) | Fracción I (identificar y verificar) y fracción IV (conservar la evidencia). | Fracción X (monitoreo permanente automatizado, sujeto a plazos). |
Cuando el titular coopera, la verificación de identidad arroja una coincidencia, pero el análisis transaccional puede dispararse. Por eso las áreas de cumplimiento combinan ambos controles y, si hay indicios de que los recursos pueden provenir de una actividad ilícita, quienes realizan Actividades Vulnerables deben presentar un aviso ante la Secretaría dentro de las 24 horas siguientes, incluso si la operación no se concretó (artículo 18, fracción VI de la LFPIORPI).
Biometric.Vision aporta la capa de autenticación biométrica. Esta capa debe complementarse con el monitoreo transaccional que exige la regulación aplicable —la LFPIORPI a quienes realizan Actividades Vulnerables; a los bancos, el artículo 115 de la Ley de Instituciones de Crédito y las disposiciones de la CNBV—, que analiza el comportamiento de la cuenta. Las entidades obligadas integran ambas fuentes de riesgo —identidad y transacciones— y determinan cuándo escalar una operación conforme a las reglas aplicables.
Qué hacer si le pidieron prestar la cuenta
La confirmación del rostro no valida el origen del dinero; por eso la primera acción es detener cualquier transferencia y contactar al banco. Si alguien le propone prestar su cuenta bancaria para recibir o transferir dinero, tres pasos inmediatos reducen el riesgo y dejan constancia:
Corte la comunicación y no entregue ningún acceso. No comparta claves, token, nip ni active aplicaciones que permitan a un tercero operar desde otro dispositivo.
Conserve la evidencia. Guarde capturas de pantalla del mensaje, el perfil de quien hizo la oferta y cualquier comprobante que permita documentar la propuesta. No la reenvíe a terceros, salvo al banco o a la autoridad.
Informe a su banco por el canal oficial. Describa lo ocurrido para que el área de seguridad pueda revisar movimientos inusuales y, si ya hubo depósitos sospechosos, orientarlo sobre los pasos siguientes.
Si ya recibió un depósito y una persona desconocida le pide que lo transfiera a otra cuenta, no lo haga. Reenviar dinero por instrucción de un tercero puede convertir su cuenta en un eslabón de la cadena de estratificación y dejarlo expuesto a una investigación. Contacte de inmediato al banco y, si lo considera, presente una denuncia ante la autoridad competente.
Biometric.Vision proporciona un módulo de autenticación biométrica que verifica la presencia del titular mediante una selfie en vivo. Esa verificación bloquea accesos no autorizados, pero debe complementarse con el monitoreo transaccional y otras fuentes de riesgo que exige la regulación de prevención de lavado aplicable a cada entidad. La decisión sobre cada operación y el cumplimiento de las obligaciones corresponden a la entidad financiera.
Preguntas frecuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones al mes gratis durante un año, sin tarjeta, sin contrato, sin llamada comercial.