Fraude bancario en México: cómo distinguir el incidente y reportarlo
Cómo distinguir cargos no reconocidos, transferencias inducidas y accesos indebidos en México. Qué conservar y cómo acudir al banco y a los canales de Condusef.

Fecha de revisión: 30.10.2026.
Un retiro en un cajero que usted nunca visitó y una transferencia que usted mismo ejecutó convencido por una llamada que parecía del banco tienen rutas de reclamación opuestas. El fraude bancario agrupa los incidentes donde un tercero obtiene fondos mediante una instrucción de pago no consentida o con un consentimiento viciado por engaño. La diferencia entre sus variantes determina la responsabilidad de la institución y la posibilidad de recuperar el dinero.
Cargo no reconocido, acceso indebido o transferencia inducida
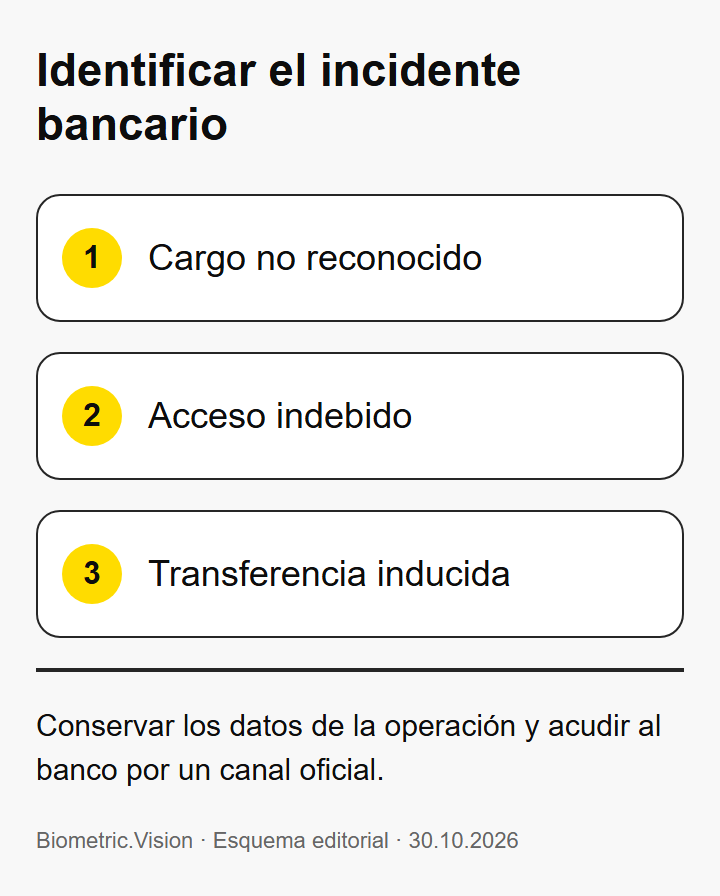
Quien ha recibido un código SMS que no solicitó y luego ve una compra en un supermercado está ante un posible acceso indebido a su banca en línea. Quien entregó su contraseña en un formulario falso realizó una transferencia inducida. La clasificación depende del origen de la instrucción de pago, no del monto.
Qué ocurrió | Qué se sabe | Qué no se puede concluir |
|---|---|---|
Cargo en tarjeta sin participación del titular | La operación se cursó con los datos de la tarjeta (número, vigencia, CVV), sin que el dueño la presentara ni tecleara los datos | No se sabe si los datos se capturaron por clonación física, filtración en un comercio o ataque a un sitio web |
Acceso a la banca en línea con credenciales robadas o interceptadas | El atacante inició sesión como el titular, cambió el número de notificaciones o ejecutó un retiro sin que el dueño autorizara | No se sabe si las credenciales se obtuvieron por phishing, malware en el dispositivo o duplicado de la SIM |
Transferencia que el titular ejecuta bajo engaño | La persona confirma la operación —lee el código SMS, firma con su token o ingresa su NIP—, pero lo hace porque un tercero la convenció con una historia falsa | El sistema del banco registró una autenticación que puede considerarse válida, lo que dificulta la devolución frente al procedimiento de un cargo no reconocido |
Esta distinción evita un error común: presentar una transferencia inducida como si fuera un cargo no reconocido. El banco puede desestimar la reclamación porque el sistema registró una autenticación considerada válida por el propio cliente.
Primer contacto con el banco y evidencia del incidente
La prioridad inmediata no es explicar la historia completa, sino conservar los datos que el banco pedirá en la solicitud de aclaración. Cada operación deja registros en el banco y en la red de pago correspondiente. El tipo de instrucción —cargo en terminal punto de venta, transferencia, domiciliación— es relevante para la investigación del banco, que verifica el origen de la operación.
Antes de llamar al banco, reúna estos elementos:
Fecha, hora y monto exactos de la operación, tal como aparecen en la aplicación.
El concepto o nombre del comercio que muestra el movimiento.
Si recibió un código SMS que no pidió, conserve la cadena completa con la hora de llegada, sin borrarlo.
Acuda al banco por un canal oficial: la Unidad Especializada (UNE) de la institución, el número de atención que aparece al reverso de la tarjeta o el portal de internet del banco. Al presentar la queja, la institución debe entregar un acuse de recibo con folio, fecha y hora de recepción; consérvelo como comprobante de la solicitud.
La Condusef, en su guía sobre cargos no reconocidos gob.mx/condusef, 2021, recomienda reportar los cargos, cancelar la tarjeta para evitar nuevas operaciones y presentar la queja ante la UNE del banco.
Aclaración y canales de Condusef
Ejemplo paso a paso. Suponga que la Sra. Martínez observa en su aplicación un cobro con el concepto "PAGO*MEMBRESIA EN LINEA" que ella no hizo. La operación aparece fechada un sábado a las 14:30. La Sra. Martínez no compartió sus datos ni recibió un SMS de confirmación.
Entrada. Acude a la UNE de su banco con los datos del movimiento: fecha exacta, monto y nombre del comercio. El banco le entrega un acuse de recibo con folio.
Verificación. El banco revisa el origen de la transacción y constata que la tarjeta fue utilizada en un sitio sin historial de compras de la Sra. Martínez, sin que mediara un token físico ni la app de la cliente.
Resultado. Al tratarse de un cargo no reconocido, el banco aplica el procedimiento descrito por Condusef: generalmente, después de 48 horas posteriores a la reclamación, la institución financiera deberá abonar los recursos correspondientes al cargo no reconocido. Luego continúa la investigación, que puede extenderse hasta 45 días. Si durante la investigación se demuestra que la Sra. Martínez autorizó la compra, el abono podría revertirse. Si pasados 45 días el banco no entrega un dictamen, la reclamación se considera procedente. Durante ese lapso, el banco no puede cobrar intereses moratorios por el cargo reclamado ni reportar al cliente al Buró de Crédito.
Si el caso hubiera sido distinto —por ejemplo, la Sra. Martínez recibe una llamada de alguien que se hace pasar por el banco y le pide "verificar su cuenta", ella misma ingresa su NIP y su token dinámico, y luego autoriza la transferencia— la reclamación no seguiría esta ruta. Una transferencia ejecutada por el titular bajo engaño no es un cargo no reconocido.
La guía de Condusef describe este procedimiento para cargos no reconocidos en tarjetas. Si la respuesta del banco no es satisfactoria, Condusef puede orientar al usuario. La institución ofrece agendar una cita, comunicarse al Centro de Contacto y Atención por Medios Remotos (CCAMER) al 55 53 400 999, o entrar en línea a condusef.gob.mx gob.mx/condusef.
Dónde ayuda autenticar al titular
Al configurar una transferencia de alto importe o un restablecimiento de contraseña, la autenticación biométrica de Biometric.Vision permite al banco solicitar una selfie y compararla con una plantilla biométrica cifrada, creada durante una verificación inicial. El sistema toma la selfie actual y comprueba la coincidencia con la referencia; no sustituye la investigación del banco, no verifica la intención del cliente y la decisión corresponde a la institución biometric.vision/products/biometric-authentication.
La verificación devuelve una coincidencia con la referencia y una prueba de vida que descarta fotos o videos pregrabados. Si el flujo de la operación exige una selfie, una persona que tiene la contraseña y el código SMS pero no el rostro del titular no superaría la comparación facial; la autorización final y las reglas de riesgo las define el banco.
Si también se utilizó una identidad ajena
Cuando el incidente bancario va acompañado del uso de datos personales sin autorización —alguien abrió una cuenta a nombre de la víctima o contrató un crédito con su identidad—, el caso se traslada al terreno del robo de identidad. Las cifras de 2026, la ruta básica ante el Buró de Crédito y el Ministerio Público, y las medidas recomendadas están detalladas en la guía sobre fraude de identidad en México. Aquí basta con señalar el cruce: si el banco detecta que la operación se realizó con una identidad falsa o sustraída, además de la aclaración bancaria conviene presentar la denuncia penal correspondiente.
En cualquiera de estos escenarios, la autenticación biométrica confirma quién está frente a la cámara, pero no puede determinar si esa persona actúa bajo coacción o fue engañada previamente. Por eso, ante una transferencia inducida o un acceso con identidad suplantada, la aclaración bancaria y la denuncia penal siguen siendo pasos separados que la institución evalúa caso por caso.
Para reducir el riesgo de que una identidad ajena se utilice desde el inicio, las instituciones aplican el proceso KYC antes de abrir una cuenta: comprueban la identidad del cliente y construyen el expediente de identificación. Los detalles y las obligaciones legales pueden consultarse en la guía sobre qué es KYC y cómo funciona la verificación del cliente.
Preguntas frecuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones al mes gratis durante un año, sin tarjeta, sin contrato, sin llamada comercial.