KYC en Azerbaiyán: mapa de decisiones para el alta bancaria remota
Cómo separar diligencia, facultades, titular real, videoidentificación, autenticación, riesgo y monitoreo en Azerbaiyán.

Un cliente puede pasar Face Match y liveness y, aun así, suspender el KYC. La biometría aporta evidencia de que una persona viva se parece al retrato de una fuente admitida, pero no acredita las facultades del representante ni dice quién controla de verdad una sociedad, de dónde vienen los fondos o si alguien está dirigiendo al cliente fuera de cámara.
En Azerbaiyán la distinción pesa porque las Reglas del Banco Central para abrir, mantener y cerrar cuentas fijan rutas remotas distintas según la categoría de cliente, con videollamada o grabación, sistemas públicos de información, autenticación reforzada y firma electrónica. A la vez, la Ley AML/CFT n.º 781-VIQ exige debida diligencia antes y durante la relación.
En pocas palabras
KYC es una cadena de decisiones: identidad, facultades, propiedad, finalidad, riesgo y conducta posterior.
En las reglas de cuentas, grabación y videollamada interactiva son controles distintos y no se intercambian.
La imagen de un documento no equivale a una consulta en un sistema público autorizado.
La autenticación reforzada requiere elementos independientes de categorías diferentes.
El expediente guarda fuentes, discrepancias, versiones y el responsable de cada decisión. Un simple
aprobadono alcanza.
KYC empieza con preguntas de control, no con la cámara
El artículo 4 de la Ley n.º 781-VIQ ata la CDD a la relación y también a eventos concretos. Se activa al iniciar relaciones y en ciertos casos de operación ocasional, transferencia, activos virtuales, sospecha o dudas sobre la calidad de los datos. Una pantalla de registro que se usa una sola vez no cubre eso.
Objeto | Pregunta | Por qué un documento no basta |
|---|---|---|
Cliente | ¿Quién entra en la relación? | El documento puede ser falso, ajeno o estar desactualizado |
Representante | ¿Puede obligar al cliente? | Identidad no equivale a facultad |
Persona jurídica | ¿Existe y quién la dirige? | El registro no muestra toda la cadena de control |
Titular real | ¿Qué persona física posee o controla finalmente? | El socio formal puede no ser el controlador efectivo |
Finalidad y riesgo | ¿Para qué sirve el producto y qué profundidad corresponde? | El nombre del producto no describe la actividad esperada |
Monitoreo | ¿La conducta posterior sigue encajando? | Los datos envejecen y el riesgo cambia |
Guarde cada objeto por separado. Un campo customer_verified = true borra la diferencia entre identidad, facultades, titularidad y aceptación de riesgo.
El titular real es un recorrido razonado hasta una persona física
El artículo 4.7 de la Ley AML/CFT marca una secuencia: primero la persona física con participación cualificada relevante; después, la que controla por otros medios; y, si ninguna aparece, la persona física que dirige la entidad. El umbral de participación sale de la legislación sectorial aplicable. No lo sustituya por un porcentaje cómodo tomado de otra jurisdicción.
Para que el expediente sea reproducible, guarde el mapa de propiedad directa e indirecta, los registros y documentos, las participaciones calculadas en cada nivel, los indicios de control sin propiedad, el motivo para pasar al criterio siguiente y la edición de la regla usada. Con ese resultado se alimentan la evaluación de riesgo y el análisis PEP o de sanciones.
La apertura remota empieza clasificando al cliente
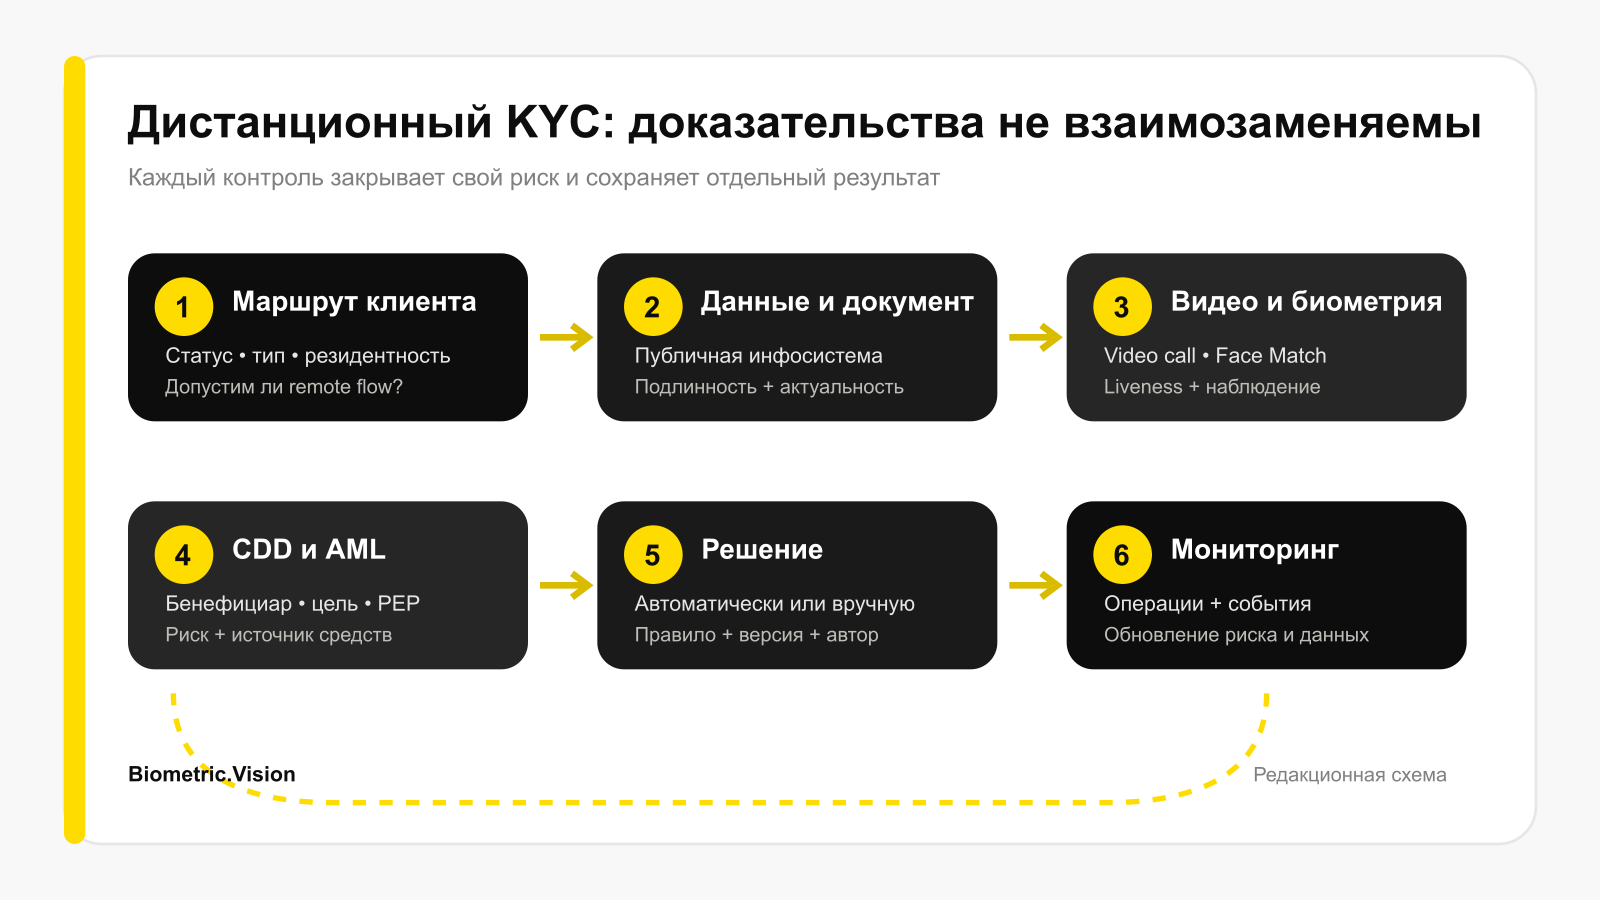
Las reglas permiten abrir una cuenta sin que las partes estén físicamente juntas, pero no ofrecen una ruta única para todos. Limitan ciertos casos de personas jurídicas no residentes y de representación, y ligan el alta a la obtención de documentos en sistemas públicos.
Para un cliente nuevo, la ruta depende de la residencia, la forma jurídica y la condición. Ciertas entidades y personas físicas no residentes usan firma electrónica reforzada y videollamada. Una persona física residente puede ir por la firma reforzada o por la autenticación reforzada con videollamada. Los clientes que ya tienen cuenta y abren otra siguen una ruta aparte, donde cabe la grabación, aunque el banco puede pedir llamada si detecta riesgo.
Para el producto, esto tiene una consecuencia directa: una grabación asíncrona no puede sustituir sin más la llamada interactiva para cualquier solicitante nuevo. Primero se clasifica al cliente y después se elige el escenario biométrico.
Cuatro objetos de evidencia en la videoidentificación
Las reglas describen comparación facial con el documento, comprobación del documento y de los datos en sistemas públicos, y liveness. Cada uno mide algo distinto:
Face Match estima similitud entre imagen actual y retrato de referencia;
Liveness evalúa propiedades esperadas de una captura viva dentro del alcance probado;
verificación documental analiza el documento y los campos extraídos;
la consulta pública confirma los datos de forma independiente.
Una similitud alta no demuestra que el documento de referencia sea auténtico. Pasar liveness no prueba que la persona actúe por voluntad propia. Y un rostro que coincide no dice nada de facultades ni de origen de fondos.
El anexo 6 de las reglas pide además que el empleado valore el diálogo y la conducta y tenga en cuenta la ingeniería social, la presión de terceros y otros métodos de fraude. Por eso el flujo necesita una ruta de revisión humana con el contexto completo, además de la puntuación.
Autenticación reforzada no significa dos controles cualesquiera
La cláusula 5.7 de las reglas usa dos o más elementos independientes de conocimiento, posesión e inherencia. La contraseña es conocimiento; el dispositivo o el código de un solo uso, posesión; el rostro o la huella, inherencia. Si alguien compromete uno, el otro tiene que seguir en pie.
Dos respuestas de cuestionario siguen siendo una sola categoría. Y si el SMS llega y el rostro se captura en el mismo dispositivo comprometido, contar factores no sirve: hace falta un modelo de amenazas que contemple toma de cuenta, sustitución de sesión, replay, deepfake y coacción.
El riesgo determina la evidencia adicional
Los artículos 4.4–4.5 y 4.11–4.13 de la Ley n.º 781-VIQ ligan finalidad, perfil y actividad continua con el riesgo y el origen de los fondos. Un riesgo alto exige medidas reforzadas, y la ley prevé un tratamiento específico para personas políticamente expuestas, sus familiares pertinentes y allegados.
AML Screening de Biometric.Vision puede generar candidatos en fuentes de sanciones, PEP y otras declaradas, y apoyar el monitoreo repetido. Un candidato todavía no es una conclusión jurídica: el banco resuelve identidad, función, efecto normativo y riesgo residual.
En un buen registro de riesgo se ve qué hecho cambió la categoría, qué evidencia adicional se pidió por ese hecho, quién puede aprobar el riesgo residual y qué evento posterior abre una nueva revisión.
Cinco fallos que deben probarse antes del lanzamiento
Grabación en lugar de llamada. Clientes nuevos y existentes reciben el mismo flujo, aunque las reglas piden controles distintos para cada uno.
Solo se comprueba la imagen. El OCR y los indicios visuales pasan por confirmación, y la consulta pública prevista nunca se hace.
Todos los controles se fusionan. Documento, rostro, liveness, facultades, titular y screening acaban en approved, y ya nadie puede explicar un fallo parcial o una excepción manual.
Controles dependientes cuentan como factores independientes. La interfaz suma pasos sin mirar la categoría, la ruta de compromiso ni la independencia real.
KYC termina al abrir la cuenta. Cambian el propietario, un directivo, la operativa o el estatus PEP, y el perfil y el riesgo siguen igual.
El resultado es un expediente, no un evento de conversión
Orchestrator de Biometric.Vision puede conectar los módulos disponibles de documento, rostro, liveness y AML con rutas versionadas. La integración con la fuente pública, la videollamada y la revisión manual se confirma en cada proyecto. La decisión jurídica es del banco.
Como mínimo, el expediente incluye la categoría y el fundamento de la ruta, los datos originales y su fuente, los resultados técnicos por separado, los factores y su independencia, las facultades, el razonamiento sobre el titular real, la finalidad y el riesgo, la resolución PEP/sanciones, los motivos de escalamiento, el aprobador, la versión de la política y los eventos posteriores.
El artículo 6 de la Ley AML/CFT fija reglas de conservación para operaciones y materiales CDD, con un período mínimo que la autoridad puede ampliar. Defina la conservación por clase de evidencia y por evento. Un temporizador único para toda la sesión no sirve.
Lo que produce el KYC es una decisión que otra persona puede reproducir. Un revisor tiene que poder ver a quién se identificó, con qué fuentes, qué incertidumbre quedó abierta, quién la aceptó y por qué se consideró coherente la conducta posterior.
Fuentes
¿Quieres reforzar las verificaciones de tus clientes?
500 verificaciones gratis al mes sin tarjeta, sin contrato, sin llamada comercial.