ПОД/ФТ в Армении: как связать KYC, риск и мониторинг
Практическая карта AML-контроля в Армении: CDD, бенефициар, PEP, дистанционный онбординг, мониторинг, сообщения и доказательства.

Клиент может предъявить действующий паспорт, пройти сверку лица и всё же не пройти проверку по требованиям ПОД/ФТ. Причина не в качестве биометрии: армянское законодательство требует установить не только личность, но и того, в чьих интересах действует человек, кто в конечном счёте контролирует компанию, зачем открывается отношение и соответствует ли дальнейшее поведение заявленному профилю.
Поэтому решение identity verified нельзя превращать в решение customer approved. Первое подтверждает часть доказательств о предъявителе. Второе появляется только после оценки риска, проверки представителя и бенефициара, скрининга, разбора расхождений и применения правил организации. Особенно заметна эта граница при дистанционном онбординге: отсутствие личной встречи является отдельным фактором риска, а не просто другим интерфейсом загрузки документов.
Коротко
Статья 16 закона Армении требует CDD при установлении деловых отношений, определённых разовых операциях, сомнениях в прежних данных и подозрении на ОД/ФТ.
Личность клиента — лишь один объект проверки: отдельно устанавливаются представитель, полномочия и бенефициарный владелец.
Отсрочка проверки личности до семи дней — условное исключение, а не стандартный режим онбординга.
Для дистанционных отношений действует специальная логика высокого риска и его документированного снижения.
Если обязательный CDD невозможно завершить, система должна уметь отказать или прекратить отношения и передать случай на оценку подозрительности.
Где заканчивается проверка личности и начинается CDD
Закон Армении о противодействии отмыванию денег и финансированию терроризма разделяет несколько действий, которые в интерфейсе часто ошибочно сводят к одной зелёной отметке. По статье 16 организация получает установленные сведения о клиенте и проверяет его личность по надёжным и действительным документам либо данным компетентных государственных органов. Затем она выясняет, действует ли клиент от собственного имени, проверяет представителя и его полномочия, устанавливает бенефициарного владельца и принимает разумные меры для проверки его личности.
Для юридического лица это означает, что регистрационная карточка не завершает задачу. Нужна цепочка от компании к физическому лицу, которое в конечном счёте владеет или контролирует её. Если сведения клиента, реестра и корпоративных документов расходятся, практическое решение — не выбрать удобный источник, а остановить автоматическое одобрение и запросить доказательства контроля.
Общее объяснение роли идентификации дано в материале «Что такое KYC и как оно работает». В армянском процессе эта база дополняется локальными обязанностями по риску, бенефициару и мониторингу.
Когда CDD обязателен
Часть 2 статьи 16 называет четыре триггера:
установление деловых отношений;
разовая или связанная серия разовых операций, включая внутренний или международный перевод, от 400-кратного размера минимальной заработной платы, если более строгое правило не установлено отдельно;
сомнение в достоверности или полноте ранее полученных идентификационных сведений;
подозрение в отмывании денег или финансировании терроризма.
Порог и специальные условия нельзя превращать в разрешение не проверять всё, что ниже него. Отношения, сомнение в данных и подозрение являются самостоятельными основаниями. Для отдельных видов деятельности закон также задаёт специальные условия: например, организаторы азартных игр проводят CDD для предусмотренных операций от 1 млн драмов, а при подозрении — независимо от суммы.
Закон допускает проверить личность во время или после начала отношений в разумный срок, но не более семи дней, только если риск эффективно управляется и отсрочка нужна, чтобы не нарушить нормальное обслуживание. Это не семидневное окно без контроля. До полного подтверждения нужны ограничения операций, статус незавершённой проверки, срок и автоматическая эскалация.
Риск меняет глубину проверки, но не отменяет минимум
Стандартный CDD должен дать понятный ответ на четыре вопроса: кто клиент, кто действует за него, кто получает конечный контроль или выгоду и зачем нужны отношения. Статья 17 добавляет постоянный мониторинг: операции сопоставляются со сведениями о клиенте, его деловым профилем и уровнем риска; при необходимости проверяется законность источников дохода и имущества.
Упрощённая проверка допустима при низком риске, но не при подозрении или признаках высокого риска. Усиленная проверка нужна там, где риск выше: она увеличивает объём доказательств, частоту пересмотра и уровень лица, утверждающего решение. Для политически значимых лиц важен не сам ярлык PEP, а проверяемый маршрут: установить статус, получить требуемое одобрение, выяснить источник состояния и средств, усилить мониторинг.
Полезная модель данных хранит не только итоговый балл риска, но и его причины, использованные источники, версию правил, дату решения и ответственное лицо. Иначе организация не сможет объяснить, почему одинаковое совпадение вчера было закрыто как ложное, а сегодня привело к ограничению.
Дистанционный онбординг — отдельная ветка решения
В официальном FAQ Центрального банка Армении разъясняется связь пунктов 27(6), 22.1 и 40 минимальных требований. Дистанционная операция или отношение относится к критериям высокого риска, поэтому требует усиленных мер. Пункт 40 предусматривает, что первый платёж проводится со счёта на имя клиента в отвечающем условиям финансовом учреждении.
Но ЦБ описывает риск-ориентированную развилку. Если организация провела оценку по пункту 22.1, закрепила меры снижения риска во внутренних правилах — например, лимиты, ограничение групп клиентов или получение CDD-данных от партнёрского финансового учреждения, — обоснованно оценила продукт как среднерисковый и направила результат в Центр финансового мониторинга, требование пункта 40 может не применяться.
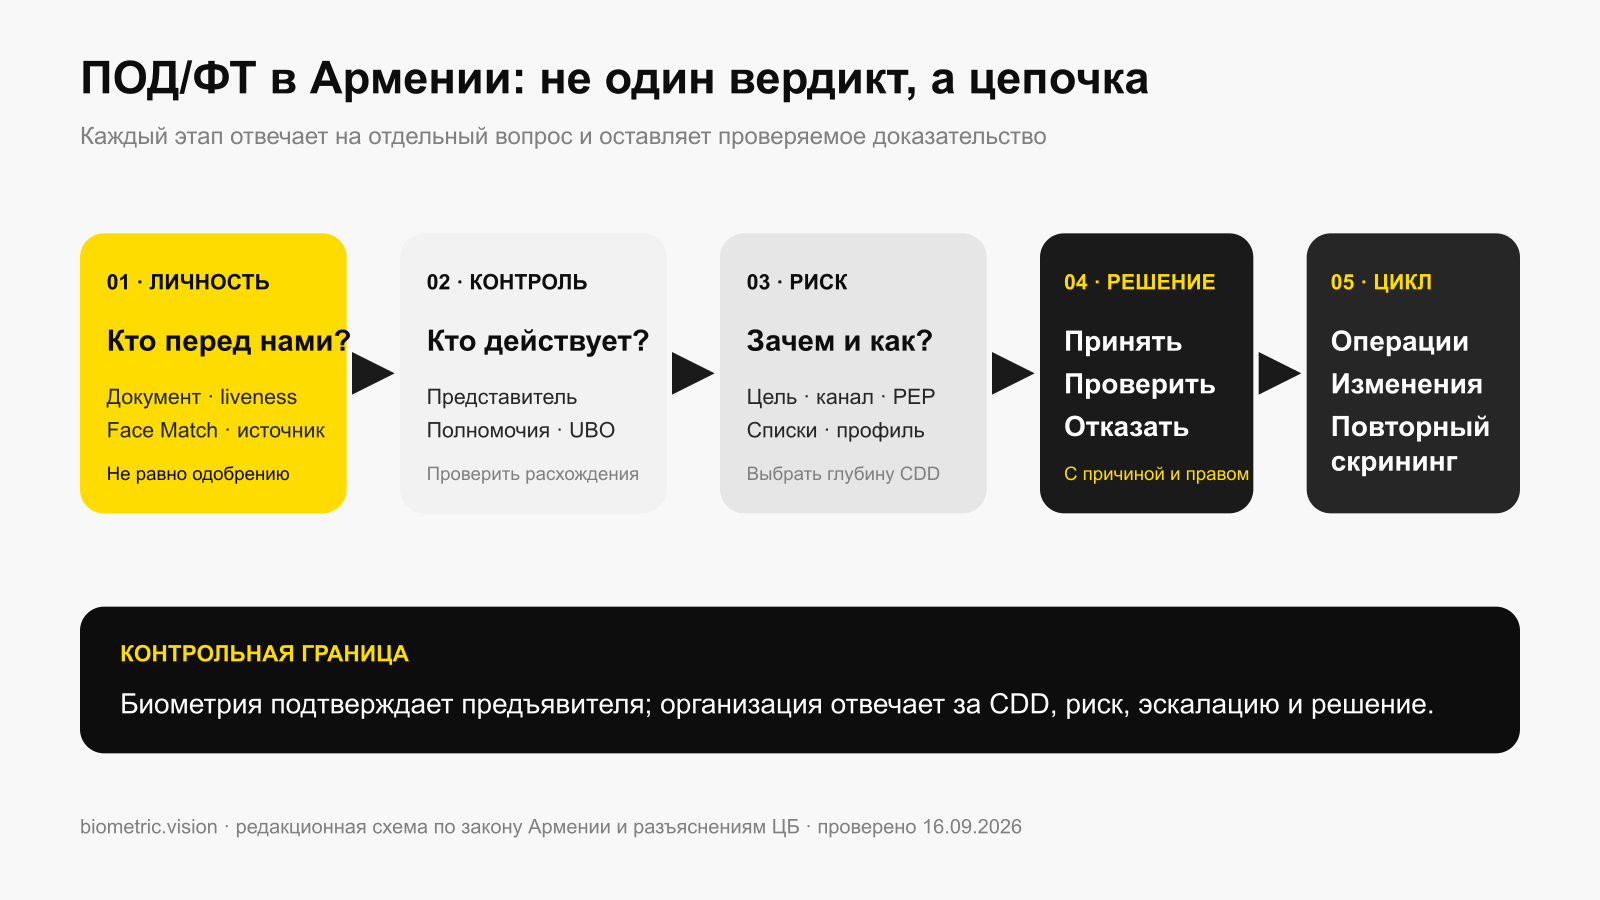
Практическая ошибка — считать selfie, Face Match или liveness юридическим основанием для снижения риска. Эти инструменты отвечают на более узкие вопросы: присутствует ли перед камерой живой человек и похоже ли его лицо на портрет в документе. Они не устанавливают цель отношений, бенефициара, источник средств и подозрительность поведения. В то же время без них дистанционный канал слабее связывает документ с предъявителем. Поэтому биометрия является слоем доказательств внутри CDD, а не заменой CDD.
Что должна сохранить система
Статья 22 требует хранить CDD-сведения и документы, идентификационные данные, сведения о счетах и их движении, деловую переписку, данные об операциях, материалы по подозрительным и рассмотренным, но не признанным подозрительными случаям, а также результаты оценки риска. Минимальный срок — пять лет после завершения отношений или операции, если закон не требует дольше.
Для воспроизводимого решения журнал должен связывать:
входные изображения и данные с их источником и временем получения;
результаты проверки документа, liveness и сопоставления лица;
клиента, представителя, полномочия и бенефициарного владельца;
результаты санкционного и PEP-скрининга с версией списков;
факторы риска и применённые меры снижения;
ручную проверку, мотивировку и окончательное решение;
последующие события мониторинга и пересмотр профиля.
Если CDD нельзя завершить до начала отношений, статья 27 требует отказать в операции или установлении отношений и рассмотреть вопрос о подозрительности. Если необходимую проверку невозможно выполнить уже в действующих отношениях, закон предусматривает прекращение отношений и такую же оценку. Сообщение о подозрительном случае и сам факт его направления нельзя раскрывать клиенту: это отдельный контроль доступа, а не текст причины отказа в пользовательском интерфейсе.
Как собрать процесс без единственного «магического» вердикта
Рабочая архитектура разделяет автоматическую проверку и решение организации:
получить документ и проверить качество, целостность и согласованность данных;
связать предъявителя с документом через liveness и Face Match;
установить представителя, полномочия и конечного бенефициара;
провести санкционный, PEP- и иной предусмотренный скрининг;
оценить цель, продукт, канал, географию и другие факторы риска;
применить стандартный, упрощённый или усиленный маршрут;
сохранить доказательства, решение и расписание повторной проверки;
мониторить операции и изменения статуса, направляя исключения специалисту.
AML Screening Biometric.Vision проверяет физических и юридических лиц по заявленным санкционным, PEP и другим спискам, поддерживает повторный мониторинг и сохраняет историю результата. Его можно связать с проверкой документа, лица и живости в одном eKYC-потоке. При этом заказчик по-прежнему определяет применимые нормы, риск-политику, правила эскалации и окончательное решение по клиенту.
Для проектирования армянского онбординга запросите демонстрацию на реальном сценарии: нормальный клиент, совпадение по списку, непрозрачный бенефициар и незавершённый дистанционный CDD. Такой тест показывает не только точность отдельных модулей, но и то, сохраняется ли объяснимая цепочка от доказательства до решения.
Готовы усилить проверку клиентов?
500 проверок бесплатно каждый месяц · без карты · без контракта · без звонка от менеджера.