Цифровые активы в Казахстане: что вы покупаете и что проверяет KYC
Чем цифровые финансовые активы отличаются от необеспеченных, как соотносятся национальный режим и МФЦА и что подтверждает проверка KYC.

Дата проверки: 18 октября 2026 года.
Цифровые активы — это имущество в электронно-цифровой форме, которое учитывается с использованием распределенной платформы данных; в казахстанском законе у определения есть дополнительные признаки и прямо указано, что такой актив не является законным платежным средством. Из этого определения не следует, что любой файл, бонус в приложении или остаток на банковском счете относится к цифровым активам. Закон о цифровых активах, статья 1.
Площадка просит документ и селфи перед покупкой токена. Такая проверка может ответить на вопрос о личности клиента, но сама по себе не подтверждает ни права по токену, ни полномочия площадки. Это три разных предмета проверки, хотя в приложении они могут выглядеть как одна регистрация.
Чтобы разобраться в предложении площадки, полезно последовательно выяснить: какой объект передают, кто оказывает услугу и что именно проверяют у клиента. Ниже разберем эти вопросы на одном учебном сценарии и учтем изменение национального регулирования, действующее с 1 мая 2026 года.
Цифровая запись еще не означает цифровой актив
Что такое цифровые активы простыми словами? Это имущество, существующее в цифровой форме и учитываемое по правилам соответствующей распределенной системы, а не просто информация на экране. Слово «имущество» здесь существенно: речь о том, чем человек владеет или в отношении чего у него возникают права, а не о способе нарисовать баланс в приложении.
Закон дает более точную конструкцию: электронно-цифровая форма, присвоенный цифровой код, регистрация и неизменность информации на основе распределенной платформы данных. В определении также упоминаются криптография и компьютерные вычисления. Поэтому выражения «у нас все онлайн» или «мы используем блокчейн» по отдельности не решают вопрос о правовой природе продукта. Статья 1 закона.
Представим учебный сценарий: компания предлагает клиенту приобрести токен через приложение. На экране есть цена, кнопка покупки и баланс. Из такого описания неизвестно, получает ли клиент право требования к эмитенту, цифровой финансовый инструмент или необеспеченный актив. Интерфейс показывает способ взаимодействия, но не содержание приобретаемого права.
Для первого разбора нужны описание инструмента и документы о его выпуске, если они предусмотрены для соответствующего вида актива. Это не просьба самостоятельно провести юридическую экспертизу. Цель проще: не подменить вопрос «что мне принадлежит?» вопросом «что показывает приложение?». Если оператор не может понятно объяснить объект, следующий шаг — уточнение продукта, а не загрузка еще одного селфи.
Необеспеченный актив и ЦФА: различие в правах
Необеспеченные цифровые активы в действующем законе определены как цифровые активы, не являющиеся цифровыми финансовыми активами. Это правовая категория, а не оценка добросовестности владельца и не синоним незаконного оборота. Наличие рыночной цены также само по себе не означает наличие базового имущества или требования к эмитенту. Статья 1 закона.
Цифровые финансовые активы, или ЦФА, закон делит на три группы. Первая — активы, базовым активом которых выступают деньги, то есть стейблкоины. Вторая — активы с другими базовыми объектами: финансовыми инструментами, финансовым активом, имущественными правами, товарами и иным предусмотренным законом имуществом, кроме денег. Третья — финансовые инструменты, выпускаемые в электронно-цифровой форме на платформе оператора ЦФА. Статья 5 закона.
Примеры цифровых активов есть в официальном сообщении Национального Банка: регулятор называет криптовалюты среди необеспеченных активов, а среди ЦФА — обеспеченные деньгами стейблкоины, токенизированные реальные активы и цифровые формы традиционных финансовых инструментов. Это примеры классов, а не признание любого токена с похожим названием соответствующим казахстанскому закону. Сообщение НБРК от 30 апреля 2026 года.
Для необеспеченных цифровых активов закон отдельно говорит: они «не признаются средством платежа, финансовыми инструментами или финансовыми активами». Рыночная цена и слово «инвестиция» в рекламе не меняют эту национальную квалификацию. Это правило нельзя автоматически переносить в определения актов МФЦА. Статья 12-1, пункт 2.
В учебном сценарии название «токен на товар» еще не раскрывает условия получения товара, исполнения обязательства и реализации прав владельца. А слово «стейблкоин» не доказывает фактическое наличие и доступность заявленного обеспечения. Поэтому сравнивать такие продукты только по текущей цене недостаточно: сначала нужно понять, какой тип права вообще обещан. Это метод чтения предложения, а не рекомендация предпочесть одну категорию другой.
Как изменилось регулирование с 1 мая 2026 года
Цифровые активы в Казахстане регулируются с учетом вида актива, деятельности провайдера и применимого режима. На дату проверки нельзя пересказывать ситуацию формулой «все разрешено только через МФЦА»: Национальный Банк сообщил о введении системного национального регулирования с 1 мая 2026 года. В официальной редакции закона видны соответствующие изменения; прежняя статья 11 о биржах исключена с этой даты. Закон, разъяснение НБРК.
В национальном режиме нужно различать оператора обмена необеспеченных цифровых активов, оператора торговой платформы и оператора платформы ЦФА. Для первого предусмотрена лицензия НБРК на дилерскую деятельность — обменные операции с необеспеченными цифровыми активами; для двух остальных — учетная регистрация. Само наличие компании в обычном реестре юридических лиц не означает прохождения именно этого отраслевого допуска. Полномочия следует проверять по виду услуги, а не по общему слову «криптокомпания». Статьи 1 и 4 закона, сообщение НБРК.
Национальный Банк отдельно описывает регулирование провайдеров вне территории МФЦА. Для оборота ЦФА, за исключением стейблкоинов, в сообщении также названы полномочия Агентства по регулированию и развитию финансового рынка. Поэтому одну фразу «все регулирует НБРК» нельзя использовать как замену проверке распределения полномочий. Сообщение НБРК.
МФЦА сохраняет собственный правовой режим; национальные категории выше не заменяют квалификацию инструмента по актам центра. AFSA описывает провайдеров услуг цифровых активов как участников МФЦА с лицензией на одну или несколько соответствующих регулируемых деятельностей: например, управление платформой, брокерские или кастодиальные услуги. Разрешение на одну деятельность не следует читать как универсальное разрешение на весь набор услуг. Раздел AFSA о провайдерах.
Цифровые активы РК нужно рассматривать через правовую категорию объекта и режим конкретного провайдера: его разрешенную деятельность сопоставляют с предлагаемой услугой. Эта статья не проверяет статус отдельных компаний, не составляет список разрешенных токенов и не утверждает, что любой трансграничный сервис доступен казахстанскому клиенту.
Разбор относится к нормам на 18 октября 2026 года. Закон № 352-VIII от 23 июля 2026 года предусматривает следующие изменения, в том числе в закон о цифровых активах. Для рассматриваемых поправок установлен срок в 60 календарных дней после первого официального опубликования; в карточке акта названа публикация 21 августа 2026 года. На дату проверки этот срок еще не истек, поэтому будущие положения здесь не описаны как действующие. Текст поправок и статья 2, сведения об официальной публикации.
Что проверяет KYC и зачем нужен CDD
KYC — Know Your Customer, «знай своего клиента». В повседневном интерфейсе этим словом часто называют проверку документа и личности. CDD — Customer Due Diligence, надлежащая проверка клиента: задача шире одного совпадения фотографии. В разъяснениях AFSA речь идет об идентификации и проверке личности клиента, установлении бенефициарного собственника, понимании цели отношений и последующем изучении операций. AML FAQ AFSA.
Это перечень разных задач, а не одинаковый набор документов для каждого клиента. Правила МФЦА связывают объем мер с риском: для высокого риска предусмотрена усиленная проверка, для допустимых случаев низкого риска — упрощения. Упрощенную проверку нельзя выбирать автоматически или при подозрении на отмывание денег. AML Rules, пункты 6.1.1–6.1.2, 8.1.1–8.1.2.
Для юридического лица это особенно заметно. Установить личность представителя — еще не значит установить, кто в конечном счете владеет компанией или контролирует ее. А подтверждение бенефициара не объясняет автоматически происхождение средств для конкретной операции. Это разные сведения, которые проверяют применительно к клиенту и его риску; их нельзя получить из одного биометрического сравнения.
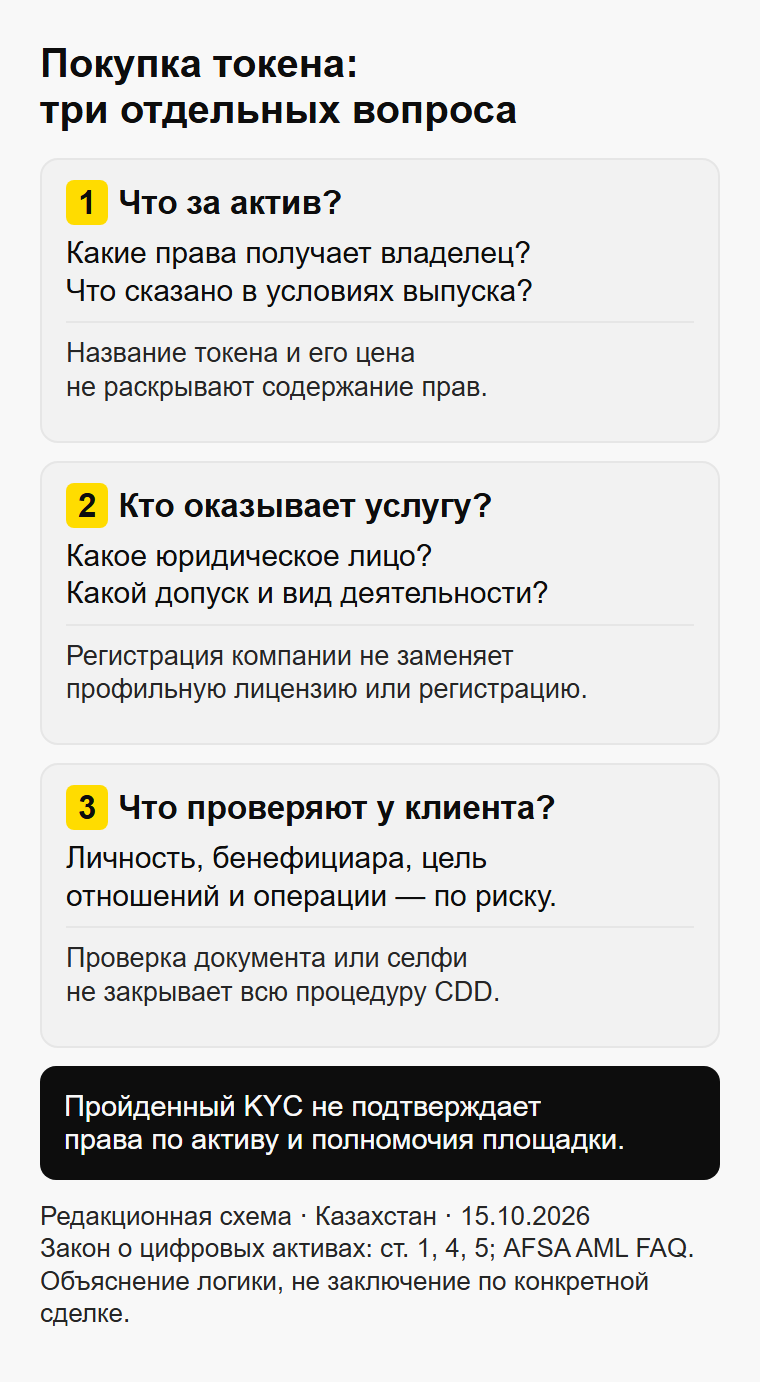
Открыть иллюстрацию в полном размере.
Текстовый эквивалент: описание актива отвечает на вопрос о предмете и правах; проверка провайдера — о полномочиях оказывать услугу; KYC/CDD — о клиенте и характере отношений. Результат в одном блоке не закрывает два остальных.
Для национальных операторов обмена есть отдельное конкретное правило. Пункт 30 правил их деятельности связывает обслуживание с принятием мер надлежащей проверки. Для дистанционных услуг резидентам предусмотрена биометрическая аутентификация через ЦОИД; для идентификации нерезидентов указаны ЦОИД и/или сторонние сервисы удаленной идентификации при соблюдении законодательства РК и правил внутреннего контроля. Переносить это правило на все платформы, все категории клиентов и режим МФЦА без отдельной проверки нельзя. Правила деятельности операторов обмена, пункт 30.
AML — противодействие отмыванию денег — охватывает более широкий набор организационных мер. В FAQ AFSA программа идентификации клиента перечисляется рядом с оценкой рисков, мониторингом операций, внутренним контролем, обучением и аудитом. Поэтому фраза «KYC пройден, значит AML выполнен» стирает большую часть процесса. AFSA также поясняет: для участников МФЦА, чья деятельность подлежит финансовому мониторингу, применяются как национальный закон о ПОД/ФТ, так и правила МФЦА; собственный режим центра не означает отсутствия национальных AML-требований.
Один токен, три независимых вопроса
Вернемся к учебной покупке. Первый вопрос — что именно клиент приобретает. Ответ должен описывать актив и права, а не только курс и красивую карточку. Если обещано требование к эмитенту, существенны условия этого требования. Если передается необеспеченный актив, отсутствие статуса ЦФА нельзя скрывать обещанием «все подтверждено блокчейном».
Второй вопрос — кто совершает операцию для клиента. Название бренда и компания в договоре могут требовать сопоставления. Для проверки полномочий нужны юридическое лицо, применимый режим, вид разрешенной деятельности и ее актуальный статус. Завершенная регистрация пользователя не отвечает ни на один из этих вопросов. Это редакционный способ разделить проверку, а не заключение о законности конкретной сделки.
Третий вопрос — почему площадка запрашивает сведения именно у этого клиента. Проверка документа может установить личность, дополнительный вопрос — прояснить цель отношений или происхождение средств. Если обстоятельства изменились после открытия аккаунта, последующая проверка не становится бессмысленной только потому, что клиент когда-то уже прошел онбординг. В разъяснениях AFSA прямо описано изучение операций на протяжении отношений с учетом известных сведений о клиенте и его риске.
Сотруднику онбординга полезно записывать ответы отдельно: «личность проверена», «категория актива установлена», «полномочия провайдера проверены». Это предложенная редакцией форма рассуждения, не нормативная форма отчета. Ее преимущество в том, что технический успех не превращается незаметно в общее разрешение операции.
Какие проверки дополняют друг друга
Сопоставление лица с документом, проверка по спискам и изучение транзакций отвечают на разные вопросы. Первое относится к связи человека с предъявленными данными. Второе ищет возможные совпадения по определенным источникам и правилам. Третье рассматривает поведение и движение средств. Конкретные возможности зависят от выбранной системы; здесь не заявлены точность, полнота баз или гарантированное выявление нарушений.
Выбирать только один из этих инструментов вместо всей процедуры — ошибка постановки задачи. Например, совпадение лица не доказывает законное происхождение средств. И наоборот, отсутствие выявленного риска в отдельной операции не устанавливает личность владельца аккаунта. Внешний сервис проверки также не принимает за организацию все решения о допустимости отношений: нужны применимые правила, ответственные лица и разбор исключений.
Поэтому разговор о внедрении проверки стоит начинать с ее назначения: какие сведения нужны, какой результат система возвращает и куда передается неоднозначный случай. Только после этого имеет смысл обсуждать способ автоматизации. Сравнивать поставщиков по обещанию «полный KYC/AML одной кнопкой» без описания проверок и границ результата непредметно.
С чего начать разговор с площадкой
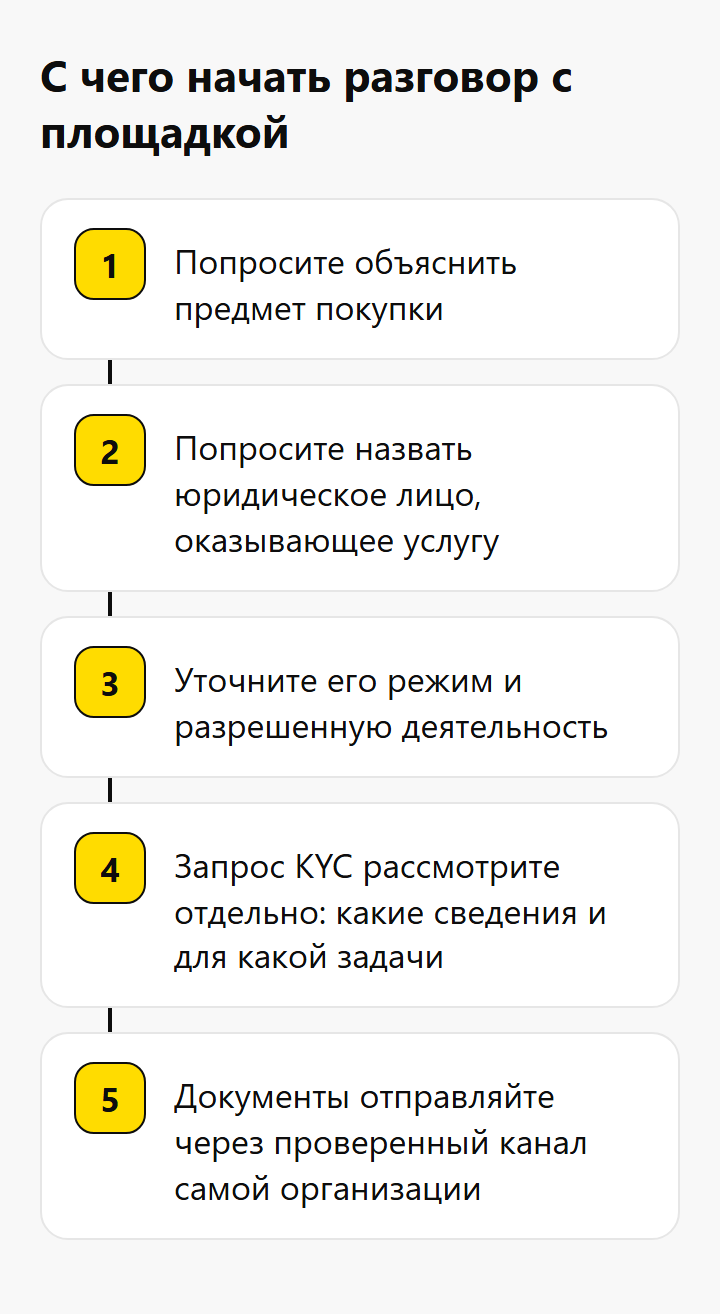
Попросите объяснить предмет покупки и назвать юридическое лицо, оказывающее услугу. Затем уточните его режим и разрешенную деятельность. Запрос KYC рассматривайте отдельно: какие сведения проверяются, для какой задачи и как обрабатывается ситуация, в которой результат не получен. Отправлять документы следует через проверенный канал самой организации; просьба о селфи сама по себе не удостоверяет отправителя.
После такого разбора ответ на вопрос «что такое цифровые активы» становится полезнее словарного определения: вы различаете цифровой объект, право на услугу и проверку ее клиента. Ни один из этих ответов не является оценкой будущей цены, сохранности вложения или рекомендацией совершить сделку.
Основные источники
Закон Республики Казахстан «О цифровых активах в Республике Казахстан»: определения, виды ЦФА, режим провайдеров и изменения с 1 мая 2026 года.
Национальный Банк: регулирование оборота цифровых активов, 30.04.2026.
Правила деятельности операторов обмена необеспеченных цифровых активов: в частности пункт 30.
AFSA: AML FAQ: публичное разъяснение регулятора, а не замена полному тексту применимых правил.
Материал информационный и не заменяет консультацию юриста.
Готовы усилить проверку клиентов?
500 проверок в месяц бесплатно целый год · без карты · без контракта · без звонка от менеджера.