KYC и AML: в чем разница и как они работают вместе
Чем проверка клиента отличается от изучения операций, какие результаты дает каждый этап и что уточнить при выборе KYC/AML-системы в Казахстане.

Дата проверки: 18.10.2026.
KYC/AML — связка проверки клиента и мер против отмывания денег. KYC (Know Your Customer, «знай своего клиента») помогает установить, кто клиент, в чьих интересах он действует и для чего ему услуга. AML (Anti-Money Laundering) — более широкая система противодействия отмыванию денег, в которую входят проверка клиента, управление риском, изучение операций и реагирование. Поэтому KYC и AML не выбирают как два взаимозаменяемых продукта. Успешная проверка личности не подтверждает законность всех будущих переводов. Общую терминологию объясняет справка BIS о банковских AML/CFT-мерах; в Казахстане состав обязанностей задают статьи 5 и 11 профильного закона.
Разница особенно заметна в момент, когда уже проверенный клиент начинает пользоваться счетом. Данные о человеке становятся основой для понимания его операций, а новые операции могут потребовать вернуться к сведениям о клиенте.
Один клиент, три разных решения
Рассмотрим учебный пример, который не описывает реального клиента или внедрение. Человек открывает счет для получения зарплаты и повседневных расходов. Затем на счет начинают поступать многочисленные переводы, после которых деньги быстро уходят другим получателям.
Первое решение касается клиента. Банк устанавливает и проверяет необходимые сведения, выясняет предполагаемую цель отношений и формирует исходное представление о риске. Для компании к этому добавляются сведения о самой организации, ее представителе и бенефициарном собственнике. Сравнить лицо с фотографией или получить данные документа — возможная техническая задача внутри процесса; этого недостаточно, чтобы понять цель использования счета. Состав надлежащей проверки описан в статье 5 закона, а банковская программа идентификации — в пунктах 24–25 требований АРРФР №18.
Второе решение касается наблюдаемой операции и ее контекста. Соответствуют ли переводы тому, что известно о клиенте? Есть ли объяснение, которое нужно изучить? В нашем примере изменение характера поступлений — повод проверить контекст, а не готовый вывод о преступлении. Конкретные признаки и порядок действий задаются законом и внутренними процедурами банка, а не этим примером.
Третье решение — что делать по результатам изучения. Банк может получить пояснения и необходимые документы, обновить сведения или оценку риска; при наличии предусмотренных законом оснований возникают обязанности сообщить об операции, отказать в ней либо применить иные меры. Эти решения нельзя свести к одному ответу «лицо совпало». Банковские требования отдельно предусматривают порядок квалификации операций и фиксации результатов их изучения — пункты 35–36.
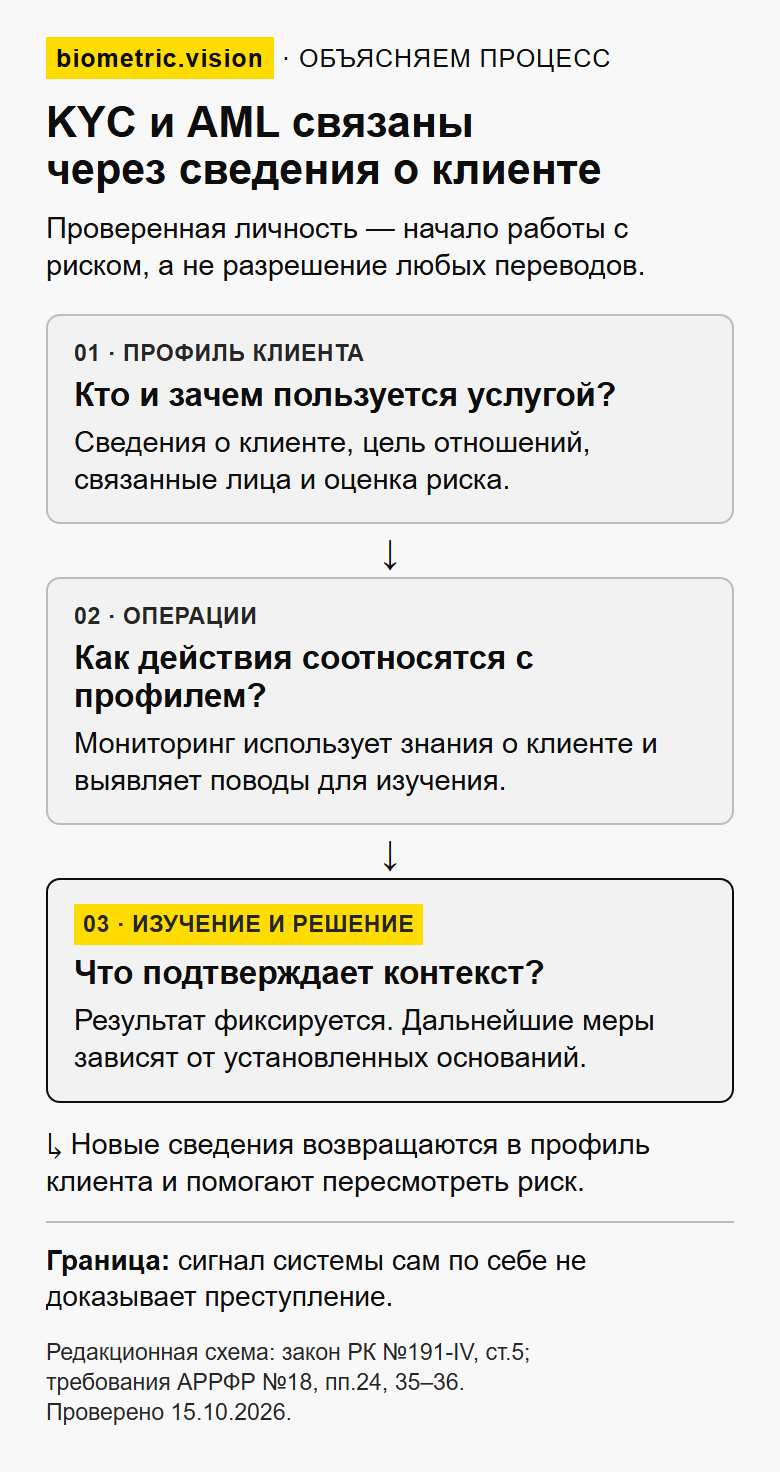
Открыть схему в полном размере.
Смысл схемы: сведения о клиенте → понимание операции → изучение сигнала и решение по установленным основаниям → уточнение профиля клиента. Работа продолжается в обе стороны: мониторинг использует результаты KYC и помогает понять, когда их нужно обновить.
Матрица KYC и AML: что именно проверяется
В таблице KYC обозначает работу со знаниями о клиенте, а AML — весь контур противодействия отмыванию денег. Граница условна: надлежащая проверка клиента включает и постоянное изучение отношений, поэтому строки пересекаются.
Что сравниваем | KYC: знания о клиенте | AML: весь контур управления риском |
|---|---|---|
Задача | Установить и проверить сведения о клиенте, понять цель отношений и связанных лиц | Снизить риск использования услуг для отмывания денег, выявлять и изучать соответствующие операции |
Основные данные | Идентификационные сведения, полномочия представителя, бенефициарный собственник, цель отношений, необходимые сведения о деятельности | Сведения о клиенте вместе с операциями, их участниками, характером и объяснениями; применимые признаки и оценки риска |
Результат | Проверенные сведения и профиль клиента, на которые можно опереться при обслуживании | Зафиксированная оценка и решения по клиенту или операциям, включая предусмотренное законом реагирование |
Ограничение | Знание личности не удостоверяет законность происхождения любых денег | Сигнал или оценка риска сами по себе не устанавливают состав преступления |
Когда особенно видно различие | При начале отношений и обновлении данных | Когда операции требуют изучения, пересмотра риска и решения ответственного подразделения |
Это редакционное сопоставление на основе статей 5 и 11 закона и глав 4–5 банковских требований №18, а не два официальных закрытых перечня функций. Например, проверка по применимым перечням может проводиться уже при начале отношений. Нельзя считать, что все AML-меры начинаются только после открытия счета.
Почему KYC продолжается после открытия счета
Фразой KYC AML compliance обычно обозначают соблюдение связанных требований к клиенту и противодействию отмыванию денег. Monitoring — продолжающееся изучение операций и деловых отношений: оно использует сведения KYC и может привести к их обновлению, а не заменяет проверку клиента. Название «KYC and AML checks» в предложении поставщика само по себе не раскрывает ни состав проверок, ни юридическое значение результата.
В Казахстане закон прямо включает в надлежащую проверку «проведение на постоянной основе проверки деловых отношений и изучения операций» — подпункт 5 пункта 3 статьи 5. Рядом предусмотрены проверка достоверности и обновление клиентских сведений. Значит, формула «KYC один раз, AML потом» удобна лишь как грубое объяснение старта процесса. Для проектирования системы она слишком узка.
В учебном примере исходная цель счета — зарплата — помогает заметить изменение поведения. Но если выясняется, что клиент законно начал другую деятельность, одного первоначального профиля уже мало. Нужно оценить новые сведения и связать их с результатами изучения операций. Иначе мониторинг будет снова и снова сравнивать человека с устаревшим описанием.
Обратная ошибка — считать обновленный профиль разрешением на любые операции. Даже полное досье не отменяет изучение конкретных обстоятельств. Требования №18 предусматривают использование результатов мониторинга для пересмотра уровней риска клиентов — пункт 36.
Что меняется в Казахстане
Здесь полезно разделять международные сокращения и названия обязанностей в местных документах. Закон использует понятия надлежащей проверки клиента, финансового мониторинга и внутреннего контроля. Его предмет шире буквального AML: он охватывает также противодействие финансированию терроризма и распространения оружия массового уничтожения. В документах встречается сокращение ПОД/ФТ/ФРОМУ. Полное название и состав программ указаны в законе №191-IV.
Обязанности распространяются на названных в статье 3 субъектов финансового мониторинга. Банки входят в этот круг, но из этого не следует, что любому интернет-магазину нужна такая же банковская программа. Для банков второго уровня, филиалов банков-нерезидентов и Национального оператора почты АРРФР установило требования №18. В них программа идентификации и программа мониторинга операций вынесены в отдельные главы, сохраняя связь через сведения о клиенте и оценку риска. Для других видов организаций нужно проверять собственные применимые требования; банковский пример не заменяет такую проверку.
АФМ — Агентство Республики Казахстан по финансовому мониторингу. При чтении требований важно замечать, где речь идет о банковской процедуре, а где — о сообщении уполномоченному органу по финансовому мониторингу: программа банка должна предусматривать порядок представления сообщений о пороговых и подозрительных операциях (пункты 34–35 требований №18). Отчет поставщика о проверке клиента не подменяет этот порядок.
Для открытия счета действует общее правило: перечисленные в статье 6 меры принимают до установления деловых отношений. При этом сама статья 6 отсылает к исключениям пунктов 3-1 и 3-2 статьи 5. Это, в частности, отдельные разовые операции и определенные операции в дистанционно установленных отношениях; их нельзя превращать в общее разрешение «проверим клиента позже». Для дистанционного начала отношений есть и самостоятельные запреты, включая предусмотренный пунктом 9 статьи 5 случай высокого риска. Конкретный дистанционный маршрут требует отдельной проверки применимых норм.
Как отличить сигнал от итогового решения
Один и тот же ответ системы может означать разные вещи: данные не совпали; клиент требует дополнительной проверки; операция необычна; операция квалифицирована как подозрительная. Между этими результатами есть работа по изучению и принятию решения. В банковских требованиях предусмотрены отдельные обязанности подразделений и порядок квалификации операции ответственным работником — пункт 35.
В учебном примере многочисленные переводы могут иметь законное объяснение. Поэтому нельзя публиковать правило «такой рисунок переводов означает отмывание». Но нельзя и игнорировать обстоятельства только потому, что каждый перевод небольшой: пункт 3 статьи 4 закона предусматривает финансовый мониторинг подозрительных операций независимо от суммы и формы осуществления. Статья не предлагает способ обойти контроль подбором суммы.
Если необходимые меры проверки выполнить невозможно, последствия могут быть обязательными, а не вопросом удобства интерфейса. Пункт 1 статьи 13 различает отказ в установлении отношений, отказ в операции и прекращение отношений, связывая их с конкретными мерами статьи 5. Поэтому сообщение «KYC не пройден» должно расшифровываться для уполномоченного сотрудника: каких данных или действий не хватает и какое основание применимо. Оно не позволяет автоматически выбрать одинаковое последствие для всех ситуаций.
Риск тоже меняет глубину проверки. При низком риске закон допускает упрощенные меры; при высоком — усиленные. Упрощенные меры не применяются при предусмотренных законом подозрениях и высоком риске (пункт 7 статьи 5). Ни высокая конверсия регистрации, ни слово «автоматически» в интерфейсе не отменяют эту развилку.
Что проверить в предложении KYC/AML-платформы
Для сравнения поставщиков полезнее попросить пройти один сценарий от начала до конца, чем сопоставлять количество логотипов баз данных. Следующие вопросы — практический способ приемки, а не отчет о проведенном нами тесте.
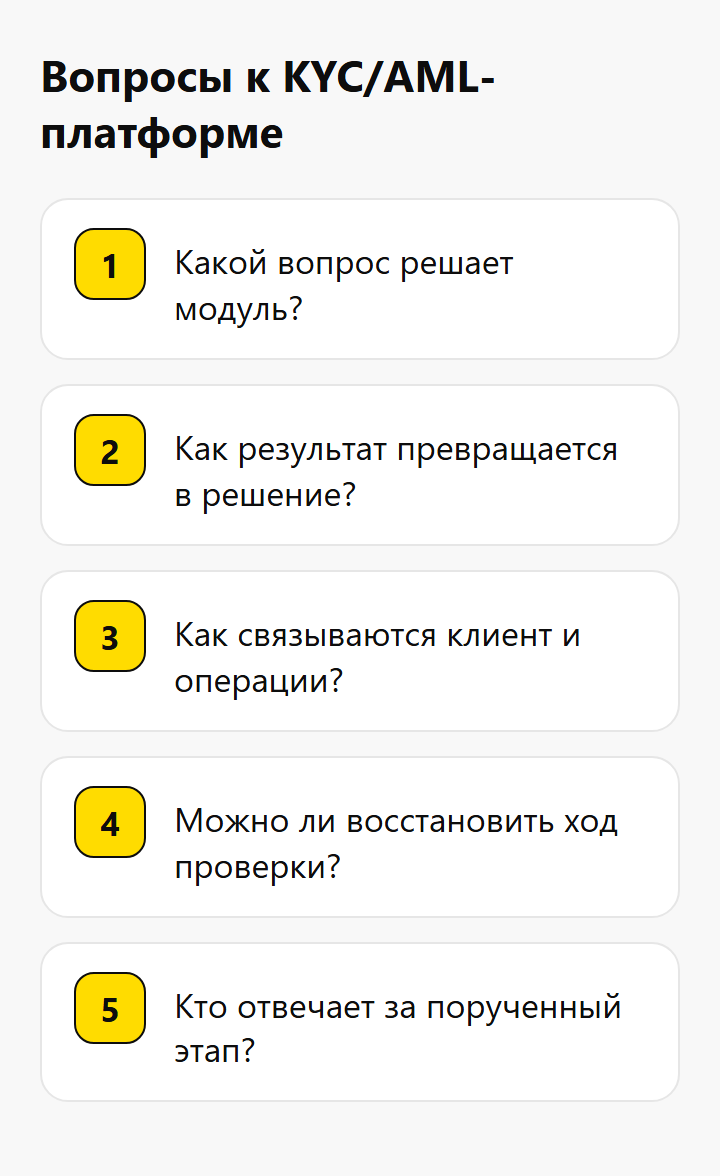
Какой вопрос решает модуль? Извлечение данных, проверка достоверности, сопоставление лица, работа с бенефициарами и изучение операций — разные задачи. Попросите показать, что входит в конкретный договор и что остается в ваших системах.
Как результат превращается в решение? Нужны объяснимые причины сигнала, передача на изучение и фиксация решения уполномоченного сотрудника. Формат «зеленый/красный» без основания затрудняет применение собственных правил.
Как связываются клиент и операции? Проверьте, получает ли мониторинг актуальный профиль и возвращаются ли результаты изучения в клиентское досье. Отдельные качественные модули могут оставлять разрыв между этими этапами.
Можно ли восстановить ход проверки? Выясните, какие исходные сведения, результаты и решения доступны организации. Закон отдельно устанавливает требования к хранению клиентских материалов и сведений об операциях — пункт 4 статьи 11.
Кто отвечает за порученный этап? Если организация поручает предусмотренные законом меры другому лицу по договору, это не устраняет ее ответственность: она прямо закреплена в пункте 8 статьи 5. Поставка технологии сама по себе не означает передачу всех обязанностей.
Можно собрать отдельные модули, выбрать платформу или сохранить часть изучения за сотрудниками. Сравнивать эти варианты стоит по полноте передачи данных, управляемости процедур и возможности обосновать решение. Даже единая платформа требует настроить применимые правила и распределить ответственность.
Для задачи идентификации ищите подтвержденные функции идентификационного модуля. Для задачи мониторинга — работу с операциями, контекстом и результатами изучения. А при обещании «полного KYC/AML» просите показать весь путь на конкретном сценарии, включая случай, когда автоматического ответа недостаточно.
Источники
Закон РК от 28.08.2009 №191-IV: статьи 3–6, 11, 13; проверена актуальная редакция в ИПС «Әділет».
Требования АРРФР от 22.03.2020 №18: область применения, главы 4–5 и связанные положения; проверена текущая редакция в ИПС «Әділет», включая редакцию требований по постановлению от 20.04.2026 №74.
Постановление АРРФР от 20.04.2026 №74: проверены порядок введения и переходные положения.
BIS, AML and CFT in banking — Executive Summary, 29.07.2021: общая терминология и связь клиентской проверки с мониторингом; не источник действующих требований Казахстана.
Материал информационный и не заменяет консультацию юриста.
Готовы усилить проверку клиентов?
500 проверок в месяц бесплатно целый год · без карты · без контракта · без звонка от менеджера.