KYC в Узбекистане: как собрать доказательное досье клиента
Как разделить идентификацию, верификацию, бенефициара, риск и мониторинг в KYC-процессе Узбекистана.

Подлинный паспорт и успешный Face Match не означают, что KYC завершён. Банку или платёжной организации ещё нужно понять, кто действует за клиента, кто контролирует юрлицо, зачем открывается продукт и соответствуют ли будущие операции заявленному профилю.
Официальный глоссарий Центрального банка Узбекистана определяет customer due diligence шире проверки документа: она охватывает личность и полномочия, бенефициарного собственника и постоянное изучение отношений и операций. Поэтому один флаг verified скрывает слишком много разных решений.
Коротко
В Узбекистане нет одного универсального KYC-чеклиста для всех: триггеры и меры зависят от сектора.
Идентификация фиксирует заявленные данные; верификация показывает, какой независимый источник их подтвердил.
Для юрлица отдельно проверяются представитель, полномочия, структура собственности и конечное физлицо.
Биометрия может связать текущую сессию с эталоном, но не определяет бенефициара, риск или допустимость отношений.
KYC-досье должно объяснять решение и после онбординга.
Какие пять решений нельзя склеивать
Решение | Вопрос | Минимальное доказательство |
|---|---|---|
Идентификация | Какие данные заявлены? | Исходная форма, документ и версия значений |
Верификация | Чем подтверждены данные? | Источник, время, ответ и разобранные расхождения |
Роли и контроль | Кто действует и кто контролирует? | Полномочия, цепочка владения и логика вывода |
Риск | Какая глубина проверки нужна? | Факторы, веса, уровень и согласование |
Мониторинг | Не изменился ли профиль? | Событие, анализ, обновление и автор решения |
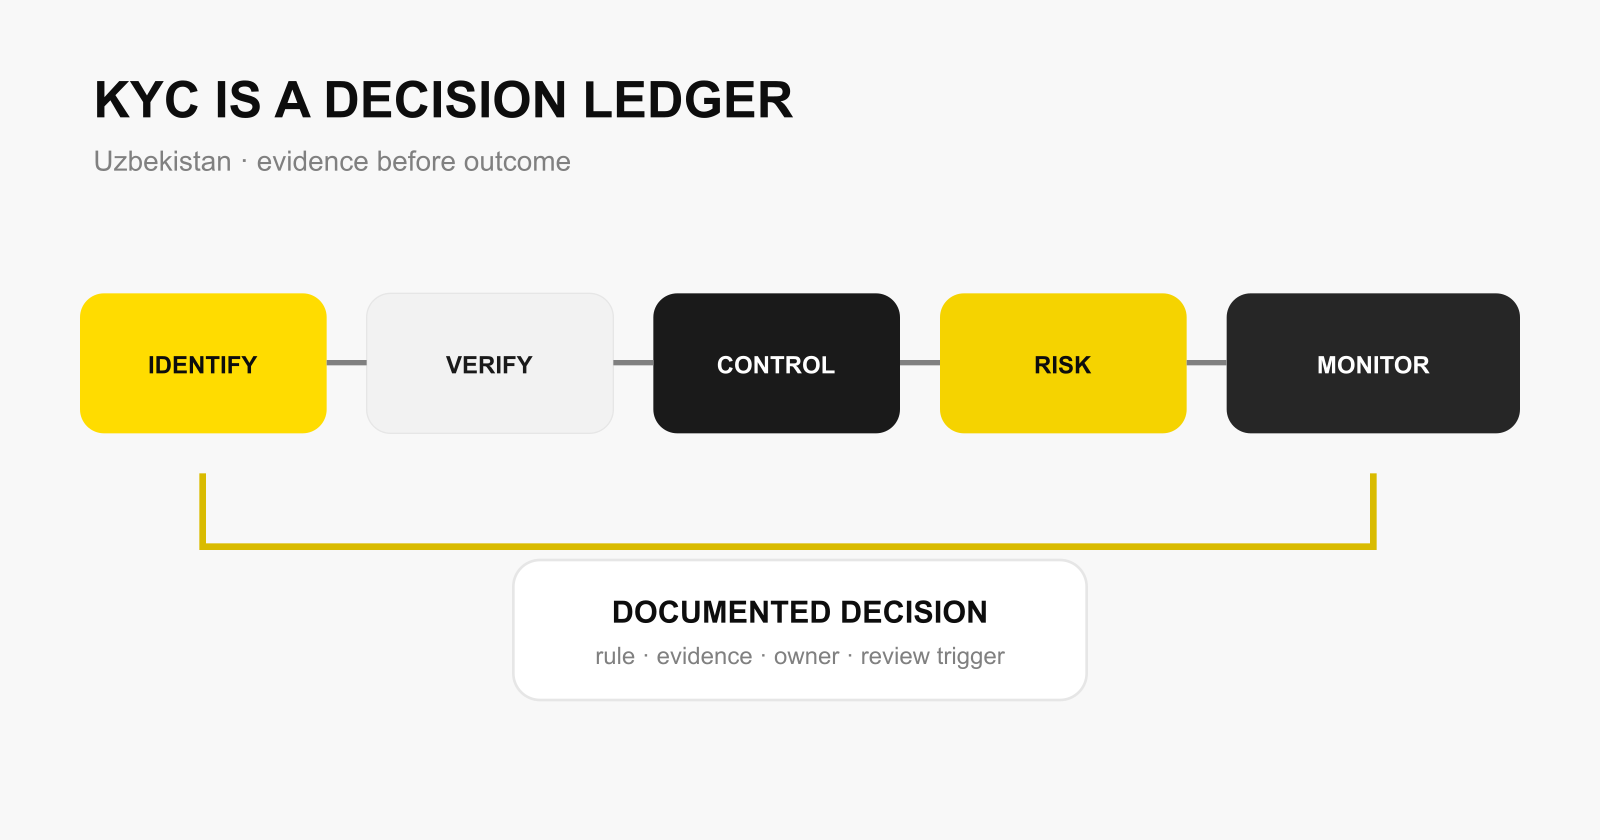
Почему один чеклист даёт ложную уверенность
Базовую рамку задаёт Закон № 660-II, но практические меры закреплены в секторных правилах. Для коммерческих банков это Правила № 2886 с последующими изменениями; для операторов платёжных систем и платёжных организаций — отдельные Правила № 3266. Правила для профучастников рынка ценных бумаг были обновлены в 2026 году актом № 3877.
Поэтому правильный старт — не «какие поля собрать», а «какой субъект, продукт, канал и триггер мы проектируем». Порог или меру из правил одного сектора нельзя автоматически переносить в другой.
При этом общая архитектура остаётся узнаваемой:
установить клиента и, если действует другое лицо, проверить представителя и его полномочия;
подтвердить существенные сведения по надёжным источникам;
определить бенефициарного собственника и сохранить путь от реестров и документов к конечному физлицу;
понять цель и предполагаемый характер отношений;
присвоить риск и выбрать обычные либо усиленные меры;
отслеживать операции и поддерживать досье в актуальном состоянии.
Представитель, директор и бенефициар отвечают на разные вопросы
Подпись директора показывает, кто совершает действие от имени компании, но сама по себе не показывает, кто компанию контролирует. Доверенность подтверждает объём полномочий представителя, но не превращает его в бенефициара. Поэтому для юридического лица нужны три независимые цепочки доказательств: существование организации, право конкретного человека действовать и структура владения или контроля.
Воспроизводимый анализ начинается с регистрационных сведений и корпоративных документов, проходит через прямых и промежуточных владельцев и заканчивается физическим лицом, которое отвечает применимому критерию. Если формальная доля не объясняет фактический контроль, аналитик фиксирует дополнительные источники, противоречия и логику вывода. Универсальный иностранный порог нельзя подставлять вместо критерия из актуального правила нужного сектора.
Риск-профиль должен объяснять глубину проверки
Фраза «клиент открыл счёт» описывает продукт, но не ожидаемое поведение. Для работающего профиля нужны цель отношений, деятельность, география, предполагаемые контрагенты и операции, а при соответствующем риске — происхождение средств или имущества. Каждый фактор связывается с источником и конкретным последствием: дополнительной проверкой, согласованием, ограничением либо частотой пересмотра.
Усиленная проверка — не более длинная анкета и не автоматический отказ. Она должна отвечать на конкретную неопределённость: какой фактор включил усиленный маршрут, какие сведения способны её устранить, кто принимает остаточный риск и какой результат требует отказа либо передачи на ручной разбор.
AML Screening Biometric.Vision может формировать кандидатов на совпадение по заявленным санкционным, PEP и другим источникам и поддерживать повторный мониторинг. Само совпадение не является готовым выводом: организация разрешает идентичность, оценивает контекст и документирует собственное решение.
Где в процессе полезна биометрия
Проверка документа извлекает поля и анализирует доступные признаки носителя. Face Match возвращает оценку сходства селфи с эталонным портретом. Liveness ищет признаки текущего живого предъявления в пределах проверяемых атак. Ни один из этих сигналов не устанавливает структуру собственности и не присваивает юридический статус.
В 2025 году Центральный банк описал применение Face ID в мобильных приложениях банков и платёжных организаций для новой регистрации, восстановления пароля и входа с нового устройства. Это пример сценарного контроля, а не доказательство того, что одна биометрическая операция закрывает весь KYC.
Что такое KYC объясняет общую терминологию. В узбекистанском процессе к ней нужно добавить точный секторный акт и версию внутреннего правила.
Персональные и биометрические данные нужно картировать по целям
Закон № ЗРУ-547 «О персональных данных» в редакции, проверенной на 17 сентября 2026 года, отдельно описывает биометрические данные и с 2026 года содержит новые условия их хранения. При этом статья 3 содержит исключение для отношений, возникающих при обработке данных, полученных в рамках противодействия легализации доходов.
Это исключение не следует растягивать на весь цифровой онбординг. Одно и то же изображение может обрабатываться для разных целей: аутентификации, антифрода, AML-проверки или повторного входа. Для каждой цели нужно зафиксировать основание, состав данных, место хранения, доступ, срок и доказательство удаления.
KYC продолжается после открытия продукта
Периодический пересмотр и пересмотр по событию решают разные задачи. Первый не даёт досье устареть незаметно. Второй сокращает время реакции, если меняются владельцы или руководитель, появляется новая география, заметно отклоняется характер операций либо возникает новое совпадение при скрининге.
Журнал должен хранить не только последнее значение. Проверяющему нужны предыдущая версия, событие, новый источник, автор изменения, пересмотренная категория риска и версия политики, по которой принято решение. Иначе организация может показать текущее состояние, но не доказать, почему и когда оно изменилось.
Как собрать воспроизводимое KYC-досье
Зафиксируйте субъекта, продукт, канал и редакцию правила.
Храните исходные данные отдельно от нормализованных.
Для каждой проверки сохраняйте источник, время, версию, ответ и ошибку.
Не склеивайте OCR, признаки документа, liveness, Face Match и AML-скрининг в один результат.
Разрешайте расхождения по заранее утверждённому маршруту.
Записывайте решение, его автора, правило, оговорки и дату следующего пересмотра.
Оркестратор Biometric.Vision может связать проверку документа, лица, живости, AML-скрининг и ручное решение в один версионный сценарий. Организация сама определяет применимую норму, пороги, исключения и итоговое решение.
Источники
Готовы усилить проверку клиентов?
500 проверок бесплатно каждый месяц · без карты · без контракта · без звонка от менеджера.