AML и KYC в криптовалюте: что проверяет биржа и почему задерживает перевод
Чем проверка личности отличается от анализа криптоадреса, что означает AML-метка и какие сведения подготовить при проверке перевода. С примерами и границами…

Дата проверки: 18.10.2026.
AML в крипте — это противодействие отмыванию денег: биржа оценивает клиента, происхождение средств и риски переводов криптовалюты. Сокращение происходит от Anti-Money Laundering; по-русски его также пишут «АМЛ». KYC — Know Your Customer, «знай своего клиента» — помогает установить, кто пользуется аккаунтом. Пройденная проверка личности не означает, что любая следующая операция будет одобрена: в правилах МФЦА проверка клиента продолжается и во время обслуживания. AIFC AML Rules, 6.3.1 и 6.4.1
Материал не является рекомендацией покупать или переводить цифровые активы. Правовые примеры относятся к регулируемым участникам МФЦА; условия иностранной площадки проверяют отдельно.
Если после верификации биржа попросила историю переводов, это может быть другая часть проверки. Ниже разберем, какие вопросы решают документ, сверка по спискам и анализ кошелька — и что делать, когда непонятно сообщение об AML.
Один перевод — три разных вопроса
Учебный пример: клиент прошел верификацию на бирже и переводит на нее криптовалюту со своего некастодиального кошелька — кошелька, ключами которого управляет сам. Затем площадка просит объяснить происхождение активов. Это иллюстрация процесса, а не случай из практики автора и не описание интерфейса конкретной биржи.
Сначала площадке нужно понять, кто открыл аккаунт. Затем — есть ли риски, связанные с этим человеком. Наконец, отдельно проверяются перевод и его участники. Схема помогает не смешивать эти вопросы.
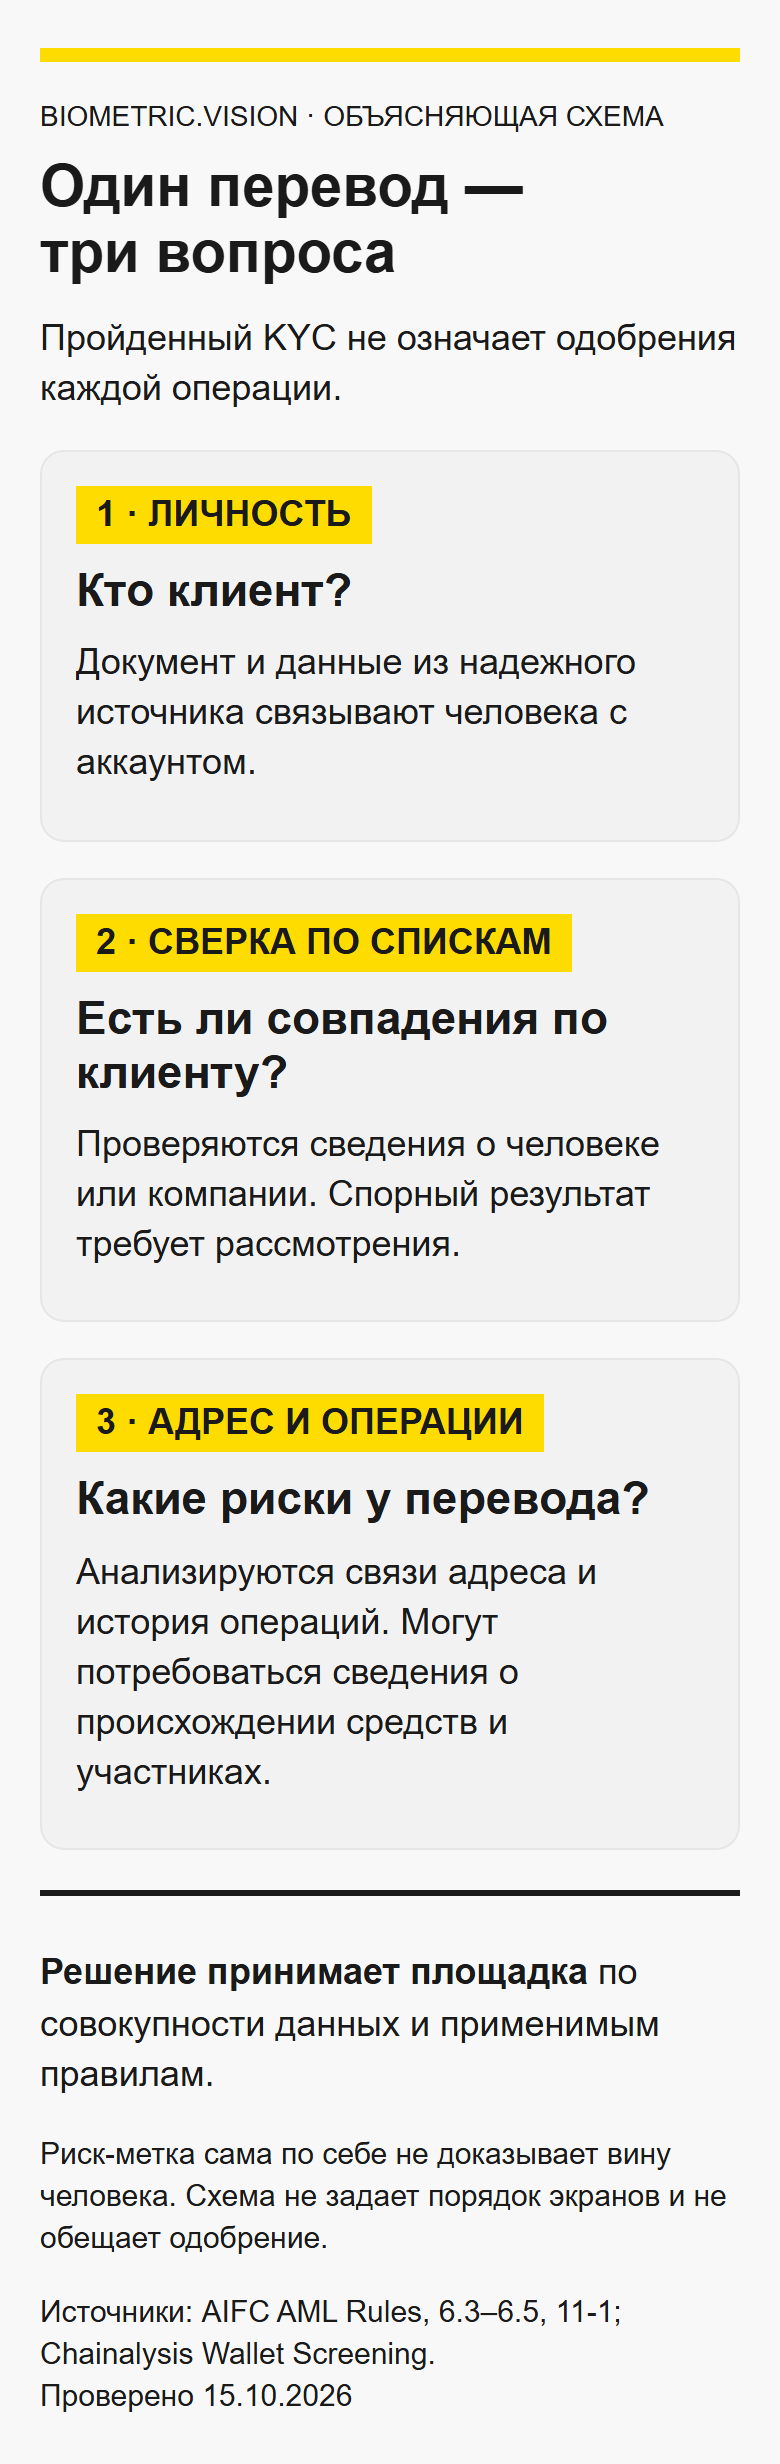
Открыть схему в полном размере.
Текстовый эквивалент: проверка личности отвечает «кто клиент»; сверка по спискам — «есть ли совпадения по клиенту»; анализ адреса и операций — «какие связи и риски у перевода». Результаты рассматриваются вместе с объяснением происхождения средств и правилами площадки. Один успешный этап не заменяет остальные.
KYC подтверждает личность клиента
KYC в крипте — это проверка клиента, который покупает, хранит или переводит криптовалюту через сервис. Установить имя со слов пользователя недостаточно. Например, AML 6.3.1 требует от подпадающего под правила МФЦА участника проверять личность по документам, данным или информации из надежного независимого источника. Правило также охватывает представителя и бенефициарных владельцев; для компании поэтому проверка не сводится к документу одного сотрудника. AIFC AML Rules, 6.3.1
В нашем примере документ связывает аккаунт с человеком. Он не объясняет, откуда взялись активы на внешнем адресе. Для этого могут понадобиться сведения о предыдущей покупке, поступлении денег или переводе с другой площадки. В AIFC AML Rules это входит в более широкую процедуру CDD — надлежащую проверку клиента: участник выясняет цель отношений, источник средств и благосостояния с учетом оценки риска.
Проверка может повториться. Если участник сомневается в ранее полученных данных, подозревает отмывание денег или меняется риск клиента, AML 6.2.2 предусматривает новую соответствующую проверку. При низком риске допустимы соразмерные упрощенные меры, но они запрещены при подозрении на отмывание денег и в предусмотренных высокорисковых ситуациях. Поэтому формула «прошел KYC один раз — больше вопросов быть не должно» неверна.
AML-метка показывает категорию риска
AML-метка в отчете о криптоадресе — это обозначение категории риска или связи, которую указывает конкретный аналитический сервис. Сначала нужно выяснить, что именно помечено: человек, адрес, организация либо операция. Например, Chainalysis описывает wallet screening как проверку адреса по данным о рисках блокчейна. Ее результат может учитывать непосредственные переводы с рискованным контрагентом и связи через промежуточные адреса. Настройки уведомлений и пороги задает комплаенс-команда. Это описание конкретного поставщика, а не единый стандарт всех отчетов. Chainalysis: Wallet Screening
«Проверка по санкциям» тоже может означать разные действия. Сверка имени клиента по списку и поиск связи адреса с определенной организацией используют разные данные. В первом случае анализируют сведения о человеке или компании; во втором — адреса, транзакции и их атрибуцию, то есть установление связи с реальным участником.
У атрибуции есть пределы. Chainalysis отдельно различает владельца инфраструктуры и пользователя: депозитный адрес биржи может контролироваться сервисом, а средства на нем учитываться за клиентом. Поставщик подчеркивает: «attribution is intelligence, not proof» — атрибуция является аналитическими сведениями, а не доказательством сама по себе. Источник данных, давность и уверенность в выводе имеют значение. Это не позволяет по одной метке объявлять конкретного человека преступником. Chainalysis: Wallet Attribution
В учебном переводе успешная проверка паспорта не снимает вопрос о происхождении активов. И наоборот: отсутствие обнаруженных связей у адреса не устанавливает личность отправителя. Покупка стороннего AML-отчета может дать дополнительную информацию, но не гарантирует, что биржа примет перевод: решение зависит от ее данных, применимых требований и оценки операции.
Зачем площадка спрашивает, кому принадлежит кошелек
Для регулируемого в МФЦА поставщика услуг с цифровыми активами AML 11-1.2 предусматривает получение и хранение от клиента сведений об отправителе и получателе при переводах на самостоятельный кошелек или с него. Перевод должен быть индивидуально идентифицируемым. Поэтому вопрос о владельце внешнего кошелька может относиться к сопровождению перевода сведениями о его участниках, которое обычно называют Travel Rule. Анализ истории адреса сам по себе не заменяет эти сведения.
В guidance к AML 11-1.2 среди мер снижения риска названы усиленный мониторинг, оценка результатов скрининга операций и кошельков, оценка владения или контроля кошелька, а также лимиты либо запрет операций. Это набор мер в зависимости от риска; правило не превращает каждый самостоятельный кошелек в запрещенный.
Сумма меньше 1 000 долларов также не означает освобождения от всех проверок. AML 11-1.1 предусматривает сведения об участниках и для меньших переводов; связанные переводы учитываются совместно. Для self-hosted переводов AML 11-1.2(2) отдельно говорит о дополнительных мерах при сумме свыше 1 000 долларов либо предусмотренном нормой подозрении. Эти пороги не отменяют проверку клиента и мониторинг отношений: из них нельзя вывести универсальную сумму, которую разрешено перевести без KYC.
У главы 11-1 был отложенный запуск: через 12 месяцев после вступления в силу AIFC Rules on Digital Asset Activities. AFSA указала дату вступления этих правил — 1 января 2024 года; соответственно, предусмотренная отсрочка истекла 1 января 2025 года. Эти положения адресованы соответствующим поставщикам в режиме МФЦА, а не всем иностранным сайтам, доступным пользователю из Казахстана. AFSA: запуск правил, область применения DAA
Почему биржа ограничивает вывод после KYC
Задержка может быть связана с незавершенной проверкой, недостающими сведениями о переводе или дополнительным изучением происхождения средств. Эти причины нужно отличать от технической ошибки сети. Подтвержденная транзакция в блокчейне показывает движение активов, но сама по себе не отвечает на запрос площадки о клиенте и происхождении средств.
Реальный опубликованный пример процедуры — FAQ Bybit об EDD, усиленной проверке, обновленный 30 марта 2026 года. Площадка пишет, что может запросить адреса контролируемых кошельков, историю операций и объяснение необычных поступлений. На время проверки отдельные функции, включая вывод, могут быть ограничены. Это пример глобальной справки Bybit: он не подтверждает условия договора с казахстанским юридическим лицом, не описывает доказанный инцидент и не устанавливает срок разблокировки. Bybit: EDD Verification
В этой же справке различаются Source of Funds и Source of Wealth. Первое — источник конкретных внесенных средств, второе — как сформировалось благосостояние в целом. История покупки криптовалюты помогает связать операции между собой; сведения о зарплате или продаже имущества могут объяснять исходный источник денег. Документы выбирают под фактический запрос площадки, а не отправляют все доступные персональные сведения без разбора.
Для участника, подпадающего под AIFC AML Rules, невозможность завершить требуемую CDD имеет последствия: в соответствующих случаях участник не должен открывать аккаунт, предоставлять услугу или проводить операцию. Эти ограничения предусмотрены 6.6.1(a)–(c). При этом 6.6.2 содержит исключения, связанные с недопустимым предупреждением клиента о проверке и указаниями подразделения финансовой разведки. Поэтому статья не обещает ни автоматического возврата, ни полного раскрытия внутренних оснований ограничения. Эти правила также не означают, что любую задержку конкретной биржи следует считать обоснованной. AIFC AML Rules, 6.6.1(a)–(c) и 6.6.2, PDF, с. 24–25
Что делать, если появилась «ошибка AML»
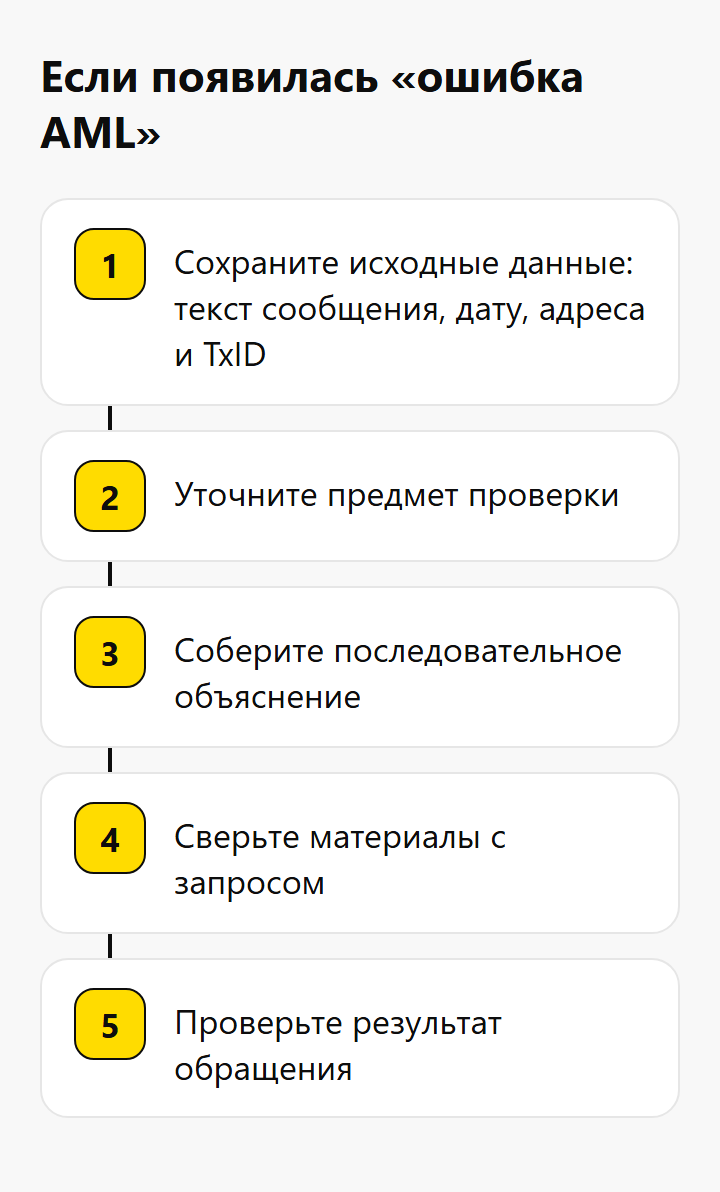
Ошибка AML в сообщении биржи требует уточнения: без контекста нельзя определить, идет ли речь о техническом сбое, нехватке данных или риск-ограничении. Следующий маршрут — редакционная рекомендация для обращения в поддержку; он не гарантирует снятия ограничения.
Сохраните исходные данные. Точный текст сообщения, дату, номер обращения, актив, сеть, сумму, адреса и TxID — идентификатор транзакции. Если перевод не был отправлен, прямо укажите это. Не подменяйте описание ошибки предположением «кошелек в черном списке».
Уточните предмет проверки. Запросите, каких сведений не хватает: личности, участников перевода, контроля кошелька или источника средств. Попросите официальный способ передачи документов и порядок повторного рассмотрения. Площадка может раскрывать основания не полностью.
Соберите последовательное объяснение. Например: деньги поступили на ваш банковский счет, затем на них куплены активы, после чего они переведены с адреса A на адрес B. Приложите документы и выгрузки, которые подтверждают именно эту цепочку. Если были обмены или промежуточные сервисы, обозначьте их, а не скрывайте разрывы.
Сверьте материалы с запросом. Bybit, например, просит читаемые полные документы и совпадение имен, дат, сумм и адресов. Это полезный пример подготовки, но требования вашей площадки могут отличаться. Не редактируйте подтверждения так, чтобы менялся их смысл. Bybit: требования EDD
Проверьте результат обращения. Нужны номер дела, подтверждение получения материалов, оставшийся список вопросов и следующий предусмотренный канал жалобы. Для спора используйте процедуру того юридического лица, с которым заключен договор. Универсального срока снятия «AML-метки» эти источники не устанавливают.
Приватный ключ и seed-фраза дают доступ к кошельку: не включайте их в обращение. Проверяйте канал загрузки через официальный сайт или приложение площадки. Просьба незнакомого «помощника» перевести активы для очистки метки не заменяет процедуру биржи. Перевод через дополнительные адреса также не создает документы о происхождении средств; дробление не отменяет учет связанных операций по AML 11-1.1(8).
Что автоматизирует сервис проверки личности
Для команды криптосервиса практическая задача — связать результаты проверки личности, сверки клиента по спискам и анализа операций с процедурой рассмотрения. У каждого инструмента нужно отдельно проверить объект проверки, источники, обновление данных и передачу спорного результата специалисту.
На странице AML-скрининга Biometric.Vision описана сверка клиента по санкционным спискам, PEP и стоп-листам в процессе eKYC. Это заявленная функция проверки сведений о клиенте. Страница не является подтверждением блокчейн-аналитики адресов, происхождения криптоактивов или исполнения Travel Rule. Если задача сервиса связана с кошельками, возможности такого анализа требуется подтверждать отдельно. Ответ поставщика проверки также не заменяет решение площадки об обслуживании и ее ответственность по применимым требованиям.
При обращении из-за задержки начните с точного вопроса площадке: какая проверка осталась незавершенной и какие сведения позволят ее продолжить. Это определяет следующий документ или действие гораздо точнее, чем само слово «AML».
Источники
AIFC AML Rules: опубликованный HTML и официальный PDF с поправками от 15.12.2024, введенными 01.01.2025. Объяснение ограничений при незавершенной CDD опирается на совпадающие положения 6.6.1(a)–(c) и 6.6.2; последствия для прекращения отношений здесь не разбираются.
AIFC Rules on Digital Asset Activities: опубликованный HTML, официальный PDF V5 с поправками от 07.12.2025, введенными 01.01.2026, сообщение AFSA о первоначальном вступлении в силу.
Bybit: FAQ — Enhanced Due Diligence Verification, обновление 30.03.2026: пример опубликованной процедуры, не казахстанская правовая норма.
Chainalysis: Wallet Screening, Wallet Attribution: описание технологии самим поставщиком.
Biometric.Vision: AML-скрининг: заявленные функции продукта, без собственного тестирования редакцией.
Материал информационный и не заменяет консультацию юриста.
Готовы усилить проверку клиентов?
500 проверок в месяц бесплатно целый год · без карты · без контракта · без звонка от менеджера.