Бенефициар и бенефициарный собственник в Казахстане
Бенефициар получает платёж, бенефициарный собственник владеет, контролирует или получает выгоду. Как различать роли и проверять UBO в Казахстане.

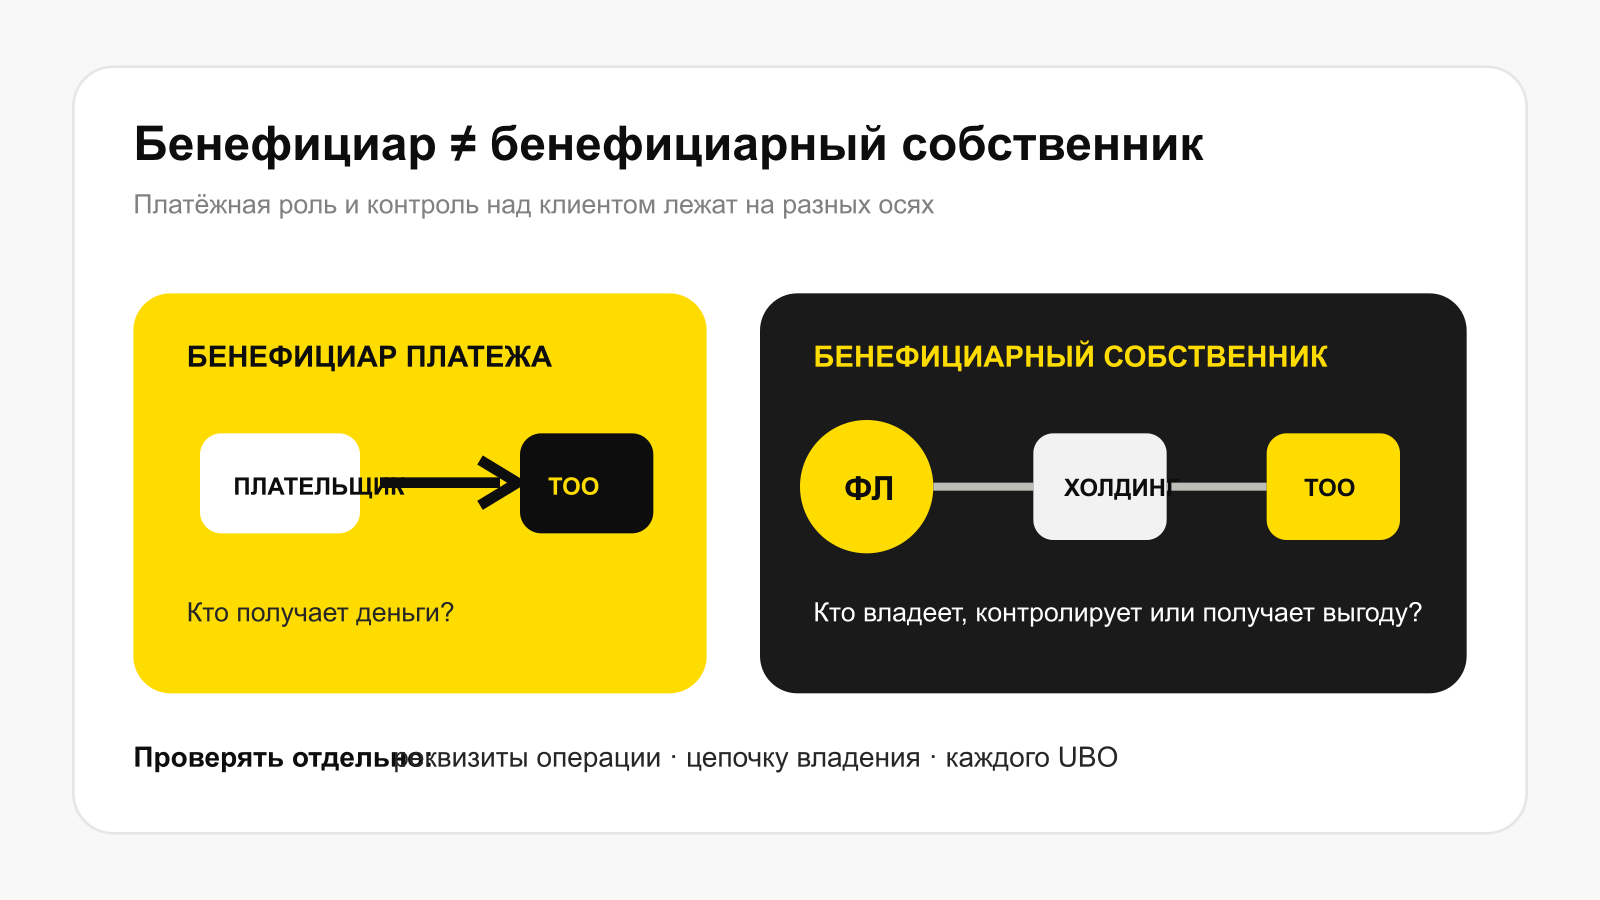
ТОО оплачивает счёт поставщика. В платёжном документе бенефициаром указано само ТОО-получатель, но семь десятых его долей через две холдинговые компании контролирует физическое лицо. Для платежа и для ПОД/ФТ это два разных объекта проверки: деньги получает юридическое лицо, а контроль в конечном счёте осуществляет человек. Совпадение слов не делает эти роли взаимозаменяемыми.
В казахстанском праве «бенефициар» используется в платёжном контексте как получатель денег. «Бенефициарный собственник» в Законе о ПОД/ФТ — всегда физическое лицо, которое прямо или косвенно владеет более чем 25% долей или акций клиента, контролирует его иным образом либо в интересах которого клиент совершает операции. Поэтому проверка банковских реквизитов получателя не раскрывает UBO компании.
Коротко
Бенефициар платежа может быть физическим или юридическим лицом; это адресат денег в конкретном переводе.
Бенефициарный собственник — физическое лицо за структурой владения, контроля или выгоды.
Порог свыше 25% — важный, но не единственный тест: контроль может существовать без такой доли.
Государственный реестр помогает проверке, но не отменяет обязанность понять структуру и разрешить противоречия.
Скрининг компании, директора и UBO нужно хранить как разные результаты.
Один термин обозначает две разные оси
В старом Законе «О платежах и переводах денег» бенефициар определялся как лицо, указанное в поручении или требовании в качестве получателя денег. Действующее платёжное регулирование сохраняет ту же операционную логику: бенефициар относится к направлению конкретного платежа.
Бенефициарный собственник относится не к стрелке платежа, а к структуре клиента. Его устанавливают, чтобы увидеть физическое лицо за юридическими оболочками. Такое лицо может вообще не быть получателем конкретного перевода. И наоборот, получатель платежа не обязательно владеет или контролирует компанию-отправителя.
Вопрос | Бенефициар | Бенефициарный собственник |
|---|---|---|
К чему относится | К платежу или переводу | К владению, контролю или выгоде клиента |
Кто может быть | Физическое или юридическое лицо | Только физическое лицо |
Где искать | В платёжном указании и реквизитах | В структуре владения, корпоративных документах, реестре и иных источниках |
Главный риск | Ошибка или подмена получателя | Скрытый контролёр, номинальная структура, санкционный или PEP-риск |
Когда меняется | От операции к операции | При изменении владения, контроля или фактических обстоятельств |
Как работает тест «более 25 процентов»
Правила ведения реестра и Закон № 191-IV используют три ветви определения. Физическое лицо является UBO, если:
ему прямо или косвенно принадлежит более 25% долей участия либо соответствующих акций клиента;
оно осуществляет контроль над клиентом иным образом;
в его интересах клиент совершает операции с деньгами или иным имуществом.
Порог нельзя превращать в единственный фильтр. Пример: два уровня владения по 60% дают физическому лицу 36% косвенного экономического участия — 0,60 × 0,60. Это выше порога. Но четыре владельца по 25% формально не проходят тест «более 25%» только по доле; при этом акционерное соглашение, право назначать директора, доверенность или фактическое влияние могут показать контроль иным способом.
Расчёт доли — аналитическая техника, а не полный юридический вывод. В сложной структуре нужно проверить классы акций, права голоса, совместный контроль, трасты или иностранные конструкции и актуальные корпоративные документы.
Пятишаговая проверка UBO
Шаг 1. Построить цепочку до физических лиц
Зафиксируйте прямых владельцев клиента и доли. Если владелец — юридическое лицо, раскройте следующий уровень. Для каждого ребра храните источник и дату: выписку, устав, реестр, договор или иной допустимый документ.
Шаг 2. Посчитать косвенное участие
Перемножьте доли по каждой цепочке и сложите экономическое участие одного лица по независимым ветвям там, где это обосновано. Система должна хранить исходные доли, а не только итоговое число: иначе расчёт нельзя проверить после изменения структуры.
Шаг 3. Проверить контроль вне капитала
Изучите право назначать или снимать органы управления, обязательные указания, договорное влияние, право вето и лиц, от имени которых фактически действует руководство. Нулевая доля не означает нулевой контроль.
Шаг 4. Сопоставить с реестром и документами клиента
Статья 6-1 Закона предусматривает реестр бенефициарных собственников юридических лиц, доступный в установленных случаях уполномоченным органам и СФМ. Ответ реестра — сильный источник, но противоречие с документами или фактическим контролем нельзя молча перезаписать. Его нужно эскалировать и разрешить.
Шаг 5. Идентифицировать и проверить каждого UBO
Для установленного физического лица собирают предусмотренные сведения, проверяют личность и проводят применимые AML-проверки. AML Screening Biometric.Vision может проверить UBO по санкционным, PEP и иным заявленным источникам и повторять мониторинг. Но сервис не строит юридический вывод о владении вместо организации.
Реестр не превращает проверку в один запрос
Реестр решает проблему доступности структурированных сведений, но не гарантирует, что каждая запись отражает сегодняшнее фактическое влияние. Возможны задержка обновления, иностранная цепочка, ошибка идентификатора или контроль по договору. Поэтому результат запроса следует сравнивать с заявлением клиента и независимыми документами.
Полезны четыре статуса:
confirmed— источники согласуются, личность UBO проверена;conflict— реестр, клиент или документы противоречат друг другу;incomplete— цепочка обрывается до физического лица;no_ubo_by_ownership— пороговый владелец не найден, требуется тест иного контроля, а не автоматическое завершение.
Последний статус особенно важен: «нет лица свыше пороговой доли» и «бенефициарный собственник не установлен» — не одно и то же.
Какие доказательства сохранять
Воспроизводимое UBO-досье включает схему владения с датами, первичные документы, формулу косвенных долей, признаки иного контроля, ответ реестра, объяснение противоречий, идентификационные данные физических лиц и отдельные результаты скрининга.
Проверку документа UBO можно усилить через Document Verification Biometric.Vision: извлечь поля, проверить срок и технические признаки изображения. В дистанционном сценарии принадлежность документа человеку потребует отдельного Face Match и liveness. Это подтверждает личность установленного UBO, но не доказывает саму цепочку владения.
Когда запускать повторную проверку
Календарный пересмотр нужен, но запаздывает. Событийные триггеры сильнее:
смена участника, акционера, директора или подписанта;
новая юрисдикция или промежуточная компания;
изменение платёжного поведения, не соответствующее профилю бизнеса;
расхождение реквизитов получателя с договорной стороной;
новый санкционный или PEP-сигнал;
обновление реестра или истечение документа;
отказ клиента раскрыть цепочку либо предоставить подтверждение.
Итоговый принцип: получателя денег проверяют как участника операции, UBO — как физическое лицо за клиентом. Иногда это один человек, но система не должна предполагать совпадение. Две отдельные модели данных и два отдельных результата проверки предотвращают ошибку, которую одинаковое слово «бенефициар» маскирует в интерфейсе.
Источники
Готовы усилить проверку клиентов?
500 проверок бесплатно каждый месяц · без карты · без контракта · без звонка от менеджера.