Бенефициарный собственник в Молдове: как установить и задекларировать
Как установить бенефициарного собственника в Молдове: порог 25% + 1 акция, иной контроль, три источника проверки, декларация и обновление в ASP.

Представим компанию из Молдовы: одному участнику принадлежит 24% капитала, ещё 76% распределены между тремя юридическими лицами. Формально никто из видимых участников не пересёк порог 25%. Но договор финансирования даёт первому участнику право блокировать бюджет, менять руководителя и определять крупные сделки. Если остановиться на процентах, проверка назовёт отсутствие бенефициара именно там, где физическое лицо фактически контролирует бизнес. Такой расчётный сценарий иллюстрирует предупреждение официального руководства о контроле иными средствами.
Руководство Службы по предупреждению и борьбе с отмыванием денег, обновлённое приказом № 9 от 29 мая 2025 года, требует смотреть не только на прямое и косвенное владение, но и на контроль иными средствами. Порог 25% + 1 акция — первый тест, а не безопасная гавань. Назвать администатора бенефициаром можно лишь после исчерпания всех возможных способов поиска, при отсутствии подозрений и с записью предпринятых мер.
Коротко
Бенефициаром является физическое лицо, которое в конечном счёте владеет клиентом, контролирует его или в интересах которого проводится операция.
Для коммерческого юридического лица проверяются прямое и косвенное владение более чем 25%, а затем контроль иными средствами.
Формальный порог не отменяет анализ права голоса, назначения руководства, договоров финансирования и фактического влияния.
Отчётная организация должна сверить сведения минимум по трём источникам: от клиента, из публичного реестра и из иного надёжного независимого источника.
Переходный срок 31 декабря 2025 года уже прошёл; последующие изменения сведений подаются в течение 30 дней.
Запись в государственном реестре помогает проверке, но не заменяет собственную надлежащую проверку клиента.
Сначала разделите две обязанности
В одном процессе часто смешивают обязанность самого юридического лица сообщить данные в Агентство государственных услуг, ASP, и обязанность банка, платёжной организации или другого отчётного субъекта установить и проверить бенефициара клиента. У этих действий разные ответственные и разные доказательства.
Юридическое лицо подаёт заявление, чтобы сведения появились или обновились в Государственном реестре юридических единиц. Отчётная организация использует реестр как один из источников, но принимает собственное решение в рамках Закона № 308/2017 о предотвращении и борьбе с отмыванием денег и финансированием терроризма. Поэтому статус декларация принята нельзя автоматически преобразовывать в CDD завершена.
Алгоритм: от владения к фактическому контролю
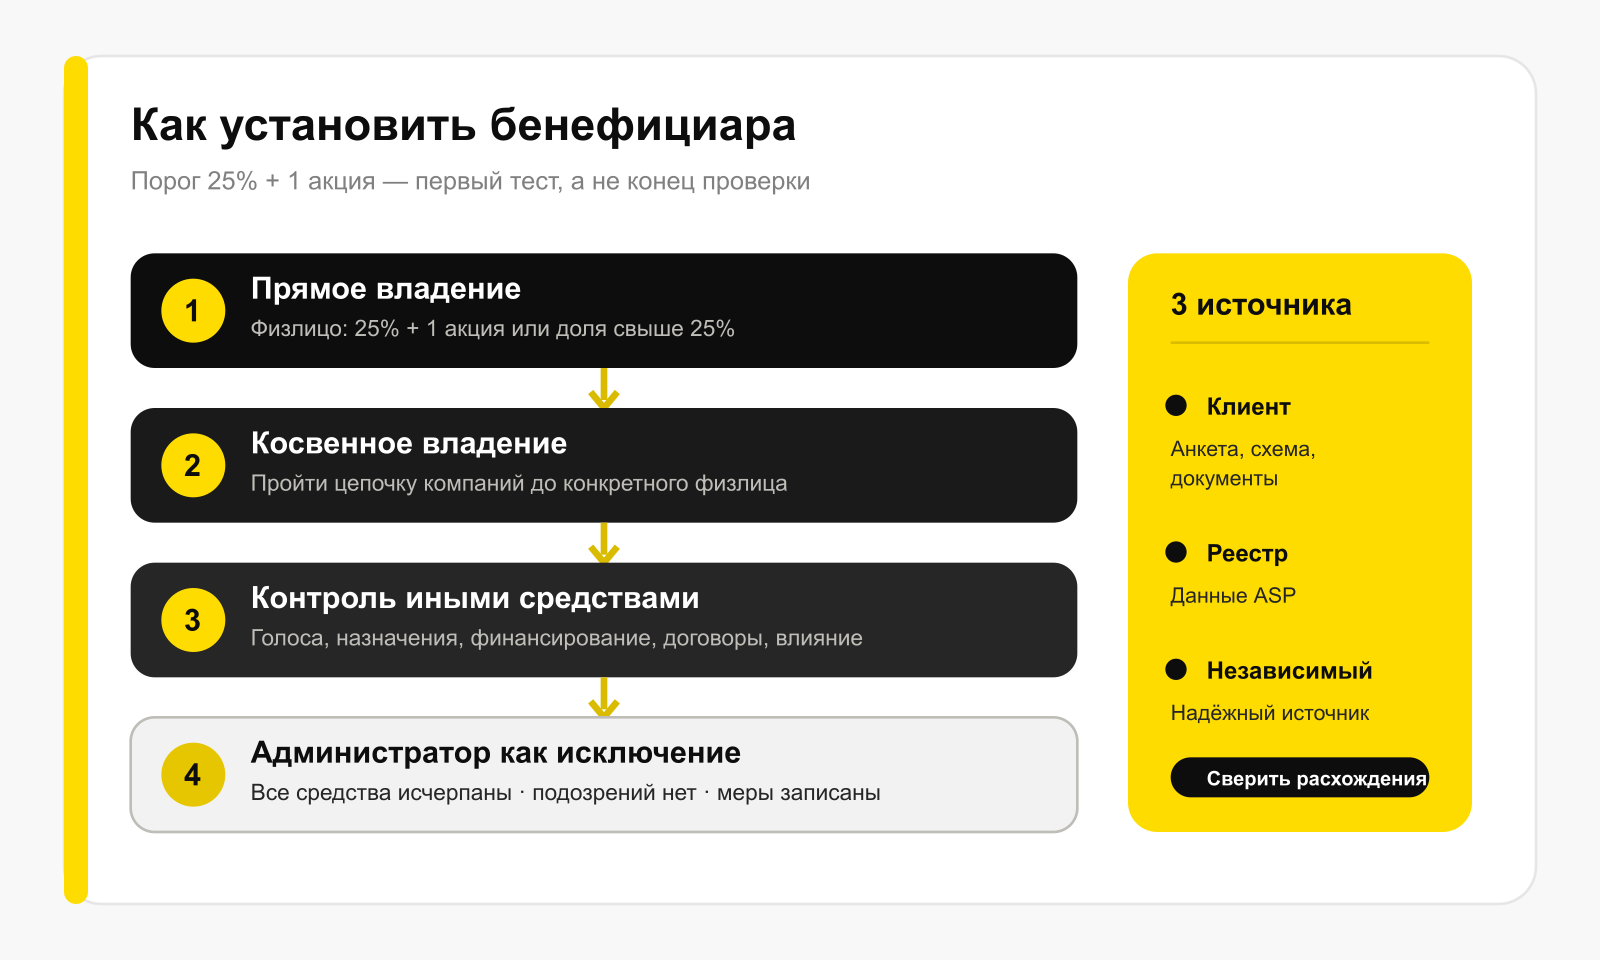
Шаг 1. Раскройте прямое владение
Для коммерческого юридического лица руководство указывает прямое владение: физическое лицо имеет 25% плюс одну акцию либо долю более 25% капитала. На практике таблица капитализации должна содержать не только имя участника и процент капитала, но также класс доли, права голоса, дату, документ-основание и источник.
Равенство ровно 25% капитала и владение свыше 25% капитала нельзя бездумно объединять. Формулировки руководства привязаны к 25% плюс одной акции или доле свыше 25%; точное применение к конкретной организационно-правовой форме стоит закрепить во внутренней методике и согласовать с юристом.
Шаг 2. Пройдите всю цепочку косвенного владения
Если участником является компания, раскрытие продолжается до физического лица. В расчётном примере 60% капитала промежуточной компании, которая владеет 50% капитала клиента, дают 30% косвенного участия. Это применение цепочного анализа из официального руководства, а не отдельный нормативный пример. Арифметика не должна скрывать соглашения между участниками, номинальное владение или совместное действие.
Для каждой вершины графа сохраняются регистрационная выписка, учредительные документы, реестр акционеров или участников и дата актуальности. Схема без источников — иллюстрация, а не доказательство.
Шаг 3. Проверьте контроль иными средствами
Официальное руководство прямо предупреждает, что порог владения не является единственным способом установить бенефициара. Признаками иного контроля могут быть:
большинство голосов или устойчивое влияние на решения общего собрания;
право назначать или освобождать большинство руководителей;
решающее влияние через кредитный договор, залог или иное финансирование;
право определять бюджет, стратегию либо существенные сделки;
управление без формальной должности;
фактическое влияние через семейные, социальные или деловые отношения.
Наличие одного признака ещё не доказывает конечный контроль. Аналитик связывает право с документом, проверяет, может ли оно реально определять действия клиента, и записывает аргументы как за, так и против вывода.
Шаг 4. Используйте администратора только как fallback
Если после исчерпания всех возможных средств физическое лицо не установлено, а оснований для подозрения нет, бенефициаром может быть указан администратор юридического лица. Это не короткий путь для сложной структуры.
В досье должны остаться использованные источники, запросы клиенту, найденные разрывы, причина невозможности установить контролирующее лицо и отдельная оценка подозрительности. Если структура непрозрачна, документы противоречат друг другу или клиент уклоняется от ответа, условие об отсутствии подозрений не выполнено. В таком случае нужен усиленный анализ и предусмотренная внутренними правилами эскалация, а не механический fallback.
Правило трёх источников
Обновлённое руководство SPCSB требует использовать не менее трёх источников:
сведения и документы, полученные от клиента;
данные публичного реестра;
иной надёжный и независимый источник.
Третий источник выбирается по структуре и риску. Это могут быть учредительные документы, реестр акционеров, аудированная отчётность, протоколы, трастовый договор, раскрытие регулируемой биржи или сведения компетентного органа. Коммерческая база может помочь найти связь, но её запись без происхождения и даты не следует считать независимым подтверждением.
Полезно хранить не только итоговое имя, но и матрицу расхождений:
Проверяемый факт | Клиент | Публичный реестр | Независимый источник | Решение |
|---|---|---|---|---|
Личность физлица | документ и анкета | данные ASP | допустимый внешний источник | совпало или эскалация |
Доля и цепочка | схема клиента | участники первого уровня | уставы, реестры, отчётность | расчёт косвенной доли |
Иной контроль | декларация | обычно не раскрывает весь механизм | договоры, протоколы, финансирование | мотивированный вывод |
Актуальность | дата подтверждения | дата выписки | дата документа | срок следующей проверки |
Что и когда подаётся в ASP
FAQ Агентства государственных услуг указывает, что реестр включает имя, дату рождения, государственный идентификационный номер, место жительства, страну проживания, гражданство и сведения о характере бенефициарного интереса. Конкретная форма семейства BE зависит от вида субъекта и события: первичное сообщение, изменение сведений или иная предусмотренная ситуация.
Напоминание ASP от 8 октября 2025 года относилось к переходному сроку подачи и обновления сведений — 31 декабря 2025 года. Это не ежегодный дедлайн на каждое 31 декабря. После изменения данных действует постоянное правило: сообщить об изменении в течение 30 дней.
ASP принимало документы лично через многофункциональные центры либо дистанционно по указанному агентством каналу, с квалифицированной усовершенствованной электронной подписью. Перед подачей нужно сверить актуальные форму и канал на сайте ASP: технический маршрут может меняться быстрее, чем норма о раскрытии.
Как идентифицировать найденное физическое лицо
Установить имя в цепочке владения недостаточно. Нужно связать сведения с конкретным человеком и проверить их по надёжному источнику. В удалённом процессе это обычно означает отдельные результаты:
распознавание и проверку документа;
проверку живого присутствия предъявителя;
сравнение текущего лица с портретом документа;
санкционный и PEP-скрининг с разбором возможных совпадений;
фиксацию основания, по которому человек признан бенефициаром.
Document Verification Biometric.Vision извлекает поля и проверяет признаки документа, а AML Screening проверяет физическое или юридическое лицо по подключённым спискам и поддерживает повторный мониторинг. Эти модули не строят цепочку владения за клиента, не получают автоматически сведения из ASP и не решают, возник ли контроль по конкретному договору. Такой вывод остаётся за отчётной организацией.
Какой журнал выдержит повторную проверку
Для каждого решения сохраняйте четыре слоя:
структура: узлы, доли, права голоса, контролирующие соглашения и версии документов;
личность: идентификаторы, источник, дата проверки и результат разрешения совпадений;
решение: применённый тест, расчёты, иной контроль, автор и одобрение исключения;
жизненный цикл: дата декларации, 30-дневный срок после изменения, очередная проверка и триггеры внепланового обновления.
Триггером должны быть не только новые проценты. Смена администратора, кредитора с особыми правами, соглашения участников, адреса, гражданства или PEP-статуса может изменить риск либо вывод о контроле.
Практический тест качества прост: другой аналитик, не участвовавший в проверке, должен по сохранённым документам восстановить путь от первого уровня участников до физического лица и понять, почему альтернативные кандидаты были исключены. Если он видит только имя и зелёный статус, бенефициар указан, но решение не доказано.
Источники
Готовы усилить проверку клиентов?
500 проверок бесплатно каждый месяц · без карты · без контракта · без звонка от менеджера.